
KeyBanc kürt Ollie's Bargain Outlet zur Top-Aktie bis 2027
KeyBanc Capital Markets hebt das Kursziel für Ollie's Bargain Outlet von 98 auf 120 US-Dollar an und bleibt optimistisch.
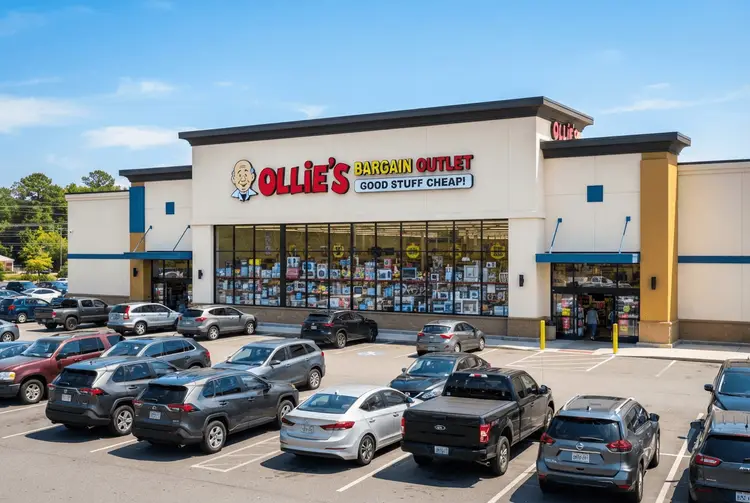
KeyBanc Capital Markets hat im Sektor der Einzelhändler für langlebige Konsumgüter eine herausragende Chance identifiziert. Die Investmentbank stufte diese als Top-Investitionsidee für den Zeitraum bis 2027 ein und hob zugleich ihr Kursziel für den Discount-Händler Ollie's Bargain Outlet Holdings (NASDAQ:OLLI) an. Der optimistische Ausblick auf die Performance des Unternehmens bleibt bestehen.
Konkret erhöhte KeyBanc das Kursziel von 98 auf 120 US-Dollar und behielt das Rating „Overweight" bei. Die Aktie wird derzeit zum 19,5-Fachen des Gewinns pro Aktie (EPS) für 2026 gehandelt, verglichen mit einem Zehn-Jahres-Durchschnitt von 30-fach. Trotz eines erheblichen Bewertungsabfalls der Aktie im Jahr 2026 bleibt die Firma damit positiv gestimmt.
Die Analysten erwarten, dass die Ergebnisse des dritten Quartals über den Erwartungen der Wall Street liegen. Gestützt auf Store Checks und proprietäre Daten hob KeyBanc die Schätzung der vergleichbaren Umsätze für das dritte Quartal von 0,0% auf 1,0% an, während der Konsens 0,1% erwartet.
KeyBanc stuft die Schwächephase im zweiten Quartal als vorübergehend ein
Das Unternehmen betrachtet die Herausforderungen im zweiten Quartal als vorübergehend und nicht strukturell bedingt, da sich die Geschäftslage im dritten Quartal verbessert hat. KeyBanc hob zudem die starke finanzielle Position von Ollie's hervor. Am 13. Oktober gab das Unternehmen eine neue Freigabe für Aktienrückkäufe in Höhe von 500 Millionen US-Dollar bekannt.
In Kombination mit der bestehenden Freigabe verfügt der Händler nun über eine Rückkaufkapazität von rund 561 Millionen US-Dollar. Das Unternehmen hält 507 Millionen US-Dollar an Barmitteln und Anlagen vor, was etwa 9% der Marktkapitalisierung entspricht – bei ohne nennenswerte Verschuldung. KeyBanc erwartet, dass Ollie's im Jahr 2026 einen freien Cashflow von mehr als 200 Millionen US-Dollar generiert, was einer Free-Cashflow-Yield von 5,0% entspricht.
Das Wachstum des Gewinns pro Aktie soll durch ein zweistelliges Ladenwachstum unterstützt werden sowie durch das Potenzial für jährliche Aktienrückkäufe in Höhe von 5%. KeyBanc prognostiziert ein EPS-Wachstum im niedrigen zweistelligen bis mittleren einstelligen Bereich. Die Schätzung des Gewinns pro Aktie wurde für 2026 auf 4,64 US-Dollar und für 2027 auf 5,00 US-Dollar angepasst. Das Kursziel basiert auf dem 24,0-Fachen der geschätzten EPS für 2027.
Der Bewertungsabfall der Aktie im Jahr 2026 ist für KeyBanc kein Anlass, die Einschätzung zu ändern. Die Firma verweist auf die im Vergleich zum historischen Durchschnitt niedrigere Bewertung und die erwartete Ergebnisverbesserung im dritten Quartal. Grundlage der Analyse sind eigene Erhebungen in den Filialen sowie proprietäre Daten des Hauses.
Bereits im Januar 2026 zählte KeyBanc Industrieaktien zu den Favoriten
Bereits am 19.01.2026 berichtete aktien.news, dass KeyBanc Capital Markets den amerikanischen Industriesektor als Favoriten für 2026 einstufte. Nach Einschätzung der Analysten hatte der Sektor den Tiefpunkt durchschritten und zeigte Anfang 2026 erste Anzeichen einer organischen Erholung. Nach sechs bis acht Quartalen anhaltender Schwäche verbesserten sich die Indikatoren bei Unternehmen mit kurzen Produktzyklen spürbar. Trotz makroökonomischer Unsicherheiten berichteten Branchenführer von einer „stabilen bis leicht verbesserten" Geschäftsentwicklung. Besonders zuversichtlich zeigten sich die Analysten für Oshkosh.
Am 13.08.2026 berichtete aktien.news über eine Hochstufung im Discount-Segment: Jefferies stufte die Aktie des US-Discounters Five Below von „Hold" auf „Buy" hoch und hob das Kursziel von 210 auf 350 US-Dollar an. Das entsprach einem Aufwärtspotenzial von 47% gegenüber dem zuletzt genannten Schlusskurs. Jefferies begründete die Hochstufung damit, dass Anleger die strukturellen Verbesserungen des Unternehmens deutlich unterschätzten. Viele Marktteilnehmer konzentrierten sich zu stark auf den vorübergehenden Umsatzschub durch populäre „Squishy"-Produkte.
Am 01.11.2026 berichtete aktien.news, dass institutionelles Kapital vor dem Hintergrund von Gewinnwarnungen im dritten Quartal aktiv in fundamentale Kraftpakete unterhalb des Radarbereichs rotierte – unter anderem in den Sektoren Gesundheitswesen, Einzelhandel und fortschrittliche Fertigung. Das Signal dafür seien Unternehmen mit klaren Umsatzsteigerungen und robusten Bilanzen.
Für deutsche Anleger ist die Bewertungsrelation der zentrale Ansatzpunkt
Die Bewertung von Ollie's Bargain Outlet liegt mit dem 19,5-Fachen des erwarteten Gewinns pro Aktie für 2026 deutlich unter dem Zehn-Jahres-Durchschnitt von 30-fach. KeyBanc begründet seine Zuversicht unter anderem mit der Bilanz: 507 Millionen US-Dollar an Barmitteln und Anlagen entsprechen rund 9% der Marktkapitalisierung, und das Unternehmen weist keine nennenswerte Verschuldung auf. Hinzu kommt die Rückkaufkapazität von rund 561 Millionen US-Dollar, die den Gewinn je Aktie stützen kann.
Für Anleger in Deutschland ist zu beachten, dass es sich um eine US-Aktie handelt, die an der NASDAQ unter dem Kürzel OLLI gehandelt wird. Analysen von KeyBanc sind Einschätzungen einer einzelnen Investmentbank und keine Garantie für die künftige Kursentwicklung. Die genannten Kennzahlen wie das Kursziel von 120 US-Dollar oder die EPS-Schätzungen von 4,64 US-Dollar für 2026 und 5,00 US-Dollar für 2027 beruhen auf Annahmen, die sich ändern können.
Der Vergleich mit dem Discount-Segment zeigt, dass Analysten dort zuletzt mehrfach strukturelle Verbesserungen identifizierten. So sah Jefferies bei Five Below hinter dem kurzfristigen Trend einen längerfristigen Effekt. Auch die von aktien.news am 01.11.2026 beschriebene Rotation institutioneller Gelder in den Einzelhandel ordnet den Sektor in ein breiteres Marktumfeld ein.
KeyBanc erwartet für 2026 und 2027 steigende Gewinne je Aktie
Der Ausblick von KeyBanc stützt sich auf mehrere Annahmen. Das Unternehmen erwartet, dass Ollie's im Jahr 2026 einen freien Cashflow von mehr als 200 Millionen US-Dollar erwirtschaftet. Das Gewinnwachstum je Aktie soll durch ein zweistelliges Ladenwachstum und jährliche Aktienrückkäufe in Höhe von 5% getragen werden. Die EPS-Schätzungen liegen bei 4,64 US-Dollar für 2026 und 5,00 US-Dollar für 2027.
Das Kursziel von 120 US-Dollar leitet KeyBanc aus dem 24,0-Fachen der geschätzten EPS für 2027 ab. Die Investmentbank hat die Aktie als Top-Investitionsidee für den Zeitraum bis 2027 eingestuft. Ob sich die Erwartungen an das dritte Quartal bestätigen, hängt aus Sicht der Analysten maßgeblich von der weiteren Geschäftsentwicklung ab.
Diese drei Fachbegriffe helfen beim Verständnis des Berichts
- Overweight: Eine Einstufung von Analysten, die eine überdurchschnittliche Kursentwicklung einer Aktie gegenüber dem Gesamtmarkt erwarten.
- Free-Cashflow-Yield: Das Verhältnis des frei verfügbaren Cashflows eines Unternehmens zu seiner Marktkapitalisierung.
- Aktienrückkauf: Der Erwerb eigener Aktien durch ein Unternehmen, wodurch sich die Zahl der ausstehenden Anteile verringert.