ANZEIGE

Indiens Börse NSE startet IPO mit 46 Milliarden Dollar Bewertung

Die NSE geht mit 46 Mrd. Dollar an die Börse – unter den Erwartungen.
•• 4 Min
Indiens Börse NSE startet IPO mit 46 Milliarden Dollar Bewertung

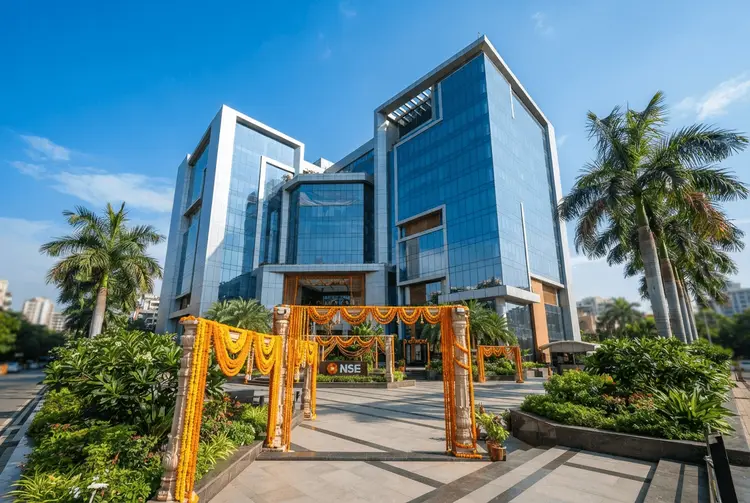
Die National Stock Exchange of India (NSE), die weltweit größte Derivatebörse, steht in dieser Woche vor ihrem lang erwarteten Börsengang. Die Bewertung liegt bei rund 46 Milliarden US-Dollar – unter den ursprünglichen Erwartungen von mehr als 50 Milliarden US-Dollar. Das IPO bietet Aktionären, darunter Indiens größter Staatsbank, eine lang ersehnte Gelegenheit zum Ausstieg. Doch nach jahrelangen Verzögerungen, verschärfter Regulierung und schwachen Aktienmärkten stellen sich Anleger die Frage, woher die NSE künftiges Wachstum nehmen soll.

Die NSE dominiert den indischen Aktienmarkt mit einem Umsatzanteil von mehr als 90 Prozent. Sie ist nach Handelsvolumen zur weltweit größten Derivatebörse aufgestiegen, nachdem sich junge indische Anleger in Scharen dem Futures- und Optionshandel zugewandt hatten. Allein Equity-Options generierten im jüngsten Geschäftsjahr 77 Prozent der Transaktionsumsätze der NSE. Das macht die Börse anfällig für regulatorische Bemühungen, den spekulativen Handel einzudämmen.

IPO-Nachfrage bleibt hinter Erwartungen zurück

Der Börsengang war insgesamt 5,7-fach überzeichnet – deutlich unter dem Durchschnittswert von 39-facher Überzeichnung für Mainboard-IPOs in Indien im Geschäftsjahr bis März, wie KPMG mitteilte. Aufgrund der schwachen Nachfrage wurde die Anzahl der angebotenen Aktien um 15 Prozent reduziert. Institutionelle Anleger stellten mit einer 12,7-fachen Überzeichnung die größte Unterstützung. Der nicht-institutionelle Teil für wohlhabende Anleger wurde 6,5-fach gezeichnet, während die Nachfrage im Einzelhandel mit lediglich 1,3-fach besonders gedämpft ausfiel.

„Ein wichtiger Faktor, der die Bewertung belastet, waren Bedenken hinsichtlich der Auswirkungen von Sebis jüngster Verschärfung der Handelsregeln für Optionen im Einzelhandel auf das lukrative Derivategeschäft der NSE“, sagte Andrei Stetsenko, New Yorker Partner bei Farley Capital. Die Securities and Exchange Board of India (Sebi) hat in den vergangenen zwei Jahren die Derivatevorschriften deutlich verschärft. Die Maßnahmen umfassen Einschränkungen bei den Fälligkeiten von Indexoptionen, größere Lotgrößen sowie strengere Margin- und Positionsanforderungen.

Gewinnrückgang durch Regulierung

Über das vergangene Jahrzehnt hinweg waren die Gewinne nach Steuern der Börse um mehr als das 15-Fache gestiegen, da immer mehr Inder ihr Kapital in Aktien investierten. Im neuesten Geschäftsjahr bis März sank der Nettogewinn jedoch um 15 Prozent auf 103 Milliarden Indische Rupien (umgerechnet 1,07 Milliarden US-Dollar). Die Derivate-Bremse von Sebi belastete die Erträge spürbar.

„Es gibt eine übermäßige Kontrolle der NSE durch Sebi“, sagte Ajay Shah, Mitbegründer der in Mumbai ansässigen Forschungsgruppe XKDR Forum und ehemaliger Berater im indischen Wirtschaftsressort. „In vielerlei Hinsicht betreibt der Regulator die Börse.“

Vom staatlichen Projekt zum Marktmonopol

Die NSE verdankt ihren Aufstieg einem früheren staatlichen Bemühen, eine verkrustete Marktstruktur aufzubrechen. Die Börse wurde Anfang der 1990er Jahre mit staatlicher Unterstützung ins Leben gerufen, als Indien seine „Licence-Raj“-Wirtschaft abschaffte. Frustriert von der Dominanz eines geschlossenen und ineffizienten Netzwerks von Maklern rund um die Bombay Stock Exchange (BSE), der ältesten Börse Asiens, wollten politische Entscheidungsträger die lethargischen Kapitalmärkte Indiens mit einer elektronischen Börse beleben.

Der Plan stieß auf heftigen Widerstand von Maklern, die noch von einem umständlichen System des papierbasierten Handels abhängig waren. Trotz dieser Hürden führte die NSE erfolgreich Indiens erste vollständig elektronische Börse ein und riss den Handel rasch vom etablierten Konkurrenten an. Innerhalb von zwei Jahren lag ihr durchschnittliches tägliches Handelsvolumen bei dem Dreifachen der BSE.

„Dies war eine moderne Börse“, sagte Dhirendra Kumar, Chief Executive von Value Research. „Sie brachte plötzlich Transparenz … und eine ungewöhnliche Art von Glaubwürdigkeit.“ MD Ranganath, Vorsitzender des NSE-Anlegers Catamaran Ventures, dem Familienbüro von Infosys-Gründer Narayana Murthy, sagte, die Börse habe „eine sehr zentrale Rolle bei der Schaffung einer zuverlässigen Finanzinfrastruktur für Indien“ gespielt.

Jahrelange Verzögerungen und Skandale

Die NSE reichte ihren ersten Börsengang bereits 2016 ein. In jenem Jahr ordnete Sebi an, Behauptungen zu untersuchen, dass Mitarbeiter bestimmten Hochfrequenzhändlern bevorzugten Zugang zu ihren Handelssystemen gewährt hätten. Die Untersuchung ergab später Hinweise auf eine solche Behandlung bestimmter Makler. Die damalige Chief Executive Chitra Ramkrishna trat im Zuge des Algorithmus-Handels-Skandals zurück. Jahre später belegte Sebi Ramkrishna mit einer Geldbuße und warf ihr „bizarres Fehlverhalten“ vor, weil sie vertrauliche NSE-Informationen mit einem angeblichen spirituellen Berater geteilt hatte.

Erst in diesem Monat hat Sebi ein bedeutendes Hindernis für den Börsengang ausgeräumt, nachdem die NSE im Juli zugestimmt hatte, 155 Millionen US-Dollar zu zahlen, um den langjährigen Streit um unfairen Zugang zu den Systemen der Börse beizulegen.

Schwieriges Marktumfeld

Das IPO kommt zu einem Zeitpunkt, in dem die internationale Nachfrage nach indischen Vermögenswerten nachgelassen hat. Der Blue-Chip-Index Nifty 50 ist seit Jahresbeginn um 10 Prozent gefallen. Eine Umfrage der Bank of America im vergangenen Monat ergab, dass indische Märkte für Fondsmanager zur am wenigsten bevorzugten Anlageklasse in Asien geworden waren.

„Aus ausländischer Perspektive … ich würde nicht sagen, dass wir der aktuelle Trend sind“, sagte Ritesh Chandra, Leiter des Private-Equity-Strategie-Geschäfts bei Avendus, einem NSE-Investor. Er erkannte Bedenken bezüglich der schwachen Währung Indiens und der Verlangsamung im Derivatehandel an. Dennoch erwartet Chandra, dass die Emission von inländischen Anlegern und Fonds leicht überzeichnet wird, angesichts der beherrschenden Rolle der NSE als Proxy für die schnell expandierende Wirtschaft und die Märkte Indiens.

„Es ist wie eine Heirat; man weiß nie, welcher Zeitpunkt der richtige ist“, sagte Chandra. „Die Realität ist: Woanders finden Sie ein quasi-souveränes Asset, das Ihnen weiterhin 10 bis 12 Prozent Wachstum bringt?“

Nse BörsengangNational Stock Exchange Of IndiaDerivatebörse IpoIndien AktienmarktSebi RegulierungNse BewertungBörsengang Indien

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  4. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor
  5. Nvidia, Datadog und Goldminen glänzen auf IBD-Bestenlisten

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.