ANZEIGE

Hypothek ohne Anzahlung: Britische Kreditgeber locken mit 100-Prozent-Finanzierung

Britische Kreditgeber locken mit Hypotheken ohne Anzahlung – doch die Risiken sind hoch
•• 4 Min
Hypothek ohne Anzahlung: Britische Kreditgeber locken mit 100-Prozent-Finanzierung

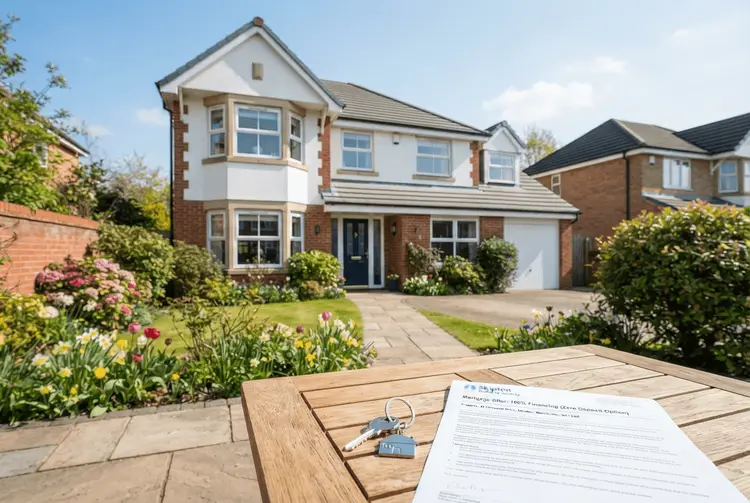
Bis zum vergangenen Jahr sahen sich Conroy, 32, und seine Partnerin Amber, 28, kaum eine Perspektive für den Eigenheimbesitz. Sie mieteten in der Innenstadt von Manchester, wo sie arbeiten, und konnten sich nicht leisten, eine Anzahlung anzusparen. Dann stießen sie auf eine relativ nischige und von einigen Experten als riskanter eingestufte Form der Hypothek, die eine Lösung bot.

Die „Track Record“-Hypothek der Skipton Building Society deckt 100 Prozent des Immobilienwerts ab, wobei der Kreditnehmer keine Vorauszahlung leistet. Kreditnehmer müssen strenge Eignungsprüfungen bestehen und einen höheren Zinssatz zahlen – im Fall von Conroy und Amber 5,33 Prozent festgeschrieben für fünf Jahre. Im August kauften sie ein vierzimmeriges Haus für 242.000 Pfund Sterling in Swinton am Rande von Manchester.

„Ich glaube nicht, dass es uns wirklich bewusst geworden ist, dass das jetzt unser Zuhause ist“, sagt Conroy, der als Videoeditor arbeitet.

Die Rückkehr der Angebote mit niedriger Anzahlung

Laut Bank of England ist der Anteil der britischen Hypotheken mit Anzahlungen von weniger als zehn Prozent des Immobilienwerts derzeit so hoch wie seit 2008 nicht mehr, als solche Kredite weit verbreitet verfügbar waren. Die durchschnittliche Anzahlung für Erstkäufer liegt derzeit bei rund 20 Prozent.

Dies geschieht vor dem Hintergrund, dass Kreditgeber wie Lloyds, Santander, Skipton und Yorkshire Building Society in den letzten Jahren eine Fülle neuer Hypothekenangebote aufgelegt haben, die bis zu 95 Prozent des Immobilienwerts abdecken, und in einigen Fällen sogar bis zu 100 Prozent. Sie geben an, Erstkäufern helfen zu wollen, auf die Treppe des Immobilienmarktes aufzusteigen, während die Immobilienpreise weiter steigen und das Ansammeln einer Anzahlung weiterhin schwierig bleibt.

Diese Kredite sind jedoch tendenziell mit höheren Zinsen verbunden, nicht für alle Immobilienarten oder Kreditnehmer verfügbar und bergen Risiken, auf die Kunden aufmerksam gemacht werden sollten. Conroy und Amber, eine Rechtsanwältin, haben einen 25-jährigen Kredit mit monatlichen Tilgungszahlungen von 1.500 Pfund Sterling – etwa dem Betrag, den sie zuvor für die Miete zahlten.

Er sagt, sie fühlten sich wegen der höheren Kosten wohl, da sie „ziemlich gut verdienen“ und mit steigenden Gehältern rechnen. Aber ihm ist bewusst, dass das Risiko, in eine negative Equity (Unterdeckung) zu geraten, bei einer Hypothek ohne oder mit niedriger Anzahlung größer ist. Dies liegt vor, wenn der Wert einer Immobilie unter den noch geschuldeten Kreditbetrag fällt – was dem Kreditnehmer potenziell schmerzhafte Kosten auferlegen kann, falls er plötzlich verkaufen muss.

Conroy sagt, sie planten, ihre Hypothek in den ersten fünf Jahren übermäßig zu tilgen, um mehr Eigenkapital in ihrem Zuhause aufzubauen. „Auf dem Immobilienmarkt gibt es immer ein Element des Glücksspiels“, sagt er. „Aber ich habe die Gegend, in die wir gezogen sind, recherchiert, und ich denke nicht, dass die Hauspreise fallen werden.“

„Wir planen, hier unser ganzes Leben zu bleiben“

Die 27-jährige Bronya und ihr Partner George, 29, nutzten ebenfalls eine Hypothek mit niedriger Anzahlung, um im August ihr vierzimmeriges Haus in Rhuddlan, Nordwales, zu kaufen. Lloyds lieh ihnen 258.000 Pfund Sterling – rund 98 Prozent des Immobilienwerts – über eine Laufzeit von 33 Jahren, und sie mussten nur 5.000 Pfund Sterling als Anzahlung leisten.

Das Paar zahlt einen Zinssatz von 5,89 Prozent, festgeschrieben für fünf Jahre, was monatlichen Tilgungszahlungen von 1.400 Pfund Sterling entspricht – ungefähr demselben Betrag, den sie zuvor für die Miete einer Ein-Zimmer-Wohnung zahlten. Bronya, eine Staatsbedienstete, sagt, sie hätten eine höhere Anzahlung leisten können, wollten ihr Sparguthaben jedoch für ein Renovierungsprojekt verwenden, das mehr als 20.000 Pfund Sterling kosten wird.

Ihnen ist sich der Risiken einer negativen Equity bewusst, glauben aber, dass die Renovierung den Wert ihres Hauses steigern wird. „Wir planen auch, hier unser ganzes Leben zu bleiben“, fügt George hinzu und erklärt, dass sie bereit sind, eventuelle Tiefs auf dem Immobilienmarkt auszusitzen.

Die weitverbreitete Inanspruchnahme von Hypotheken mit niedriger Anzahlung durch Kreditnehmer, die sie sich eigentlich nicht leisten konnten, wurde als Hauptfaktor für die globale Finanzkrise von 2008 angesehen. Heutige Angebote unterliegen jedoch viel strengeren Prüfungen der Zahlungsfähigkeit und bergen nicht die gleichen Risiken, sagt David Hollingworth, Associate Director bei der Maklerfirma L&C Mortgages.

Kreditnehmer der Null-Anzahlungshypothek von Skipton müssen beispielsweise nachweisen, dass sie ihre Mietzahlungen für mindestens zwölf aufeinanderfolgende Monate sowie ihre Kreditzahlungen für die letzten sechs Monate pünktlich geleistet haben. Und Lloyds vergibt keine seiner Hypotheken mit 5.000-Pfund-Sterling-Anzahlung für Neubauten und Wohnungen im Rahmen von Shared Ownership.

Hollingworth sagt, Kreditgeber erkannten an, dass einige Menschen zwar „eine gute Zahlungsfähigkeit haben, aber möglicherweise Schwierigkeiten haben, eine Anzahlung anzusparen, während sie Miete zahlen und mit den Kosten des Lebensunterhalts konfrontiert sind“. Nach einer kürzlich erfolgten Regeländerung bieten Kreditgeber zudem mehr Flexibilität hinsichtlich der Höhe der Darlehenssumme, solange diese innerhalb der finanziellen Möglichkeiten liegt, fügt er hinzu.

Trotzdem rät er Kreditnehmern, gesunden Menschenverstand walten zu lassen. „Überlegen Sie sorgfältig – wie sehen die monatlichen Zahlungen aus? Ist Ihnen bewusst, dass die Zinssätze steigen könnten?“

Für deutsche Anleger und Immobilieninteressierte ist die Entwicklung in Großbritannien durchaus aufschlussreich. Auch hierzulande sind die Immobilienpreise in vielen Ballungszentren stark gestiegen, und die erforderlichen Eigenkapitalanteile von oft 20 bis 30 Prozent des Kaufpreises stellen für viele junge Familien eine kaum überwindbare Hürde dar. Während in Deutschland Vollfinanzierungen ohne Eigenkapital nach der Finanzkrise deutlich seltener geworden sind, zeigen die britischen Beispiele, dass Kreditgeber unter bestimmten Voraussetzungen wieder bereit sind, höhere Beleihungsausläufe zu gewähren – allerdings zu deutlich höheren Zinskonditionen und mit strengen Bonitätsprüfungen.

Hypothek Ohne AnzahlungImmobilienfinanzierung GroßbritannienSkipton Building SocietyErstkäuferNegative EquityNiedrige AnzahlungLloyds HypothekImmobilienmarkt Uk

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. SpaceX-Aktie: Könnte eine Investition von 5.000 Dollar Millionär machen?
  4. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  5. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.