
Hudbay und Mitsubishi genehmigen Kupferprojekt Copper World in Arizona
Bau des 2,1-Milliarden-Dollar-Projekts startet; Produktion soll in der zweiten Jahreshälfte 2029 beginnen.
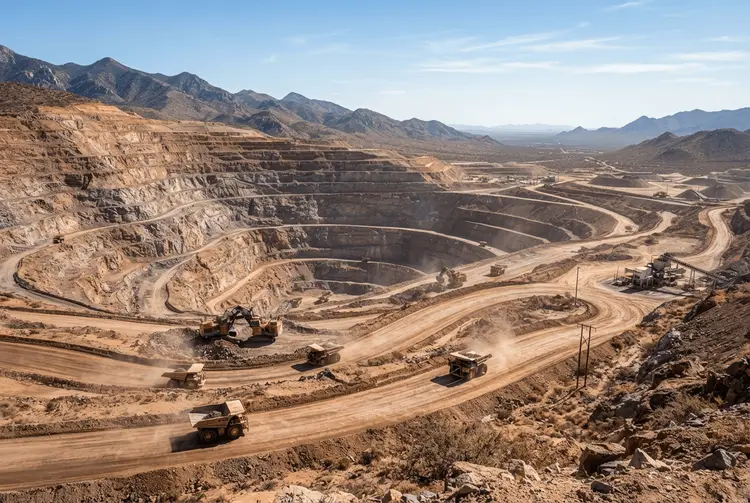
Hudbay Minerals und sein japanischer Partner Mitsubishi haben den Bau des Kupferprojekts „Copper World" in Arizona offiziell genehmigt. Das Vorhaben liegt rund 50 Kilometer südöstlich von Tucson und gilt als eines der bedeutendsten neuen Kupferprojekte in den Vereinigten Staaten. Die Produktion soll in der zweiten Jahreshälfte 2029 aufgenommen werden. Die Entscheidung folgt auf die Veröffentlichung einer definitiven Machbarkeitsstudie (DFS).
Mit dem grünen Licht für den Bau rückt ein Projekt in die Umsetzungsphase, das die Kupferproduktion von Hudbay deutlich verändern soll. Das Unternehmen hält 70 Prozent an dem Joint Venture, Mitsubishi ist mit 30 Prozent beteiligt. Analysten bewerten das Vorhaben trotz gestiegener Kosten als attraktiv – vor allem wegen der hohen Hebelwirkung auf den Kupferpreis.
Die Details
Die geschätzten Kapitalkosten für Copper World belaufen sich auf 2,1 Milliarden US-Dollar. Das entspricht einem Anstieg von 59 Prozent gegenüber der vorläufigen Machbarkeitsstudie aus dem Jahr 2023. Hudbay führt diesen Anstieg auf geänderte Projektumfänge zurück. Trotz der höheren Investitionssumme stufen Analysten, darunter Fahad Tariq von Jefferies, das Projekt aufgrund der hohen Hebelwirkung auf den Kupferpreis als attraktiv ein.
Bemerkenswert ist die Finanzierungsstruktur: Hudbay plant, lediglich etwa 500 Millionen US-Dollar selbst beizutragen. Die erste Kapitalzahlung des Unternehmens ist erst für 2028 vorgesehen. Die Finanzierung soll über mehrere Bausteine gesichert werden:
- eine Einlage von Mitsubishi in Höhe von 600 Millionen US-Dollar,
- eine Stream-Finanzierung von Wheaton Precious Metals über 230 Millionen US-Dollar,
- ein geplantes Fremdkapitaldarlehen von 650 Millionen US-Dollar.
Auf der Produktionsseite erwartet Hudbay in den ersten zehn Jahren eine durchschnittliche jährliche Produktion von 102.000 Tonnen Kupfer. Das ist eine Steigerung von 11 Prozent gegenüber der Prognose aus dem Jahr 2023. Die durchschnittlichen Cash-Kosten werden auf 1,65 US-Dollar pro Pfund geschätzt. Durch das Projekt soll sich die konsolidierte Kupferproduktion von Hudbay auf etwa 250.000 Tonnen pro Jahr verdoppeln.
Ein sogenannter „Extension Case" könnte die Lebensdauer der Mine durch die Einbeziehung weiterer Ressourcen auf 37 Jahre ausweiten. Voraussetzung dafür sind die entsprechenden Genehmigungen für die Nutzung von Bundesland. Zudem evaluiert Hudbay eine bereits genehmigte Konzentrat-Laugungsanlage. Durch die Produktion von Kupferkathoden könnte diese den Nettobarwert (NPV) des Projekts um geschätzte 377 Millionen US-Dollar steigern.
Hintergrund: Was bisher geschah
Das Copper-World-Projekt ist Teil einer größeren Strategie von Hudbay in Arizona. Bereits am 24.06.2026 berichtete aktien.news, dass Hudbay die Übernahme von Arizona Sonoran Copper erfolgreich abgeschlossen hat. Im Rahmen der Transaktion erhielten die Aktionäre von Arizona Sonoran je 0,242 Hudbay-Stammaktien für jede gehaltene Aktie. Die Akquisition erfolgte über einen gerichtlich genehmigten „Plan of Arrangement" und umfasste sämtliche Anteile, die sich zuvor noch nicht im Besitz von Hudbay befanden. Mit dem Abschluss der Transaktion festigte Hudbay seine Stellung als führendes, auf Amerika fokussiertes Kupferunternehmen. Das neu erworbene Cactus-Projekt von Arizona Sonoran ergänzt das bestehende Copper-World-Projekt und bildet gemeinsam mit diesem einen der bedeutendsten Kupferdistrikte der Region.
Der Kupferstandort Arizona zieht auch andere Bergbauunternehmen an. Bereits am 26.03.2026 berichtete aktien.news, dass Taseko Mines die Produktion seiner Florence-Kupfermine vorantreibt. Chief Executive Stuart McDonald gab auf der CERAWeek-Konferenz von S&P Global in Houston bekannt, dass das Projekt auf eine Jahresproduktion von rund 85 Millionen Pfund Kupferkathoden abzielt. Florence setzt auf die sogenannte In-situ-Gewinnung – ein Verfahren, das bislang vor allem im Uranbergbau bekannt ist. Bergbauunternehmen setzen zunehmend auf unkonventionelle Abbauverfahren, um die umfangreichen niedergradigen Erzvorkommen Arizonas wirtschaftlich zu erschließen.
Auch bei anderen Arizona-Projekten sind die Kosten zuletzt deutlich gestiegen. Am 30.04.2026 berichtete aktien.news, dass South32 die geschätzten Investitionsausgaben für sein Taylor-Projekt in Arizona erheblich nach oben korrigiert hat. Die Kosten steigen von ursprünglich 2,16 Milliarden US-Dollar auf nunmehr 3,3 Milliarden US-Dollar – ein Anstieg von rund 53 Prozent. Das Taylor-Projekt ist die erste Erschließungsphase des größeren Hermosa-Projekts, eines Zink-Blei-Silber-Vorhabens. Am 24.09.2026 meldete aktien.news zudem, dass Ivanhoe Electric die aktualisierte Vorstudie für sein Kupferprojekt Santa Cruz veröffentlichte. Die Investitionskosten vor Produktionsbeginn steigen dort auf 1,43 Milliarden US-Dollar, nach 1,24 Milliarden US-Dollar vor einem Jahr – ein Plus von 15 Prozent. Der Nettobarwert kletterte zugleich von 1,4 Milliarden auf 1,5 Milliarden US-Dollar, während die interne Rendite von 20 auf 19 Prozent sank und sich die Amortisationszeit verlängerte.
Historisch geht Copper World auf die ehemalige Rosemont-Lagerstätte zurück. Nach rechtlichen und regulatorischen Hürden in der Vergangenheit hat Hudbay den Minenplan so angepasst, dass die initiale Förderung primär auf privatem Land stattfindet. Damit will das Unternehmen langwierige Genehmigungsverfahren für Bundesland umgehen. Das Projekt soll über 1.000 Arbeitsplätze in der Bauphase und 500 dauerhafte Stellen in der Betriebsphase schaffen.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist Copper World vor allem wegen seiner Größenordnung und seiner Kapitalstruktur interessant. Hudbay trägt selbst nur einen vergleichsweise kleinen Teil der Investitionssumme, während Mitsubishi, Wheaton Precious Metals und ein geplantes Fremdkapitaldarlehen den Großteil der Finanzierung stemmen. Das reduziert den unmittelbaren Kapitalbedarf des Unternehmens, verschiebt aber auch einen Teil der künftigen Wertschöpfung zu den Partnern.
Die hohe Hebelwirkung auf den Kupferpreis, die Analysten wie Fahad Tariq von Jefferies hervorheben, bedeutet zugleich ein erhöhtes Risiko: Steigt der Kupferpreis, profitieren die Beteiligten überproportional – fällt er, wirkt sich das ebenso deutlich aus. Die geschätzten Cash-Kosten von 1,65 US-Dollar pro Pfund geben dabei einen Anhaltspunkt, ab welchem Preisniveau das Projekt wirtschaftlich arbeitet.
Ein weiterer Aspekt ist die Verdopplung der konsolidierten Kupferproduktion von Hudbay auf etwa 250.000 Tonnen pro Jahr. Damit würde das Unternehmen seine Position als Kupferproduzent deutlich ausbauen. Die bereits genehmigte Konzentrat-Laugungsanlage könnte den Nettobarwert um geschätzte 377 Millionen US-Dollar erhöhen, sofern Hudbay sich für deren Umsetzung entscheidet.
Ausblick
Die Produktionsaufnahme ist für die zweite Jahreshälfte 2029 vorgesehen. Die erste Kapitalzahlung von Hudbay ist für 2028 geplant. Sollte der „Extension Case" umgesetzt werden, könnte sich die Lebensdauer der Mine auf 37 Jahre verlängern – vorausgesetzt, die Genehmigungen für die Nutzung von Bundesland liegen vor. Hudbay-CEO Peter Kukielski bezeichnete das Projekt als zentralen Baustein für den Aufbau eines führenden Kupferdistrikts in Arizona. In Kombination mit der Übernahme der Arizona Sonoran Copper Company und dem Cactus-Projekt strebt das Unternehmen an, den drittgrößten Kupferdistrikt Nordamerikas zu etablieren.
Kurz erklärt
- Definitive Machbarkeitsstudie (DFS): abschließende technische und wirtschaftliche Untersuchung, die vor der endgültigen Bauentscheidung eines Bergbauprojekts erstellt wird.
- Nettobarwert (NPV): Kennzahl, die den heutigen Wert aller künftigen Zahlungsströme eines Projekts abbildet.
- Stream-Finanzierung: Finanzierungsmodell, bei dem ein Geldgeber im Voraus zahlt und dafür das Recht auf einen Teil der künftigen Produktion erhält.
- Cash-Kosten: die laufenden Kosten für die Produktion einer Einheit Rohstoff, hier pro Pfund Kupfer.