
Hudbay senkt Kostenprognose: Copper Mountain liefert erstmals freien Cashflow
Der kanadische Kupferproduzent senkt die Jahresprognose zum zweiten Mal und meldet Rekordumsatz im dritten Quartal 2026.
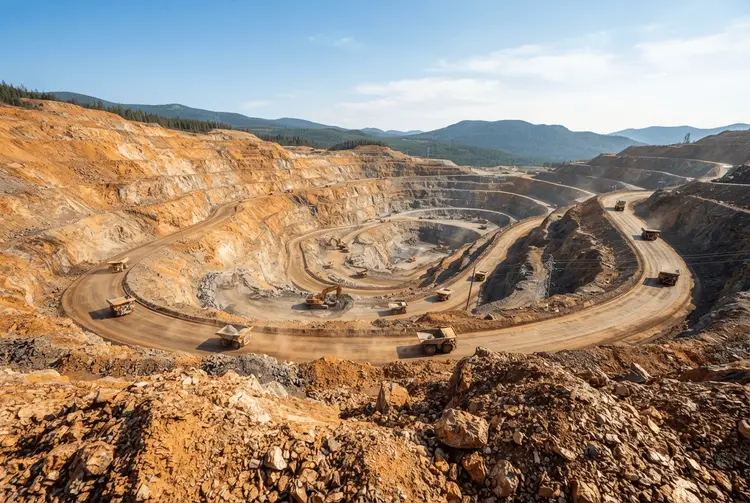
Hudbay Minerals (TSX, NYSE: HBM) hat seine jährliche Kostenprognose erneut gesenkt. Auslöser ist die Mine Copper Mountain in British Columbia, die zum ersten Mal seit dem Erwerb im Jahr 2023 einen positiven freien Cashflow in einem Quartal erwirtschaftete. Das Unternehmen meldete die Zahlen für das dritte Quartal 2026 am Donnerstag.
Konkret erwartet Hudbay nun jährliche Kupfer-Cash-Kosten nach Abzug von Gutschriften für andere Metalle von minus 55 bis minus 35 Cent pro Pfund. Zuvor hatte die Prognose bei minus 45 bis minus 25 Cent gelegen. Der negative Wert bedeutet, dass die Deckungsbeiträge aus Nebenprodukten die in dieser Kennzahl enthaltenen Kosten vollständig abdecken.
Der bereinigte Gewinn je Aktie stieg im dritten Quartal um das Zwölffache auf 34 Cent. Damit lag das Ergebnis leicht unter der durchschnittlichen Analystenschätzung von 36 Cent. Auch die Prognose für die nachhaltigen Cash-Kosten senkte Hudbay auf 1,40 bis 1,80 US-Dollar pro Pfund, nach zuvor 1,70 bis 2,10 US-Dollar.
Hudbay hebt sich mit der zweiten Senkung von der Branche ab
Die jährliche Produktionsprognose bleibt unverändert bei 110.000 bis 138.000 Tonnen Kupfer und 217.000 bis 272.000 Unzen Gold. Bei den Ausgaben für nachhaltiges Kapital rechnet Hudbay mit 35 Millionen Dollar weniger als im Budget von 435 Millionen Dollar. Das Unternehmen begründet dies mit geringeren kapitalisierten Abraumkosten, Kapitalverschiebungen und Effizienzgewinnen.
„Trotz anhaltender inflatorischer Druckverhältnisse in der Bergbauindustrie, insbesondere bei Kraftstoff- und Verbrauchsmaterialkosten, hebt sich Hudbay als erstes Unternehmen in unserer Beobachtungspopulation hervor, das seine Kostenvorgabe für 2026 bereits zweimal gesenkt hat“, schrieb Jefferies-Bergbauanalyst Fahad Tariq in einem Bericht. „In einer Zeit, in der viele Produzenten weiterhin mit Kostensteigerungen kämpfen, unterstreicht die Anpassung Hudbays Fähigkeit, branchenweite Druckfaktoren zu kompensieren, und stärkt ihre Position als Niedrigkostenerzeuger für Kupfer weiter.“
Der Umsatz verdoppelt sich auf einen Rekordwert von 765,9 Millionen Dollar
Im dritten Quartal mehrte sich der Umsatz mehr als doppelt auf einen Rekordwert von 765,9 Millionen Dollar. Die Kupferproduktion stieg im Vergleich zum Vorjahr um 25 Prozent auf 30.152 Tonnen, die Goldförderung legte um 30 Prozent auf 69.513 Unzen zu.
Die Goldproduktion übertraf die Prognose von BMO Capital Markets von 59.000 Unzen sowie den Konsensschätzwert der Analysten von 62.000 Unzen. Als Treiber nennt das Unternehmen höhere Durchsatzmengen, Gehalte und Ausbeuten in Manitoba. Die Aufbereitungsanlage von Copper Mountain verarbeitete im September 43.500 Tonnen pro Tag und liegt weiterhin auf Kurs, bis Ende des Jahres 50.000 Tonnen pro Tag zu erreichen.
Copper Mountain erwirtschaftet erstmals einen positiven freien Cashflow
Hudbay meldete einen quartalsweisen freien Cashflow von 201,9 Millionen Dollar. Die Kennzahl errechnet sich aus 313,9 Millionen Dollar operativem Cashflow vor Änderungen im Working Capital abzüglich 112 Millionen Dollar an bereinigten nachhaltigen Kapitaleinlagen; Investitionskosten für Wachstumsvorhaben sind darin nicht enthalten.
„Wichtig ist, dass Copper Mountain unter Hudbays Eigentum zum ersten Mal einen positiven freien Cashflow generierte“, schrieb TD-Securities-Analyst Craig Hutchison am Donnerstag. „Wir sehen wachsende Anzeichen dafür, dass die jüngsten operativen Investitionen beginnen, Früchte zu tragen.“
BMO Capital Markets kam dagegen auf ein Defizit von rund 2 Millionen Dollar. Die Bank rechnete mit 215 Millionen Dollar operativem Cashflow nach einem Aufbau des Working Capitals von 99 Millionen Dollar und Abzug von 217 Millionen Dollar an Kapitaleinlagen. Damit wurden die Prognose von BMO von 58 Millionen Dollar und der Konsensschätzwert der Analysten von 88 Millionen Dollar verfehlt. Analyst Matthew Murphy hatte angemerkt, dass das gebundene Working Capital den freien Cashflow unter die Erwartungen drückte. Die unterschiedlichen Definitionen erklären, warum die positive Kennzahl des Unternehmens und der Verfehlungsbetrag bei BMO nebeneinander bestehen können.
Die quartalsweisen Kupfer-Cash-Kosten von 3,09 Dollar pro Pfund lagen über dem jährlichen Leitkorridor des Unternehmens von 1,50 bis 2,50 Dollar. Für das Gesamtjahr erwartet Hudbay die Kosten am oberen Ende dieses Bereichs. Hudbay hatte Copper Mountain im Juni 2023 übernommen; der Sanierungsplan umfasste mehr Abraumabbau für einen besseren Zugang zum Erz sowie Maßnahmen zur Steigerung der Leistung der Aufbereitungsanlage.
Hudbay und Mitsubishi genehmigen den Bau von Copper World
Am 21. Oktober genehmigten Hudbay und Mitsubishi den Bau des Copper-World-Projekts. Das Vorhaben liegt rund 50 Kilometer südöstlich von Tucson in Arizona und erfordert initiale Wachstumskapitalausgaben von 2,1 Milliarden Dollar. Die erste Produktion strebt Hudbay in der zweiten Hälfte des Jahres 2029 an.
Der eigene Kapitalbeitrag von Hudbay zum Projekt soll insgesamt etwa 500 Millionen Dollar betragen und ab dem Jahr 2028 anfallen. Die Investition von Mitsubishi, ein Edelmetall-Stromvertrag und geplante Projektschulden würden den Großteil des verbleibenden Bedarfs decken, erklärten die Partner bei der Genehmigung des Baus.
Die Hudbay-Aktien fielen am Donnerstagmorgen in Toronto um 1,3 Prozent auf rund 21 kanadische Dollar, was einer Bewertung von etwa 9,8 Milliarden US-Dollar entspricht. Die Aktie notierte zwischen 20,26 und 44,48 kanadischen Dollar.