
Gold im Fokus: Experten sehen langfristiges Argument trotz Preisschwäche intakt
Auf der New Orleans Investment Conference diskutierten vier Marktexperten über Gold, Silber, Platin und Palladium.
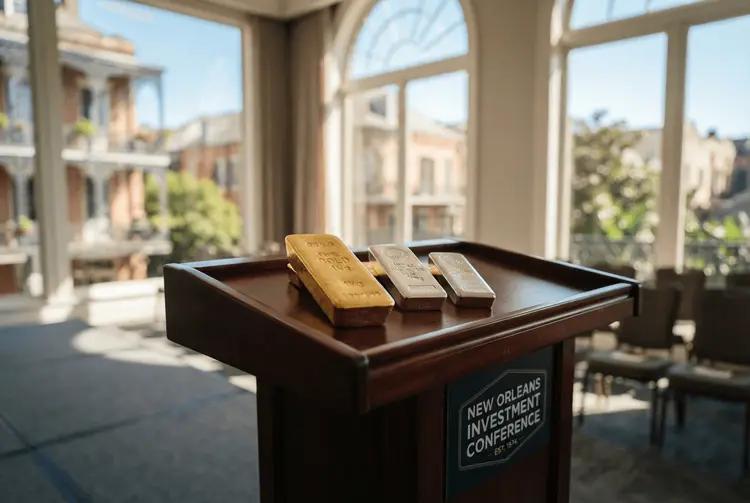
Der langfristige Anlagefall für Gold mag sich weiter stärken, doch die jüngste Preisschwanklichkeit hat viele Anleger verunsichert. Auf der diesjährigen New Orleans Investment Conference argumentierte ein Gremium aus Marktexperten, dass die kurzfristigen Aussichten zwar zunehmend komplexer werden, die grundlegenden Gründe für den Besitz von Gold jedoch nach wie vor klar sind. Die jährliche Podiumsdiskussion über Edelmetalle wurde von Kerry Stevenson moderiert, dem Gründer und Chief Executive der Australian Gold Conference.
Zusammengebracht wurden Dana Samuelson, Alasdair Macleod, Rich Checkan und Omar Ayales, um die Perspektiven für Gold, Silber und andere Edelmetalle im Kontext steigender Staatsverschuldung, persistierender Inflation, weit verbreiteter geopolitischer Unsicherheit und sich wandelnder Nachfrageentwicklungen zu untersuchen. Eine Frage trat dabei besonders hervor: Hat die Edelmetallbranche das Anlegen in Gold für Neueinsteiger zu kompliziert gemacht?
Für Alasdair Macleod von Macleod Finance lautet die Antwort überwiegend ja. Er argumentierte, dass Anleger über kurzfristige Preisbewegungen hinaussehen und die fundamentale Rolle von Gold als Währung und Wertspeicher verstehen sollten. „Gold ist ziemlich konstant", sagte er und erklärte, dass sich vielmehr die Kaufkraft der Währungen ändere. Aus diesem Grund sollten Marktteilnehmer erkennen, dass der Haltebestand an gelbem Metall nicht als weitere Handelsposition betrachtet werden sollte, sondern als Möglichkeit zur Bewahrung des Wohlstands, während der Wert von Papierwährungen verliert.
Der jüngste Ausverkauf hat bei Gold und Silber technischen Schaden hinterlassen
Trotz ihrer positiven langfristigen Perspektive warfen die Panelteilnehmer den jüngsten Ausverkauf bei Edelmetallen nicht einfach beiseite. Dana Samuelson, Präsident der American Gold Exchange, verwies auf technische Schäden sowohl bei Gold als auch bei Silber und stellte fest, dass der Goldpreis unter US$3.950 pro Unze gefallen war, während Silber unter US$50 pro Unze sank. Beide Metalle notierten unter ihren Tiefstständen vom Juli, was einen technischen Rückschlag darstellte, dessen Behebung Zeit in Anspruch nehmen könnte.
Omar Ayales von Gold Charts R Us warnte ebenfalls, dass Anleger sich auf eine Phase der Abwärtskonsolidierung einstellen sollten, anstatt davon auszugehen, dass die Preise schnell wieder ihre Aufwärtstrendbahn aufnehmen werden. Aus technischer Sicht stuft er den Bruch als signifikant ein und deutete darauf hin, dass der Markt möglicherweise eine längere Phase der Schwäche erleben wird. Er schätzt, dass die Konsolidierung ein bis zwei Jahre dauern könnte, betonte jedoch, dass dies längerfristige Positionen nicht unbedingt ungültig macht.
Die jüngste Schwäche spiegelt auch breitere Veränderungen in den Währungs- und Energiemärkten wider. Ayales bemerkte, dass höhere Ölpreise zu einer Stütze für die US-Wirtschaft und den Dollar geworden sind, während die Schwäche europäischer und anderer wichtiger Währungen zur relativen Stärke des Greenback beigetragen hat. Diese Kombination schafft ein herausforderndes Umfeld für Gold, das typischerweise von einem schwächeren US-Dollar profitiert.
Rich Checkan, Präsident und COO von Asset Strategies International, ermutigte seinerseits die Anleger, eine längerfristige Perspektive beizubehalten. Für ihn ist Gold kein kurzfristiger Trade, sondern eine Form des Vermögensschutzes. „Ich betrachte es als meine Vermögensversicherung und verkaufe es nur, wenn ich eine Art Krise erlebe", sagte er. Er räumte ein, dass politische Entwicklungen und potenzielle geopolitische Ereignisse kurzfristig zusätzliche Gegenwinde für Gold schaffen könnten. Dennoch behielt er bei, dass das langfristige Anlageargument intakt bleibe.
Die wachsende US-Staatsverschuldung bildet den Kern des bullischen Arguments
Die bullische Aussicht des Panels mündete letztlich in eine zentrale Sorge: die Staatsverschuldung. Checkan bezweifelte, ob Anleger wirklich erwarten, dass gewählte Politiker die Staatsausgaben reduzieren, und verwies auf die enormen Kosten der Bedienung der US-Staatsverschuldung sowie die mit fortgesetzter Kreditaufnahme verbundenen inflatorischen Druckfaktoren. Als Beleg für die wachsende Belastung nannte er jährliche US-Kosten zur Schuldendienstbelastung in Höhe von etwa US$1,6 Billionen.
Macleod führte das Argument weiter und schlug vor, dass Anleger ihren Fokus von Inflationszahlen auf den sinkenden Kaufwert der Währungen verlagern müssen. Er argumentierte, dass Regierungen zwar die gemeldete Inflation beeinflussen können, dies aber nicht zwangsläufig verhindert, dass Währungen im Laufe der Zeit an Wert verlieren. Die Panelteilnehmer zweifelten zudem daran, ob Zentralbanken über die Flexibilität verfügen, die Zinssätze ausreichend anzuheben, um positive reale Renditen wiederherzustellen, ohne weitere wirtschaftliche und finanzielle Instabilität zu erzeugen.
Checkan hob den Unterschied zwischen dem Schuldenumfeld der frühen 1980er Jahre hervor, als der damalige Federal-Reserve-Vorsitzende Paul Volcker die Zinssätze aggressiv anhob, um die Inflation zu bekämpfen, und der heutigen, viel größeren Schuldenlast. Die US-Regierung habe derzeit eine Verschuldung von ungefähr US$40 Billionen, sagte er, im Vergleich zu rund US$1 Billion in der früheren Periode.
Für Ayales schafft dies einen schwierigen Hintergrund für die traditionelle Portfolio-Diversifikation. Historisch gesehen haben Anleger in wirtschaftlichen Abschwüngen Zuflucht bei Staatsanleihen gesucht. Allerdings könnten größere fiskalische Defizite und rückläufige Steuereinnahmen die Kreditbedürfnisse der Regierung erhöhen, was die Anleiherenditen möglicherweise in die Höhe treiben könnte, anstatt den traditionellen Schutz als sichere Häfen zu bieten. Infolgedessen sieht er Gold als einen zunehmend wichtigen Ort für Anleger, die versuchen, ihre Kaufkraft zu bewahren.
Die Anlegerbeteiligung bleibt trotz starker Goldperformance begrenzt
Trotz der starken Performance von Gold sagten die Panelteilnehmer, dass die Beteiligung der Anleger relativ begrenzt bleibt, insbesondere in den USA. Checkan verwies auf eine Umfrage des World Gold Council, bei der angeblich etwa 75 bis 80 Prozent der Befragten zustimmten, dass Gold einen Platz in einem Anlageportfolio haben sollte. Die tatsächlichen Allokationen bleiben jedoch vergleichsweise gering.
Er identifizierte zwei große Hindernisse: ein Mangel an Vertrauen in die Edelmetallbranche und unzureichende Investorenaufklärung. „Der erste Grund – (die Menschen fühlen), dass sie Edelmetallhändlern nicht vertrauen können, und das ist ein schrecklicher, aber absolut verdienter Ruf in unserer Branche", sagte er. Das zweite Hindernis sei, argumentierte Checkan, dass viele Anleger die Rolle, die Edelmetalle in einem Portfolio spielen können, einfach nicht verstehen.
Samuelson erklärte, dass amerikanische Anleger historisch gesehen weniger geneigt seien, physisches Gold zu halten, als Anleger in Ländern, die Währungsinstabilität oder Finanzkrisen erlebt haben. Die langjährige Position des US-Dollars als Reservewährung der Welt habe ein Sicherheitsgefühl vermittelt, das die wahrgenommene Notwendigkeit von Alternativen reduziert habe. Er glaubt jedoch, dass sich dies ändern könnte, wenn die Aktienmärkte einen signifikanteren Einbruch erfahren. „Angst ist der größte Treiber für den Kauf von Edelmetallen in den USA", sagte Samuelson und erklärte, dass Anleger typischerweise Interesse an physischem Gold entwickeln, wenn das Vertrauen in traditionelle Finanzanlagen zu schwächen beginnt. Für das Panel stellt dies eine wichtige Quelle potenzieller zukünftiger Nachfrage dar.
Silber, Platin und Palladium folgen eigenen Angebots- und Nachfragefaktoren
Während Gold einen Großteil der Diskussion dominierte, sprachen die Panelteilnehmer auch über spezifische Angebots-/Nachfrage-Faktoren, die drei weitere Edelmetalle betreffen: Silber, Platin und Palladium. Samuelson verwies auf die schwächere indische Silbernachfrage als einen wichtigen Beitrag zur jüngsten Marktschwäche. Er erklärte, dass staatliche Beschränkungen und Steuern auf Silberimporte den Einkauf aus einem Markt reduziert hätten, der im Vorjahr eine bedeutende Rolle bei der Stützung der Preise gespielt hatte. Er glaubt jedoch, dass der Sektor einem Punkt nahekommt, an dem Angebot und Nachfrage wieder ins Gleichgewicht kommen könnten, wodurch die Voraussetzungen für eine Erholung geschaffen würden.
Macleod war konstruktiver, beschrieb Silber als relativ preisgünstig und deutete an, dass sein Preis schließlich mit Gold und dem breiteren Rohstoffkomplex mithalten könnte. Er bemerkte auch, dass ein steigender Goldpreis Anleger schließlich dazu ermutigen könnte, in Silber zu investieren, da sie nach Exposure zu Edelmetallen zu niedrigeren Nominalpreisen suchen. Platin und Palladium stehen unterdessen vor zusätzlichen industriellen Überlegungen, einschließlich ihrer Verwendung in Automobil-Katalysatoren. Samuelson deutete darauf hin, dass schwächere industrielle Aktivitäten und gedämpfte asiatische Nachfrage zum Druck in diesen Märkten beitragen.
Bereits am 07.10.2026 berichtete aktien.news von einem möglichen strukturellen Wandel
Die aktuelle Diskussion in New Orleans knüpft an eine frühere Einschätzung an: Bereits am 07.10.2026 berichtete aktien.news, dass die wachsende Rolle von Gold als monetäres Äquivalent zu Staatsanleihen und dem US-Dollar einen strukturellen Wandel markieren könnte – und nicht nur einen weiteren zyklischen Bullenmarkt. Diese Einschätzung teilten Sprott Managing Partner John Hathaway und Incrementum Partner Ronald-Peter Stöferle am 22. September auf dem Precious Metals Summit in Beaver Creek im US-Bundesstaat Colorado mit. Das Gespann verwies auf den anhaltenden Kauf durch Zentralbanken, die fortschreitende De-Dollarisierung sowie die Fähigkeit des Goldes, sich seit 2022 selbst bei steigenden Anleiherenditen zu erhöhen.
Auch die Einordnung von Korrekturen hat bei aktien.news bereits Tradition: Am 15.07.2026 berichtete die Redaktion, dass führende Edelmetallexperten auf dem Rick Rule Symposium die damalige Goldpreis-Korrektur nicht als Warnsignal werteten, sondern als normales Merkmal eines gesunden Bullenmarktes. Die fundamentalen Treiber wie Zentralbanknachfrage, steigende Staatsverschuldung und ein struktureller Wandel in der Wahrnehmung von Gold blieben nach Einschätzung der Experten fest intakt. Brien Lundin, Herausgeber des Gold Newsletter, bezeichnete die Rallye damals als erst den vierten Gold-Bullenmarkt, seit das Edelmetall im Jahr 1971 seine Funktion als Währungsanker verlor.
Ergänzend berichtete aktien.news am 08.08.2026, dass die US-Notenbank Federal Reserve mit ihrer jüngsten Zinsentscheidung die Edelmetallmärkte in zwei Lager gespalten hatte: Während Gold von der anhaltenden Unsicherheit profitierte und zulegen konnte, geriet Silber unter Druck und verzeichnete Verluste. Die Fed signalisierte damals ein sogenanntes „Higher-for-Longer"-Szenario, also ein Umfeld, in dem die Zinsen über einen längeren Zeitraum auf erhöhtem Niveau verbleiben.
Für deutsche Anleger bleibt die Frage nach der Rolle der Edelmetalle im Depot
Für Privatanleger in Deutschland liefert die Diskussion vor allem eine Einordnung, keine Handlungsanweisung. Die Panelteilnehmer unterscheiden klar zwischen kurzfristiger Preisentwicklung und langfristiger Funktion: Gold wird als Wertspeicher und Absicherung beschrieben, nicht als Handelsposition. Wer Edelmetalle hält, sollte nach Einschätzung der Experten Schwankungen wie den aktuellen Rückschlag einplanen – Ayales rechnet mit einer Konsolidierung von ein bis zwei Jahren, hält längerfristige Positionen aber nicht für ungültig.
Zugleich benennen die Experten konkrete Risikofaktoren, die auch für europäische Anleger relevant sind: ein starker US-Dollar belastet Gold typischerweise, höhere Ölpreise stützen die US-Wirtschaft und den Greenback, und die schwache indische Silbernachfrage drückt auf den Silberpreis. Hinzu kommt die Skepsis der Runde gegenüber Staatsanleihen als klassischem Schutz in Abschwüngen, falls steigende Defizite die Renditen nach oben treiben. Diese Punkte sind als Argumente der Diskussionsteilnehmer zu verstehen, nicht als Prognose.
Energiepreise bleiben die zentrale Variable für die weitere Entwicklung
Mit Blick nach vorne identifizierten die Panelteilnehmer Energiepreise als eine Schlüsselvariable, die Edelmetall-Anleger beobachten müssen. Samuelson warnte davor, dass die globale Wirtschaft bereits Monate höherer Energiekosten erlebt hat, während eine weitere militärische Eskalation zusätzliche Versorgungsunterbrechungen und inflatorische Druckfaktoren schaffen könnte. Er hob Diesel als besonders wichtig hervor aufgrund seiner weit verbreiteten Nutzung in der gesamten Wirtschaft und seines Einflusses auf Transport- und Produktionskosten.
Letztendlich kehrte die Diskussion zur Bedeutung der Wahrung der Perspektive während Phasen der Volatilität zurück. Samuelson riet Anlegern davon ab, einen exakten Boden zu identifizieren, und schlug vor, dass das Anhäufen von Positionen während der Marktschwäche ein effektiverer Ansatz ist als emotional getriebene Entscheidungen. Der Edelmetallmarkt mag durch technische Indikatoren, Währungsbewegungen, Energieschocks und Geopolitik kompliziert sein. Aber die zentrale Argumentation der Panelteilnehmer war, dass Anleger den Überblick über das große Ganze nicht verlieren sollten.
Da die Staatsverschuldung expandiert und das Vertrauen in traditionelle Finanzanlagen wachsenden Herausforderungen gegenübersteht, könnte die Rolle von Gold als Wertspeicher zunehmend relevant werden. Die Herausforderung für die Branche besteht darin, dieses Argument so klar zu machen, dass Anleger verstehen, warum sie es besitzen möchten – bevor die nächste Krise die Entscheidung für sie trifft.
Diese Fachbegriffe helfen beim Verständnis der Diskussion
- Wertspeicher: Ein Vermögenswert, der Kaufkraft über lange Zeiträume hinweg bewahren soll, ohne laufende Erträge zu erwirtschaften.
- Kaufkraft: Die Menge an Gütern und Dienstleistungen, die eine Währungseinheit tatsächlich erwerben kann.
- Konsolidierung: Eine Marktphase, in der Kurse nach einer Bewegung seitwärts oder abwärts verlaufen, bevor sich ein neuer Trend bildet.
- Reale Rendite: Die Rendite einer Anlage nach Abzug der Inflationsrate.