ANZEIGE

DRDGOLD: Goldproduktion plus 10 Prozent, operativer Gewinn plus 42 Prozent

Der südafrikanische Gold-Tailings-Spezialist meldet einen starken Start ins Geschäftsjahr 2027 mit 725,8 Millionen Rand freiem Cashflow.
•• 5 Min
DRDGOLD: Goldproduktion plus 10 Prozent, operativer Gewinn plus 42 Prozent

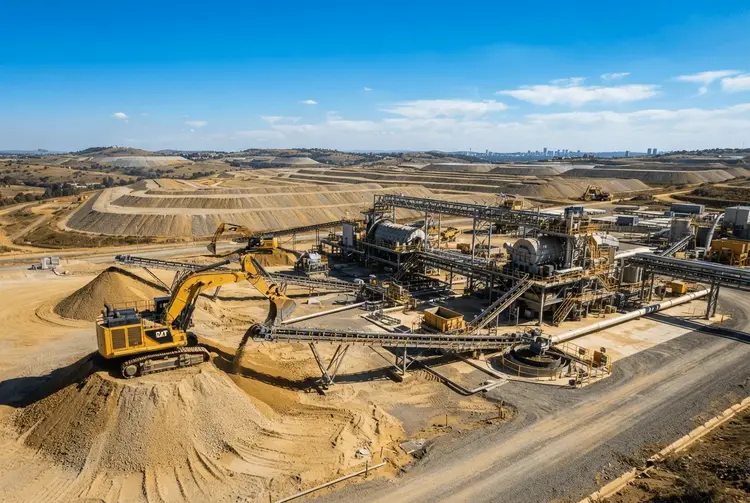
Das südafrikanische Gold-Tailings-Unternehmen DRDGOLD hat das erste Quartal des Geschäftsjahres 2027 (FY27) mit deutlich verbesserten Kennzahlen abgeschlossen. Das zum 30. September endende Quartal brachte eine um 10 Prozent höhere Goldproduktion und einen um 42 Prozent gestiegenen operativen Gewinn. Der freie Cashflow-Zufluss belief sich auf 725,8 Millionen Rand.

Getragen wurde die Entwicklung von einem Umsatzplus von 31 Prozent. Dazu trugen zwei Faktoren bei: Der verkaufte Goldmengenanteil legte um 14 Prozent zu, und der durchschnittlich erzielte Rand-Goldpreis verbesserte sich ebenfalls um 14 Prozent. Bemerkenswert ist, dass die Durchsatzmenge trotz einer Reduktion um 5 Prozent auf 6,2 Millionen Tonnen zurückging – die höhere Produktion resultierte also aus besseren Ausbeutequoten und nicht aus mehr verarbeitetem Material.

„Wir haben einen guten Start ins Geschäftsjahr hingelegt, mit höherer Goldproduktion und einem weiterhin günstigen Goldkurs, was es uns ermöglicht, weiterhin in die Zukunft des Unternehmens zu investieren“, erklärte DRDGOLD-Chief-Executive-Officer Niël Pretorius in einer Mitteilung an Mining Weekly. Das Unternehmen mit Sitz in Johannesburg betreibt die Wiederaufbereitung von Goldrückständen aus stillgelegten Bergbaubetrieben.

Die Details

Auf der Kostenseite zeigt sich ein gemischtes Bild. Die Gesamtkosten pro Kilogramm Gold sanken um 10 Prozent auf 1 562 538 Rand/kg. Die Wachstums-Investitionsausgaben gingen um 29 Prozent auf 555,7 Millionen Rand zurück, weil bestimmte Projekte des Kapitalprogramms „Vision 2028“ dem Abschluss näher rückten. Gegenläufig entwickelten sich die gruppenweiten operativen Cash-Kosten: Sie stiegen im Quartalsvergleich um 12 Prozent auf 1,3 Milliarden Rand. Als Gründe nennt das Unternehmen höhere Kosten für Reagenzien und Diesel, den Einkauf und die Verarbeitung hochwertiger Materialien Dritter sowie steigende Arbeits- und sonstige Kosten bei Far West Gold Recoveries (FWGR) im Vorfeld der Inbetriebnahme des DP2-Anlagen-Ausbaus sowie der Elutions- und Schmelzhallen-Einrichtung.

Beim Kapitalprogramm „Vision 2028“ wurden laut Unternehmen wichtige Infrastrukturprojekte mit Schlüsselmeilensteinen vorangebracht. Der Bau der Regional Tailings Storage Facility bei FWGR war bis zum Quartalsende zu 77 Prozent abgeschlossen, 99 Prozent der für die Inbesitznahme erforderlichen Arbeiten waren vollendet. Der Zeitpunkt der Inbesitznahme bleibt jedoch von behördlichen Genehmigungen und günstigen Wetterbedingungen abhängig. Der Ausbau der DP2-Anlage, mit dem der monatliche Anlagen-Durchsatz auf 1,2 Millionen Tonnen pro Monat verdoppelt werden soll, ist weitgehend abgeschlossen; die Inbetriebnahme ist für Oktober 2026 geplant. Im September wurden zudem die Bauarbeiten an der Libanon-Rückgewinnungsstation aufgenommen, während die Daggafontein-Tailings-Speicheranlage von Ergo bereits im Juli in Betrieb genommen wurde.

Die Bilanz bleibt solide. Ende September 2026 verfügte DRDGOLD über liquide Mittel und Cash-Äquivalente in Höhe von 2,5 Milliarden Rand – nachdem zuvor eine Schlussdividende von 1 Milliarde Rand für das Geschäftsjahr FY26 ausgeschüttet worden war. Das an der JSE, A2X und NYSE notierte Unternehmen blieb bankverschuldetfrei. Die starke Cash-Position ermöglichte es, das Kapitalprogramm fortlaufend zu finanzieren, ohne neue Schulden aufzunehmen.

Hintergrund: Was bisher geschah

Bereits am 22.07.2026 berichtete aktien.news, dass DRDGOLD seine Expansionsstrategie „Vision 2028“ vorantreibt. Das Herzstück des 10 Milliarden Rand schweren Fünf-Projekte-Plans ist die Regionale Rückstandslagerstätte (Regional Tailings Storage Facility – RTSF) im Oberflächen-Wiederaufbereitungsbetrieb Far West Gold Recoveries nahe Carletonville in der südafrikanischen Provinz Gauteng. Das Projekt befand sich damals zu 67 Prozent im Bau und soll das langfristige Produktionsprofil des Unternehmens über viele Jahrzehnte sichern. Die vollständig ausgekleidete RTSF erstreckt sich über eine Fläche von 800 Hektar und wird nach ihrer Fertigstellung bis zu 800 Millionen Tonnen Rückstände aufnehmen können.

Ebenfalls am 22.07.2026 meldete aktien.news im Rahmen des Rohstoff-Monitors von Creamer Media, dass DRDGOLD eine neue Schmelzhütte in Betrieb genommen hat. Der Bericht ordnete die Entwicklung in die Aktivitäten der südafrikanischen Bergbauindustrie ein, zu denen auch Minteks Flotationsforschung und die geplante Ausweitung der Chromproduktion von Sibanye-Stillwater gehörten.

Am 24.04.2026 berichtete aktien.news über ein Webinar von Creamer Media zum Thema Tailings-Management. Dort skizzierte Jaco Schoeman, COO von DRDGOLD, die Entwicklung des Wiederaufbereitungs- und Rekultivierungsbetriebs Ergo am East Rand in Gauteng über die letzten 50 Jahre. Er beschrieb eine grundlegende Verschiebung vom Untertagebau hin zum Übertagebau. Im Mittelpunkt der Diskussion standen regulatorische, finanzielle, technische und soziale Barrieren, die Rekultivierungsbemühungen verlangsamen.

Was das für Anleger bedeutet

Für deutsche Privatanleger ist DRDGOLD ein eher ungewöhnlicher Titel: Das Unternehmen baut kein neues Gold ab, sondern verarbeitet historische Bergbaurückstände. Der Hebel auf den Goldpreis ist dadurch unmittelbar – ein um 14 Prozent höherer durchschnittlich erzielter Rand-Goldpreis schlug sich zusammen mit einem um 14 Prozent gestiegenen verkauften Goldmengenanteil in einem Umsatzplus von 31 Prozent nieder. Gleichzeitig ist das Geschäftsmodell kapitalintensiv, wie die laufenden Investitionen in die RTSF und den DP2-Ausbau zeigen.

Positiv hervorzuheben ist die Kombination aus Schuldenfreiheit, einer Cash-Position von 2,5 Milliarden Rand und einem freien Cashflow-Zufluss von 725,8 Millionen Rand im Quartal. Die gestiegenen operativen Cash-Kosten von 1,3 Milliarden Rand zeigen jedoch, dass Kosteninflation bei Reagenzien, Diesel und Personal die Margen belasten kann. Anleger sollten zudem beachten, dass die Inbesitznahme der RTSF von behördlichen Genehmigungen und günstigen Wetterbedingungen abhängt – Faktoren, die außerhalb der Kontrolle des Unternehmens liegen. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten.

Ausblick

DRDGOLD liegt nach eigenen Angaben weiterhin im Plan, seine Produktionsguidance für FY27 von 160 000 Unzen bis 170 000 Unzen Gold zu erreichen. Die operativen Cash-Kosten sollen innerhalb der Guidance von rund 1 099 000 Rand/kg liegen, die All-in-Sustaining-Kosten werden bei etwa 1 230 000 Rand/kg erwartet.

Für die kommenden Monate stehen mehrere konkrete Termine im Kalender: Die Inbetriebnahme des DP2-Anlagen-Ausbaus ist für Oktober 2026 vorgesehen, die Inbesitznahme der RTSF bei FWGR hängt von Genehmigungen und Wetter ab. Die Gruppe sieht sich zudem in einer günstigen Position, um im Februar nächsten Jahres eine Zwischendividende zu prüfen.

Kurz erklärt

  • Tailings: Rückstände, die bei der Erzverarbeitung anfallen und je nach Restgehalt erneut aufbereitet werden können.
  • All-in sustaining costs: Kennzahl, die alle Kosten für die Aufrechterhaltung der laufenden Produktion zusammenfasst.
  • Freier Cashflow: Der Geldbetrag, der nach Abzug aller Investitionen aus dem operativen Geschäft übrig bleibt.
  • Guidance: Die von einem Unternehmen selbst veröffentlichte Prognose für künftige Kennzahlen.
DrdgoldGoldproduktionGold-TailingsVision 2028Far West Gold RecoveriesFreier CashflowSüdafrika BergbauGoldaktie

Meistgelesene News

  1. Börsenkorrektur kommt unweigerlich: So bereiten sich Anleger richtig vor
  2. Pieper sieht veränderte Marktstruktur als Treiber heftiger Kursausschläge
  3. KI nur für Top-Mitarbeiter: Paysend-CEO setzt auf Leistungsnachweis
  4. Iran-Krieg: Hubschrauberabsturz tötet zwei Soldaten, Tankerangriffe bedrohen Hormuz
  5. Iran bietet Öffnung der Straße von Hormus an: Spannungen eskalieren

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.