ANZEIGE

Dividendenaktien: Wall-Street-Analysten setzen auf Chevron, EPD und Brookfield

Angesichts volatiler Märkte empfehlen führende Wall-Street-Analysten drei Dividendenaktien mit soliden Ausschüttungen und starken Fundamentaldaten.
• 4 Min
Dividendenaktien: Wall-Street-Analysten setzen auf Chevron, EPD und Brookfield

Die Aktienmärkte bleiben volatil. Investoren wägen die Unsicherheit im Nahen Osten, steigende Zinsen und Bedenken hinsichtlich des KI-Handels gegeneinander ab. Vor diesem Hintergrund können Anleger, die nach einem stabilen Einkommensstrom suchen, ihr Portfolio durch den Erwerb von Dividendenaktien stärken.

Dabei kann die Orientierung an den Empfehlungen führender Wall-Street-Analysten helfen, eine Auswahlliste attraktiver Dividendenwerte zusammenzustellen. Die folgende Übersicht basiert auf den von TipRanks verfolgten Einschätzungen – einer Plattform, die Analysten anhand ihrer vergangenen Performance einstuft. Drei dividendenzahlende Aktien stechen dabei hervor.

Chevron: Pipeline, Schieferöl und Stromgeschäft

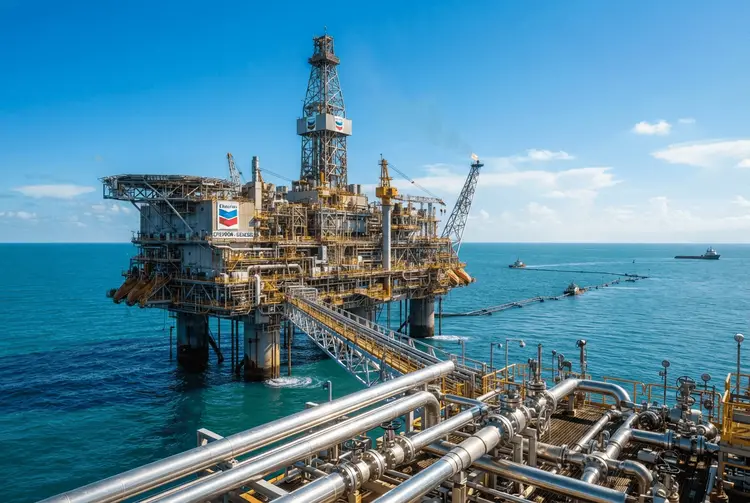
Den Anfang macht der integrierte Öl- und Gaskonzern Chevron (CVX). Anfang des Monats zahlte das Unternehmen eine Quartalsdividende von 1,78 US-Dollar je Aktie. Bei einer annualisierten Dividende von 7,12 US-Dollar je Aktie ergibt sich eine Dividendenrendite von rund 3,5 Prozent.

Nach einem Treffen mit dem Senior Management bestätigte Goldman-Sachs-Analyst Neil Mehta seine Kaufempfehlung für CVX und hob sein Kursziel von 225 auf 240 US-Dollar an. Mehta betonte, dass Chevron eine solide Pipeline vielversprechender internationaler Explorationsprojekte in Lateinamerika, dem Nahen Osten, Westafrika und dem östlichen Mittelmeer aufbaut. Besonderes Augenmerk lag auf Venezuela: Dort erwartet Chevron, die Bruttogewinnmenge bis 2031 unter Nutzung von drei Joint Ventures von etwa 280 kbd auf mehr als 600 kbd zu verdoppeln.

Der Analyst wies zudem auf Chevrons Einsatz neuer Technologien hin, insbesondere bei Schieferöl- und Tight-Oil-Operationen. Im Fokus stehen Produktivitäts- und Effizienzsteigerungen zur Maximierung des Free Cash Flow. Initiativen wie die Optimierung der künstlichen Hebung, KI und maschinelles Lernen sowie fortschrittliche chemische Behandlungen sollen die Ausbeute in neuen Bohrlöchern um etwa 10 Prozent verbessern. In der Folge wird erwartet, dass die Kapitalkosten pro Barrel im US-Schieferölsektor 2026 um 25 Prozent sinken, wobei die Gesamtausgaben im Permian-Bassin unter 3,5 Milliarden US-Dollar fallen sollen.

Mehta sieht zudem Strom als Wachstumschance und verweist auf das US-Erdgasportfolio, Schlüsselgeräte und Partnerschaften, um die steigende Nachfrage zu decken. Chevron unterzeichnete kürzlich einen 20-jährigen Stromabnahmevertrag mit Microsoft (MSFT), um 2,67 GW an Behind-the-Meter-Kapazität bereitzustellen. Das Projekt mit dem Namen Kilby soll 2028 erstmals Strom liefern und Renditen im mittleren zweistelligen Bereich sowie langfristige Cashflows generieren. Mehta belegt unter den mehr als 12.500 von TipRanks verfolgten Analysten Rang 536; seine Bewertungen waren zu 61 Prozent profitabel und erzielten eine durchschnittliche Rendite von 11,3 Prozent.

Enterprise Products Partners: Kernposition mit defensiven Zügen

Die zweite Empfehlung ist Enterprise Products Partners (EPD), ein Master Limited Partnership (MLP), das Midstream-Energiedienstleistungen für Produzenten und Verbraucher von Erdgas, Flüssiggasen (NGLs), Rohöl, Raffinerieprodukten und Petrochemikalien bereitstellt. Mit einer quartalsweisen Barausschüttung von 56 Cent pro Common Unit – annualisiert 2,24 US-Dollar – bietet EPD eine Rendite von etwa 6 Prozent.

Nach einem Telefonat mit dem Unternehmen bestätigte RBC-Capital-Analystin Elvira Scotto ihre Kaufempfehlung für EPD und legte ein Kursziel von 42 US-Dollar fest. Ihre Schätzungen für das zweite Halbjahr 2026 senkte sie leicht und verwies auf die Normalisierung von Margen und Volumen, während die Nachfragedynamik weiterhin stark bleibt. Die Fünf-Sterne-Analystin rechnet wegen der üblichen Saisonalität und der Normalisierung nach den hohen Spannen im ersten Halbjahr mit einem sequenziellen Rückgang, erwartet aber dennoch ein solides drittes Quartal 2026 und eine günstige Aufstellung für 2027.

Vor den Q3-Gewinnen dürften sich Anleger laut Scotto auf die Dauerhaftigkeit der Exportnachfrage, die Fähigkeit von EPD, von Spot-Ladungsverkäufen zu profitieren, sowie das Wachstum der Permian-Volumina konzentrieren. Sie erwartet weiterhin Rückkäufe von Common Units in Höhe von 150 Millionen US-Dollar pro Quartal im zweiten Halbjahr 2026 und einen Anstieg auf 200 Millionen US-Dollar pro Quartal im Jahr 2027, wenn die Kapitaleinsätze sinken und der Free Cash Flow steigt.

Insgesamt ist Scotto bullish für EPD und betrachtet den Wert als Kern-MLP-Haltung mit offensiven und defensiven Merkmalen. Die vielfältige Asset-Basis sei eine Gewähr für stabile Cashflows. „Darüber hinaus hilft der mehrjährige organische Wachstumspuffer der Partnerschaft, die Sichtbarkeit auf das langfristige Dividendenwachstum zu gewährleisten“, sagte Scotto. Die Analystin belegt Rang 199 der von TipRanks verfolgten Analysten, lag zu 67 Prozent richtig und erzielte eine durchschnittliche Rendite von 15,9 Prozent.

Brookfield Infrastructure: Vereinfachung als Katalysator

Brookfield Infrastructure Partners (BIP) betreibt ein diversifiziertes Portfolio aus Versorgungs-, Verkehrs-, Midstream- und Datenassets. Das Unternehmen erklärte eine quartalsweise Ausschüttung von 45,5 Cent pro Einheit, zahlbar am 29. September. Bei einer annualisierten Ausschüttung von 1,82 US-Dollar ergibt sich eine Rendite von 5,2 Prozent.

BMO-Capital-Analyst Devin Dodge bestätigte jüngst seine Kaufempfehlung und legte ein Kursziel von 47 US-Dollar fest. Er verwies auf die verbesserte Transparenz beim Wachstum von BIP und sieht die Unternehmensvereinfachung als potenziellen Katalysator. „Durch die Einrechnung der Vorteile der vorgeschlagenen Unternehmensvereinfachung, eines Multiplikators, der weit unter historischen Niveaus liegt, und einer attraktiven Rendite, glauben wir, dass BIP ein überzeugendes Risiko-/Ertragsverhältnis bietet und bleibt eine bevorzugte Idee“, so Dodge.

Mit weiteren organischen Wachstumsvorhaben in der Pipeline und neuen Möglichkeiten zur Partnerschaftsinvestition verfüge BIP über eine klarere Sichtbarkeit, wohin Kapital fließen soll. Dies dürfte ein kontinuierliches zweistelliges Wachstum der Funds from Operations (FFO) pro Einheit unterstützen. Die gemeinsam mit Intel (INTC) entwickelten Halbleiter-Fabs sollen bis Ende 2026 vollständig in Betrieb gehen, wobei sich die Renditen bis zum vierten Quartal 2026 verbessern. Dodge erwartet, dass das Joint Venture die FFO um 300 bis 400 Basispunkte steigert. Er belegt Rang 476 der von TipRanks verfolgten Analysten, lag zu 68 Prozent profitabel und erzielte eine durchschnittliche Rendite von 13,5 Prozent.

Für deutsche Anleger sind bei allen drei Werten die Ausrichtung auf den US-Dollar sowie die jeweilige Ausschüttungspolitik zu beachten. Die Empfehlungen stammen aus dem Umfeld der von TipRanks erfassten Analystenabdeckung und stellen keine Anlageberatung dar.

DividendenaktienChevron CvxEnterprise Products PartnersBrookfield Infrastructure PartnersWall Street AnalystenTipranksDividendenrenditeStabile Einkommensaktien

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. SpaceX-Aktie: Könnte eine Investition von 5.000 Dollar Millionär machen?
  4. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  5. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.