
Burger King setzt auf lokale Franchisenehmer für US-Comeback
Die Fast-Food-Kette verkauft bis Ende des Jahres rund 200 eigene Restaurants an lokale Betreiber und setzt auf ein asset-light-Modell.
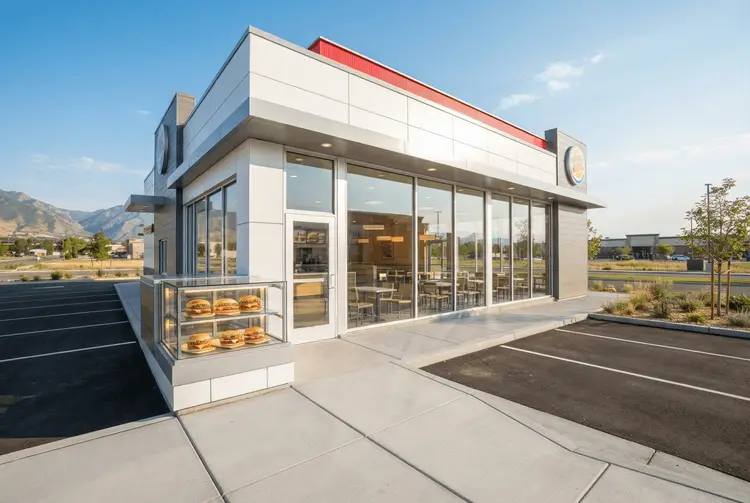
Burger King will sein US-Geschäft mit Hilfe lokaler Franchisenehmer zurück auf die Erfolgsspur bringen. Die Fast-Food-Kette ist auf Kurs, bis Ende des Jahres etwa 200 unternehmenseigene Restaurants an Franchisenehmer zu verkaufen – ein zentraler Baustein einer umfassenden Re-Franchising-Initiative. Käufer wie Jeremy Kline sind für diesen Plan von entscheidender Bedeutung.
Kline begann seine Karriere mit 15 Jahren als Mitarbeiter bei Taco Bell. In den darauffolgenden Jahrzehnten arbeitete er sich in der Gastronomiebranche bis zum Direktor für Franchising für Burger King Nordamerika hoch. Heute steht er auf der anderen Seite der Barriere: Im Februar erwarb er 16 Standorte im Raum Salt Lake City und ist damit einer der neuesten Franchisenehmer der Kette.
Seit Ende 2022 verfolgt Burger King eine Turnaround-Strategie, die auf die Modernisierung des Marketings, die Verbesserung der Lebensmittelqualität und die Renovierung der Restaurants abzielt. Der Comeback-Prozess zahlt sich bereits aus: Burger King hat Wendy's kürzlich als zweitgrößte Burgerkette in den USA nach Systemumsätzen übertroffen.
Die Details
Um die Modernisierung der Burger King-Restaurants zu beschleunigen, erwarb die Muttergesellschaft Restaurant Brands International (RBI) im Jahr 2024 den größten US-Franchisenehmer der Kette, Carrols Restaurant Group, für rund 1 Milliarde US-Dollar. Der Carrols-Deal fügte den 175 Standorten, die Restaurant Brands zu diesem Zeitpunkt bereits hielt, weitere 1.023 unternehmenseigene Lokale hinzu. Diese wurden größtenteils im Rahmen von Insolvenzverkäufen von Franchisenehmern erworben, als Burger King vor seinem Turnaround mit Schwierigkeiten kämpfte.
Restaurant Brands plante stets, die meisten dieser Restaurants zurück an kleinere, lokale Franchisenehmer zu verkaufen. Letztlich möchte Burger King am Ende über etwa 300 unternehmenseigene Restaurants verfügen; Franchisenehmer werden den Rest der mehr als 6.000 Standorte in den USA betreiben. Zum Zeitpunkt der Fertigstellung des Carrols-Deals im Jahr 2024 sagte Restaurant Brands, dass diese Restaurants im Laufe der nächsten sieben Jahre re-franchist werden würden.
Burger King hatte ursprünglich angestrebt, in diesem Jahr etwa 300 Standorte zu re-franchisen, doch Curtis erwartet nun, dass nur etwa 200 Restaurants im Jahr 2026 verkauft werden. Ein Engpass, der den Prozess verlangsamt, ist Burger Kings Bemühung sicherzustellen, dass potenzielle Franchisenehmer gut zur Kette passen.
Kline kennt dieses Auswahlverfahren aus eigener Erfahrung: Als er noch Direktor für Franchising für Burger King Nordamerika war, gehörte der Verkauf unternehmenseigener Restaurants zu seinen Aufgaben. Die 16 Standorte, die er im Februar kaufte, gehörten zuvor Meridian Restaurants Unlimited. Meridian war einst einer der größten US-Franchisenehmer von Burger King mit mehr als 120 Standorten in neun Bundesstaaten, bevor es 2023 Schutz nach Chapter 11 des US-Konkursrechts beantragte.
Kline ist nicht der einzige Burger King-Franchisenehmer, der aus den eigenen Reihen stammt. Selbst einige Mitarbeiter der Schwesterkette Tim Hortons haben Term Sheets unterzeichnet, so Curtis. Um sein neues Franchise zu führen, zog Kline von Miami nach Salt Lake City. Lokaler Betrieb ist ein weiterer Teil der Re-Franchising-Strategie: Nähe bedeutet, dass Betreiber ihre Restaurants häufig besuchen. Außerdem kommen Beschwerden eher von Nachbarn und Bekannten, was sie für Probleme in ihren Restaurants verantwortlich macht.
Diese Franchise-Politik dürfte dazu führen, dass Burger King weniger Betreiber mit Unterstützung von Private-Equity-Firmen haben wird. Seit mehr als einem Jahrzehnt kaufen PE-Firmen Multi-Location-Franchisenehmer und erweitern deren Standorte, typischerweise durch den Kauf der Restaurants kleinerer Betreiber und den anschließenden Verkauf des Geschäfts zu einer höheren Bewertung. Für andere Gastronomieketten sind Private-Equity-Franchisenehmer aufgrund ihres Kapitalzugangs oft attraktiv, insbesondere in der heutigen Umgebung hoher Zinssätze. Burger King konzentriert sich dagegen stärker darauf, sicherzustellen, dass seine Franchisenehmer erfahrene Betreiber sind und dass das Unternehmen ihnen hilft, finanziellen Erfolg zu erzielen, sagte Curtis.
So hilft sein Programm „Crown Your Career“ Restaurantleitern und Managern dabei, Finanzierungs- und Kreditmittel zu erwerben, um eigene Burger King-Restaurants zu kaufen. Curtis weiß genau, was einen guten Franchisenehmer ausmacht – er war einer. Jahre bevor er zu Burger King kam, war er etwa zwei Jahrzehnte lang Franchisenehmer bei Domino's Pizza. Dann trat er in das Managementteam der Pizzakette ein und arbeitete mit dem damaligen CEO Patrick Doyle zusammen, um den Comeback von Domino's anzuführen, der bis heute als einer der besten Unternehmens-Turnarounds gilt. Doyle ist seit Ende 2022 Aufsichtsratsvorsitzender von Restaurant Brands.
Auch andere Betreiber setzen auf die Kette. Todd Jackson, Thomas Crowson und Colby Kaminer waren beeindruckt vom Managementteam von Burger King und ihrer Vision für die Kette. Sie erwarben im Juli 2025 20 Burger King-Standorte in Florida. Als CKJ Management verfügten sie bereits über fast zwei Jahrzehnte Erfahrung als Franchisenehmer von Newk's Eatery, einer südlichen Fast-Casual-Kette. Die Geschäftspartner waren noch begeisterter, nachdem der Verkauf abgeschlossen war, als sie von ihren Mitarbeitern bei Newk's erfuhren, wie intensiv die Due Diligence des Franchisegebers war.
Natürlich gehen nicht alle re-franchisten Standorte an Erstfranchisenehmer von Burger King. Kevin Haas feierte im Juni seinen 40. Jahrestag als Burger King-Franchisenehmer. Mehrere Monate später kauften Haas und seine Frau drei weitere Restaurants, ehemals von Carrols, wodurch das Gesamtportfolio von K&JK Enterprises auf 15 Standorte wuchs. Haas sagte, der jüngste Erfolg von Burger King habe ihm die finanziellen Mittel gegeben, die Akquisition zu tätigen.
Erstfranchisenehmer Brian Orlando, ein ehemaliger Executive in der Konsumgüterindustrie, sagte, er konzentriere sich darauf, die Kultur in seinen kürzlich erworbenen Delaware-Restaurants zu verbessern. Seine jüngeren Mitarbeiter zögern beispielsweise oft, den Gästen die charakteristischen Papierkronen der Kette anzubieten, aber Orlando erzwingt die Anforderung von Burger King, diese Geste zu vollziehen und „die Performance der Gastfreundschaft“ zu embrace. Orlando ist auch Teil eines Pilotprojekts für Franchisenehmer, bei dem er alle Beschwerdeanrufe der Kunden auf seinem Handy entgegennimmt. Anfang dieses Jahres bewarb Burger King eine Telefonnummer, um Curtis per Text oder Anruf Feedback zu geben.
Für CKJ Management bedeutete ein Kulturwechsel der Wiederaufbau der Restaurantteams von oben nach unten und die Überzeugung der Mitarbeiter, an die Marke Burger King zu glauben. In Salt Lake City investiert Kline in die Restaurantinfrastruktur und sorgt dafür, dass sich die Mitarbeiter „wie Teil von etwas Größerem fühlen und nicht nur einen weiteren Fast-Food-Job ausüben“, sagte er. Kline fügte hinzu, dass sich die Kundenbeschwerden seit der Übernahme der Restaurants vor acht Monaten deutlich reduziert hätten.
Hintergrund: Was bisher geschah
Bereits am 07.05.2026 berichtete aktien.news, dass Burger King im jüngsten Quartal einen flächenbereinigten Umsatzanstieg von 5,8 % in den USA verzeichnete – der stärkste Zuwachs seit rund zwei Jahren. US-Chef Tom Curtis führte das Ergebnis auf einen optimierten Whopper-Burger und tausende direkte Gespräche mit Kunden zurück.
Am 07.08.2026 meldete aktien.news die Q2-Zahlen von Restaurant Brands International: Der Konzern übertraf die globalen Erwartungen beim Wachstum der Vergleichsfilialen, getragen vor allem von der Trendwende bei Burger King. Der bereinigte verwässerte Gewinn je Aktie lag bei 1,07 US-Dollar nach 94 Cent im Vorjahreszeitraum, der Nettogewinn kletterte auf 507 Millionen US-Dollar. Beim Umsatz verfehlte RBI die Erwartungen knapp.
Am 08.08.2026 berichtete aktien.news, dass Burger King gemessen am systemweiten Umsatz wieder die zweitgrößte Burgerkette in den USA ist und Wendy's vom zweiten Platz verdrängt hat. Am 17.08.2026 folgte der Bericht über die Neuerfindung des Whoppers mit hochwertigerem Brötchen, neuer Mayonnaise und einer speziellen Box zur Frischeerhaltung.
Was das für Anleger bedeutet
Im Laufe des vergangenen Jahres sind die Aktien von Restaurant Brands um etwa 6 % gestiegen, getrieben durch starkes internationales Wachstum und erste Anzeichen für den Comeback-Erfolg von Burger King in den USA. Zum Vergleich: Die Aktien des Rivalen McDonald's sind im selben Zeitraum um 23 % gefallen, obwohl die Marktkapitalisierung immer noch mehr als sechsmal so hoch ist wie die von Restaurant Brands.
Im jüngsten Quartal verzeichnete Burger King einheimische Same-Store-Umsatzwachstum von 8,5 %, während die Same-Store-Umsätze von McDonald's in den USA lediglich um 0,8 % stiegen. Das Re-Franchising der Burger King-Restaurants könnte dazu beitragen, die Aktien von Restaurant Brands weiter in die Höhe zu treiben. Der Verkauf von Standorten generiert Liquidität für das Unternehmen. Er führt zudem zu einem asset-light-Modell, das in der Regel höhere Gewinne für die Kette und ihre Muttergesellschaft bedeutet.
Von Franchisenehmern betriebene Standorte verzeichnen meist bessere Ergebnisse als solche, die vom Unternehmen selbst geführt werden, da Franchisenehmer persönlich an ihrem Erfolg interessiert sind. Höhere Umsätze bedeuten auch mehr Geld für Investitionen in die Restaurants. Gewiss wird es noch einige Zeit dauern, bis Investoren die Früchte des Re-Franchisings ernten.
Ausblick
Franchisenehmer erwarten weitere Umsatzverbesserungen, wenn sie ihre Standorte renovieren. CKJ Management muss sieben seiner 20 Restaurants renovieren, um den modernen Designstandards von Burger King zu entsprechen. Brian Orlando wird bald mit der einzigen Renovierung beginnen, obwohl die restlichen Restaurants kürzlich mit dem aktuellen Logo von Burger King ausgestattet wurden.
Bis Ende 2028 sollen 85 % bis 90 % der inländischen Restaurants der Kette „modern“ aussehen. Das Unternehmen hat mehr als 1 Milliarde US-Dollar verpflichtet, seine Restaurants zu modernisieren, hauptsächlich durch Renovierungen, aber auch durch Ausrüstung, Technologie und Gebäudeverbesserungen.
Kurz erklärt
- Franchising: Ein Geschäftsmodell, bei dem ein selbstständiger Betreiber gegen Gebühren das Recht erhält, eine Marke und deren Konzept zu nutzen.
- Re-Franchising: Der Verkauf unternehmenseigener Restaurants an selbstständige Franchisenehmer.
- Asset-light-Modell: Eine Strategie, bei der ein Unternehmen möglichst wenige eigene Vermögenswerte hält und den Betrieb an Partner auslagert.