
Dreistellige Wachstumsraten! Am Comeback der Fossilen Energieträger jetzt richtig mitverdienen
Kohle als Energieträger galt bereits als klinisch tot. Doch jetzt folgt das Comeback! Die Sektor-Aktien sind durchweg viel zu günstig.
Wenn Sie einen erfolgreichen Investor an der Börse fragen, mit welchen Aktien sich am besten Geld verdienen lässt, wird er Ihnen die folgenden drei Antworten geben:
Unternehmen aus absoluten Wachstumsbranchen, bei denen die meisten Werte aufgrund des Gesamtsektors mitgezogen werden.
Aktien aus solchen Industriezweigen, die unberechtigterweise durch die öffentliche Meinung viel zu stark abverkauft wurden und dadurch unter ihren wahren Wert gefallen sind.
Und Firmen, die ein eindeutiges Alleinstellungsmerkmal besitzen, oder zumindest in Ihrer Industrie einzigartig sind.
Genau dieser Investor würde Ihnen auch sagen, dass Benjamin Hill solch eine Aktie ist, bei der alle diese drei Faktoren zusammenkommen. Warum das so ist, erklären wir Ihnen in unserem heutigen Bericht.
Das Comeback der Kohle – Totgesagte leben länger
Wer erinnert sich noch daran, wie die westliche Welt vor einigen Jahren großspurig den Kohleausstieg ankündigte. Schon damals war der Push zu mehr „Klimaneutralität“ stark ideologisch getrieben, wenig durchdacht und jeder der sich einigermaßen im Energiesektor auskennt wusste, dass hier eher der Wunsch der Vater des Gedankens war.
Zehn Jahre später bestimmten Reportagen über neue Kohlekraftwerke in China und Indien und die Tatsache, dass auch Deutschland seine Stromproduktion aus Kohle stark erhöht hat, die Schlagzeilen.
Solche Nachrichten kommen ironischerweise gerade aus Deutschland, wo doch die unter der Hand grün angeführte Regierung ihren Wählern genau das Gegenteil versprochen hatte. Doch der missglückte Atomausstieg sorgte dafür, dass einige der alten Kohlekraftwerke wieder hochgefahren werden mussten. Im November 2023 wurde hierzulande rund 28% des Stroms aus Kohle produziert! Auf mittlerweile Sicht dürfte sich hieran auch kaum etwas ändern. Immerhin sorgte der Abbau der Industrie in den letzten Monaten aber dafür, dass zumindest der Gesamtverbrauch an Energie gesunken ist.
Was oft dabei noch verschwiegen wird ist, dass die Regierung Unternehmen wie RWE milliardenschwere Subventionen gezahlt hat (1), um diese zur Stilllegung ihrer Braunkohlekraftwerke zu bewegen. Wenn das Geld bald nicht mehr fließt, dürfte allerdings auch in Deutschland die Stromproduktion aus Kohle wieder hochgefahren werden.
Kohleausstieg in Deutschland bis 2038? Eher nicht! Und international?
Bei der aktuellen Energiepolitik ist der geplante Ausstieg für 2038 schon jetzt nicht mehr haltbar. Letztlich wäre das unter Umweltgesichtspunkten sowieso egal, denn die Nachfrage nach mehr Energie, und damit auch nach mehr Kohle nimmt gerade weltweit immer weiter Fahrt auf. 2023 erreichte die Stromproduktion aus Kohle einen neuen Höchstwert, was vor allem an den asiatischen Ländern lag. (2)
In China schätzt man, dass im vergangenen Jahr etwa 220 Millionen Tonnen mehr an Kohle verbraucht wurden als im Vorjahr, was einem Zuwachs von rund 5% entspricht. Das dürfte auch damit zusammenhängen, dass China immer neue Kohlekraftwerke aus dem Boden stampft. Ebenfalls 2023 wurde eine Rekordzahl an neuen Anlagen genehmigt, die in den kommenden Jahren ans Netz gehen werden. (3)
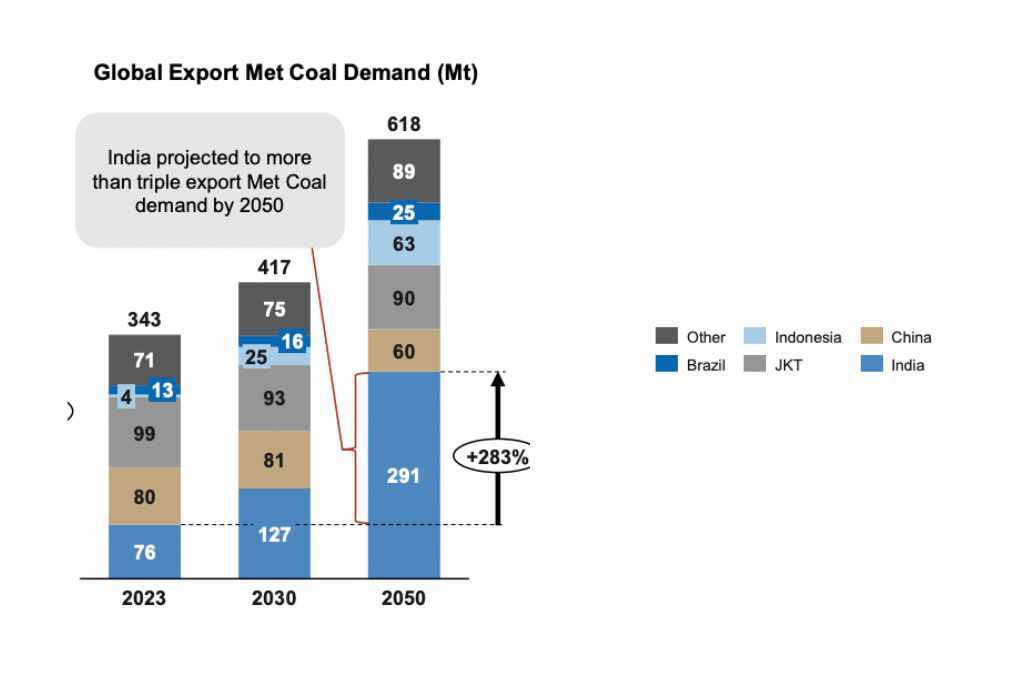 Und auch Indien lässt sich vom deutschen Kohleausstieg keinesfalls beeindrucken. Während man dort vor einigen Jahren noch von „Net Zero bis zum Jahr 2070“ sprach, war auf der Industriemesse „Coaltrans India“ zum Thema Kohle im vergangenen Jahr davon nicht mehr viel zu hören. Im Gegenteil: Bei der Veranstaltung gingen die Branchenexperten viel eher darauf ein, wie stark die Nachfrage nach Kohle in Indien in den kommenden Jahren ansteigen wird.
Nämlich von heute 1 Milliarde Tonnen auf bis zu 1,4 Milliarden im Jahr 2030! (4)
Anil Kumar Jha, der Vorstandsvorsitzende der Jindal Power Ltd., einem der wichtigsten Kohleunternehmen des Landes, kommentierte dies mit dem prägenden Satz:
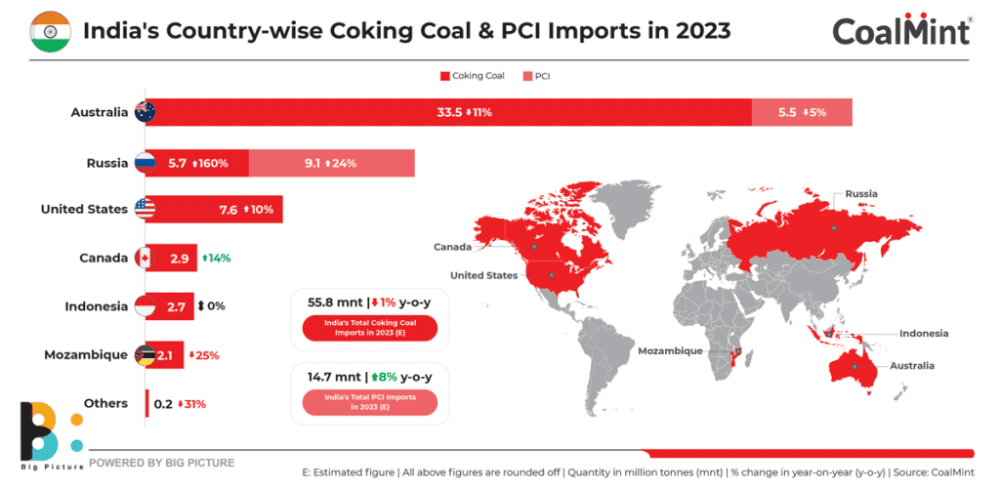
Die große Frage, die sich bei diesem Knall allerdings sowohl in Indien als auch in China alle stellen: Woher soll die Kohle auf lange Sicht herkommen. Ein Großteil der aktuellen Produzentenländer hat die Förderung neuer Produktionsstätten vollständig vernachlässigt, oder ist wie im Fall von Russland von einem weitreichenden Embargo betroffen.
Für Indien dürften es mit Blick auf die Top 4 Zulieferer daher klar sein, dass das Land dringend auf neue Quellen setzen muss, will es den erwarteten Bedarf auch nur ansatzweise abdecken.
Eine der Strategien, die das Land für sich entdeckt hat ist zunächst einmal der Aufbau großer Braunkohle-Vorräte, um zumindest für die nächsten Jahre genügend Ressourcen auf Lager zu haben. (5) Ob dies eine langfristige Lösung sein kann, darf eher bezweifelt werden.
Strom ist nur die eine Seite der Medaille – Die Stahlproduktion funktioniert gar nicht ohne Kohle
Bei unserer Analyse sollten wir den Fokus allerdings keinesfalls nur auf Kohlekraftwerke legen. Gerade bei den großen Asien-Playern Indien und China steht ebenso die Stahlproduktion ganz oben bei der Nutzung von Stein- und Braunkohle.
Weltweit ist auch heute noch rund 70% der Stahlproduktion auf Kohle angewiesen. Bei der Stromproduktion sind dies lediglich 37%!
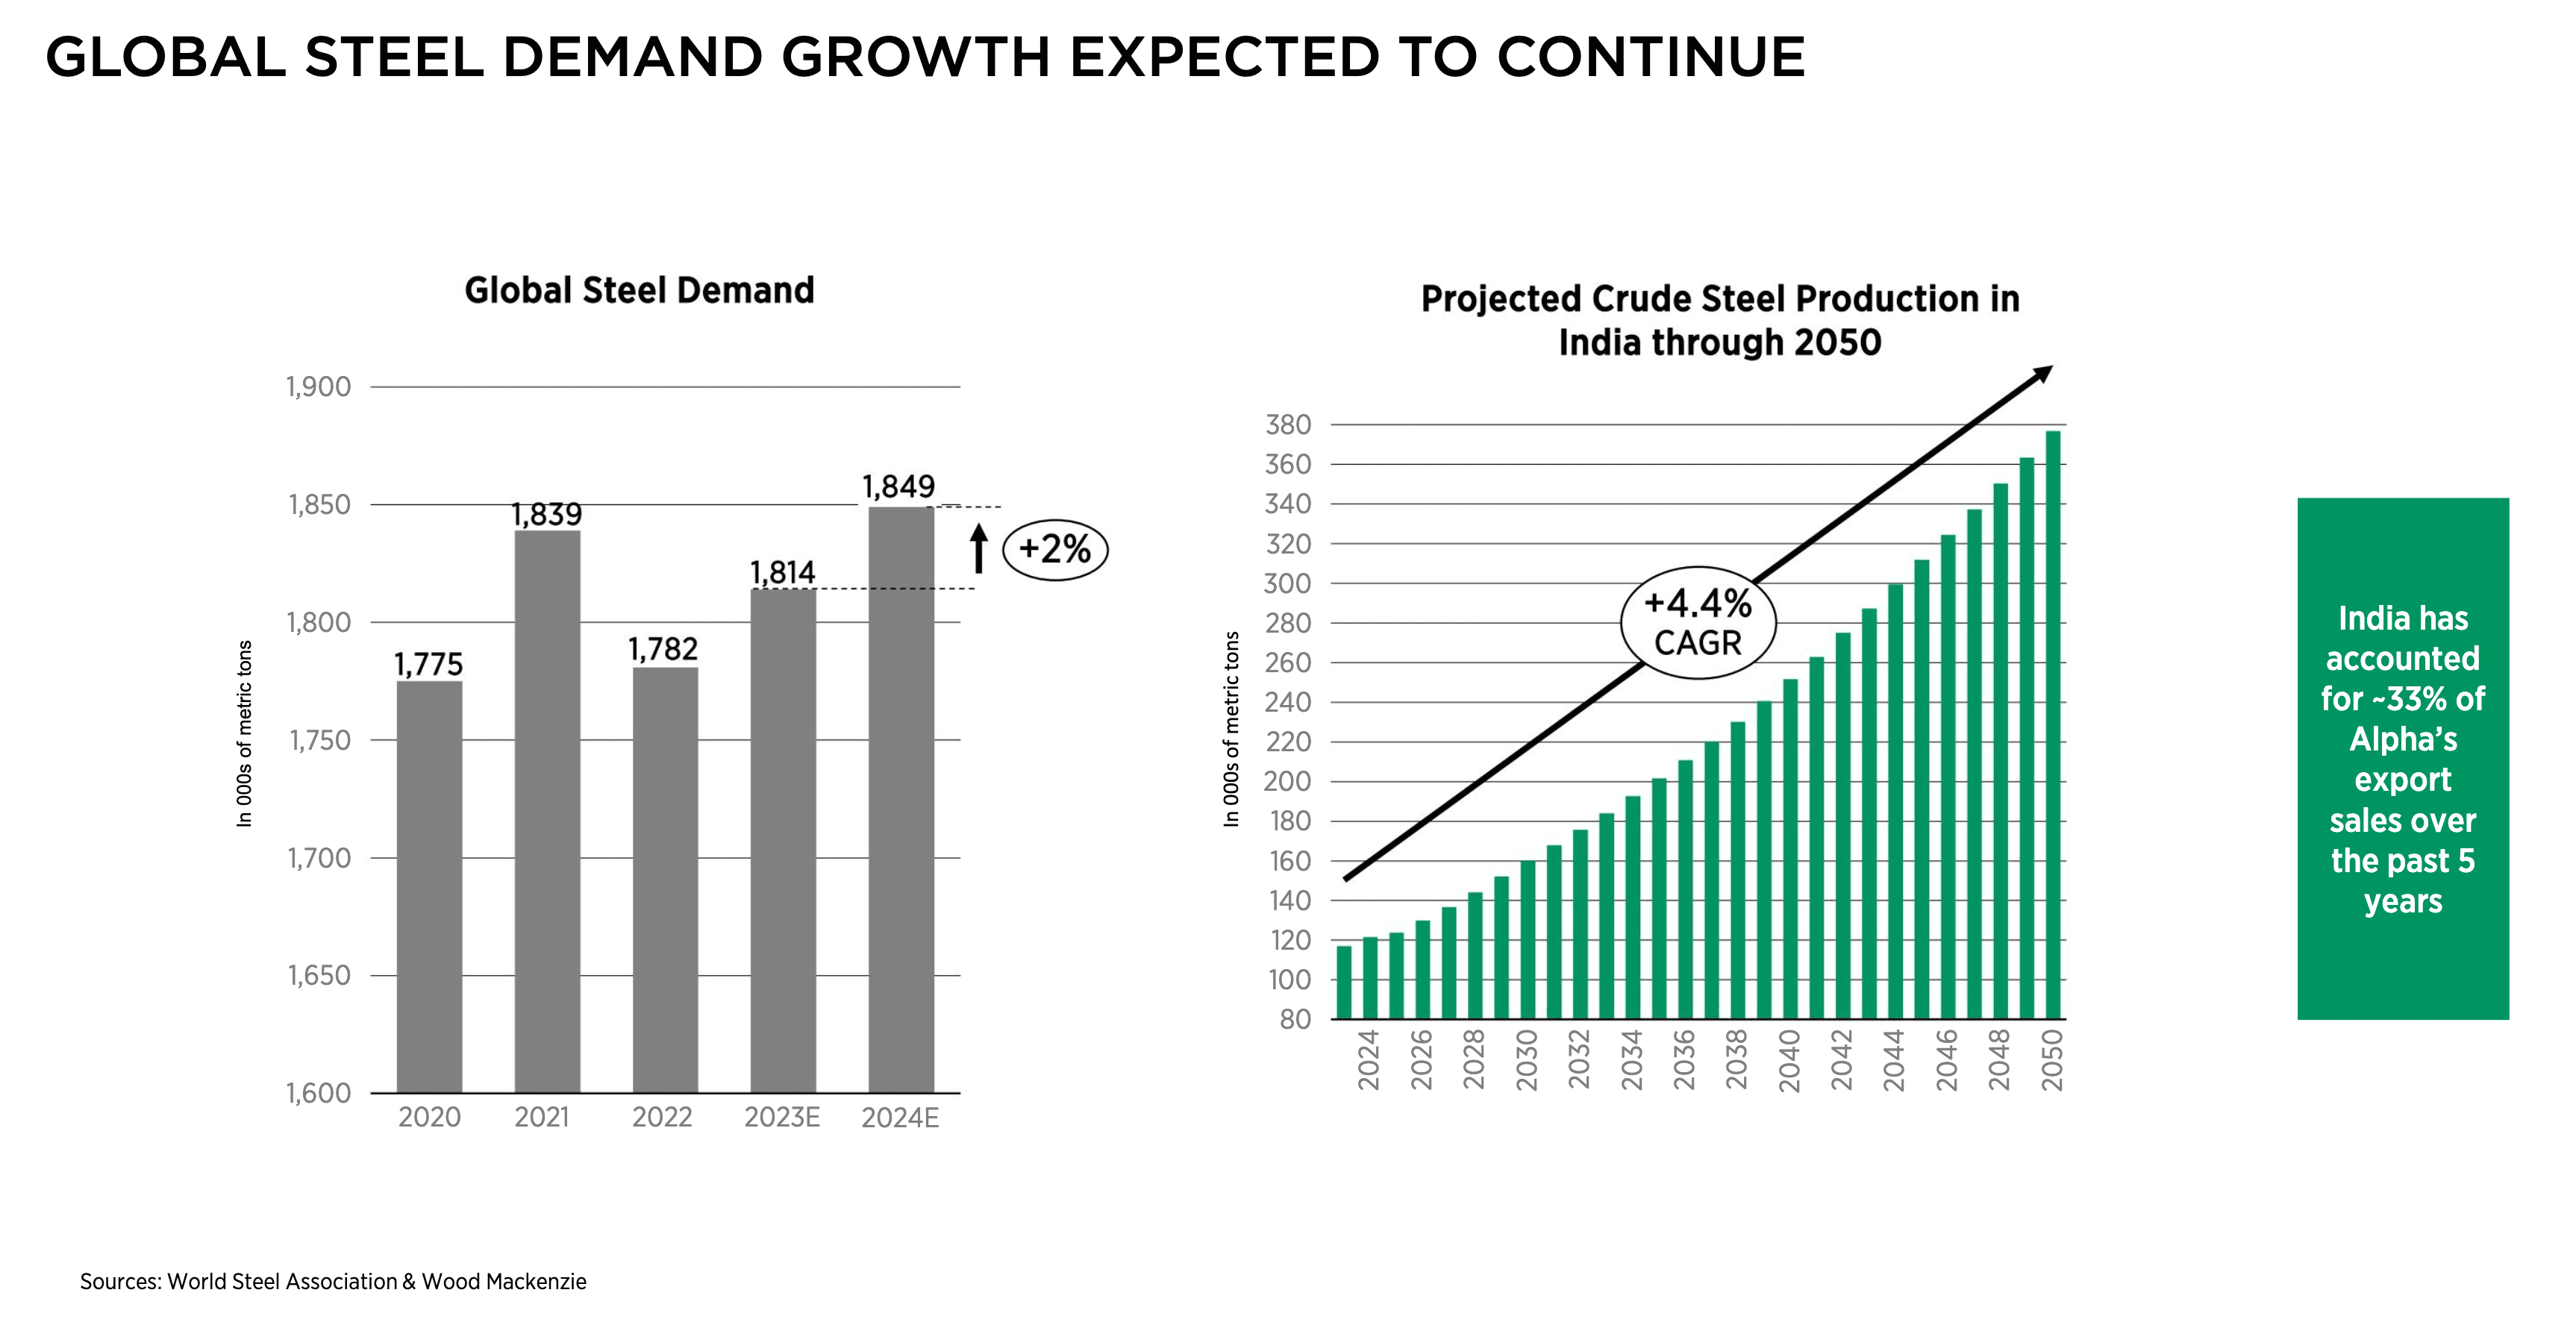
Zwar möchten die beiden Länder in den nächsten 25 Jahren ihre Stahlproduktion von den kohlebetriebenen Hochöfen (BOF – Basic Oxygen Furnace) auf die umweltfreundlichere Variante mit elektrisch betriebenen Hochöfen (EAF – Electric Arc Furnace) umstellen. Doch allein die Tatsache, dass die Nachfrage nach Stahl immer weiter ansteigt, wird unter dem Strich dafür sorgen, dass im Jahr 2050 doch deutlich mehr Kohle zur Stahlgewinnung benötigt wird als heute.
Die momentane Fördermenge reicht nicht mehr aus
Um den ganzen Bedarf in den nächsten Jahren also decken zu können, werden dringend neue Förderstätten benötigt. Doch ganz so einfach ist das nicht. Selbst die Entwicklungsländer haben viel zu lange geschlafen und sich bei Genehmigungen für neue Projekte lange Zeit quer gestellt. Das rächt sich jetzt!
Das rächt sich jetzt. Die Entwicklung von neuen Projekten und Vorkommen nimmt Zeit in Anspruch – Zeit, die Länder wie Indien und China nicht haben.
Die Konsequenzen sind bereits jetzt zu spüren. Die Preise für Braun- und Steinkohle stiegen im vergangenen Jahr deutlich, und mit ihnen die Aktienkurse der Produzenten.
Apropos Produzenten: Investoren, die speziell auf Kohleförderer setzen wollen haben es heutzutage schwer. Durch ESG und Umweltvorgaben ist die Anzahl der reinen Kohleplays auf ein Mindestmaß geschrumpft.
Investments in Kohle sind oftmals nur noch über Aktien von Mischkonzernen möglich, bei denen Kohle letztlich aber nur eine Nebenrolle spielt. Deren Kurse haben allerdings naturgemäß nicht sonderlich vom Anstieg des Kohlepreises profitiert.
Und Glencore ist bei weitem nicht das einzige börsengelistete Unternehmen, bei dem das Comeback der Kohle deutlich wird.
Durch die Bank konnten alle reinen Kohle-Plays in den letzten Monaten deutlich im Aktienkurs zulegen. Ihre Aktien notieren heute auf Mehrjahreshochs.
Ins Auge sticht bspw. Alpha Metallurgical Resources. Das amerikanische Unternehmen handelt aktuell auf einem Allzeithoch von sagenhaften 400 Dollar pro Aktie, und einer damit einhergehenden Bewertung von rund 5,3 Milliarden Dollar.
Ein guter Newsflow, starke Finanzdaten, vor allem aber die Renaissance und die steigende Nachfrage nach Kohle haben dem Konzern eine hervorragende Performance beschert, was vor allem die Aktionäre erfreut.
Ein anderer interessanter Player ist aktuell Colonial Coal. Die Kanadier haben ebenfalls in den letzten Wochen an der Börse für Furore gesorgt. Ihre Anteile handeln an der Börse momentan auf dem höchsten Stand seit November 2021.
Die Marktkapitalisierung des mittelgroßen Kohleunternehmens liegt bei knapp 300 Mio. Dollar, Tendenz steigend.
Immer wieder machten in den letzten Wochen Gerüchte die Runde, wonach Colonial Coal unmittelbar vor einer Übernahme durch einen größeren Konkurrenten stehen soll. Während ein Teil dieser Spekulation mittlerweile eingepreist sein dürfte, bleibt die Aktie dennoch mittelfristig interessant, denn reine Kohle-Aktien sind an der Börse rar.
Bleibt bald nur noch EIN günstiges, reines Kohleunternehmen übrig?
Bleibt die Frage, wie man die Rückkehr der Kohle an der Börse am besten spielen kann. Weder gibt es ETFs oder Indizes, die den Marktpreis in irgendeiner Weise abbilden, noch viele Unternehmen, über die ein Einzelinvestment in den Rohstoff möglich ist.
Doch gerade in Anbetracht der zuvor beschriebenen wirtschaftlichen Zwänge ist ein Investment in diesem Bereich eigentlich Pflicht.
Deshalb fällt in der Branche immer wieder der Name Benjamin Hill Mining. Das kleine kanadische Unternehmen handelt momentan zu einer Marktbewertung von 27 Mio. USD. Damit liegt man momentan nur knapp unter dem Allzeithoch vom November 2020, als die Aktie in der Spitze einen Kurs von 0,67 kanadische Dollar erreichten konnte.
Bis dahin sind also noch mindestens 29% drin, die die Aktie im Zug der Aufwertung von Kohle in diesem Jahr mindestens erreichen sollte.
Nicht nur der Aktienkurs überzeugt also, sondern auch das La Estrella Projekt, das im Norden Kolumbiens, ca. 220 Kilometer vom nächsten Hafen, zu finden ist.
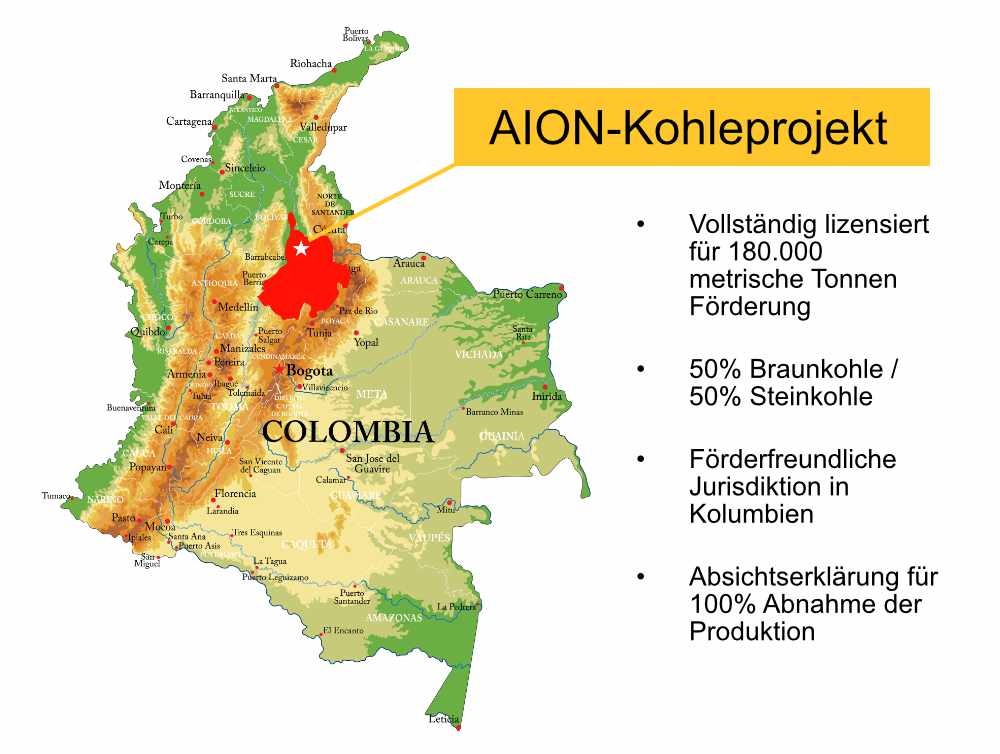
Der Kaufvertrag für die Liegenschaft sieht vor, dass Benjamin Hill in den kommenden Monaten 100% des Projekts übernimmt und wurde im November 2023 unterzeichnet.
Bisher wurden bei La Estrella 8 Kohlevorkommen entdeckt, die in etwa zu gleichen Teilen Braun- und Steinkohle enthalten. Allerdings wurden bei den bisherigen Tests nur ca. 5% des Grundstücks untersucht. Das Potenzial für weitere Vorkommen gilt als enorm. Uns würde es nicht überraschen, wenn wir in den kommenden Wochen von einer kräftigen Ausweitung der Ressource erfahren würden.
Apropos Ressource: Bei den bisherigen Untersuchungen wurden folgende Kohlegehalte (Mio. Tonnen) festgestellt:
Alle Notwendigen Lizenzen liegen vor und steigern den Projektwert
Mit Blick auf die notwendigen Umwelt- und Förderlizenzen sind die Vorbereitungen ebenfalls abgeschlossen. Alle erforderlichen Genehmigungen liegen vor, die kolumbianischen Behörden geben "Grünes Licht".
Die Infrastruktur rund um das Projekt ist hervorragend. Die notwendigen Straßen und Infrastruktur existiert bereits, da sich im Umkreis weitere Kohleabbaugebiete befinden.
Alle diese Faktoren tragen dazu bei, dass das Kohlevorkommen, und damit auch die Aktie von Benjamin Hill, für Investoren sehr attraktiv sind. Im Grunde könnte es demnächst mit der Förderung losgehen. Von Unternehmensseite selbst rechnet man mit einem Zeitfenster von ca. 18 Monaten bis zum Startschuss der ersten Förderung.
Noch spannender wird das Projekt allerdings, wenn man sich auch die Finanzkennzahlen einmal genauer anschaut. Der NPV (Net Present Value) wird momentan auf rund 17 Mio. Dollar geschätzt und hat eine IRR (Internal Rate of Return) von 250% !!!
Warum nur 17 Mio. Dollar: Weil bei der zugrunde gelegten Datenbasis lediglich ein Förderhorizont von 10 Jahren angenommen wird. Blickt man aber auf die oben bereits heute feststehenden Ressourcenzahlen dürfte La Estrella auch in 100 Jahren noch Kohle produzieren. Der NPV liegt also in Wahrheit deutlich höher und damit auch mehrfach über der aktuellen Marktbewertung.
Dies zeigt allein die Tatsache, dass bereits nach 15 Monaten Förderung der Break-Even erreicht sein soll! Im dritten Förderjahr rechnet man mit 25-30 Mio. kanadischen Dollar Umsatz, und ab dem fünften Jahr soll die Umsatzgrenze von 50 Mio. + erreicht sein.
Die Förderkapazität liegt dabei bei rund 15.000 Tonnen im Monat, kann aber bei Bedarf noch deutlich nach oben geschraubt werden.
Extra Gold-Joker im kanadischen Yukon
Als ob die angesprochenen Argumente nicht bereits ausreichend für die Aktie von Benjamin Hill Mining sprächen, hat das Unternehmen zusätzlich noch ein aussichtsreiches Goldprojekt in der Hinterhand!
Gerade bei den aktuellen Bewegungen am Goldmarkt, könnte das sogenannte Alotta-Projekt der Aktie den noch fehlenden Push auf ein neues Allzeithoch geben.
Vom Alotta-Projekt bis zum berühmten Casino-Projekt im Yukon (Kanada) sind es nur ca. 40 Kilometer. Casino gilt als eines der größten bisher noch nicht in Produktion gebrachten Goldprojekte der Welt. Es verfügt aber über die notwendigen Infrastrukturen auf die Benjamin Hill während seiner Explorationsarbeiten zugreifen kann.
UND: Alotta besteht aus insgesamt 74 Einzelclaims, die in der geologischen Zusammensetzung denen des Casino-Projekts auffällig ähneln.
Das Spannende für Investoren: Zwei der Claims wurden bereits untersucht. Die Ergebnisse jener Explorationsbohrungen sollten nun zeitnah veröffentlicht werden, wobei bisherige Aufnahmen der Bohrkerne ein positives Ergebnis erwarten lassen. Selbst mit dem bloßen Auge waren goldtypische Einlagerungen erkennbar.
Das heißt: Sollte tatsächlich eine ähnliche Geologie wie bei Casino vorliegen, dürfte die Aktie den 29%-Sprung auf der neue Allzeithoch sogar bereits in den nächsten Wochen vollziehen.
Unser Fazit: Die Kurse lügen nicht
Unsere finale Einschätzung zum Unternehmen lautet ganz klar „Kaufen“. Wie bereits in der Einleitung dieses Berichts erwähnt: Ein erfolgreicher Investor würde auf drei wesentliche Punkte schauen. Und alle drei werden von Benjamin Hill eindeutig erfüllt:
- Unternehmen aus absoluten Wachstumsbranchen, bei denen die meisten Werte aufgrund des Gesamtsektors mitgezogen werden.
Die Zahlen zum Kohlesektor lassen keine andere Interpretation zu! Trotz einer Kampagne des Westens zum Ausstieg aus den Fossilen Energieträgern sorgt in erster Linie die asiatische Wirtschaft dafür, dass die Nachfrage nach Kohle wieder klar ansteigt.
Selbst in Deutschland wird inzwischen deutlich, dass ein planmäßiger Kohleausstieg nur Utopie ist. Nur ein Kohle-Comeback kann hierzulande die Energiepreise kurzfristig wieder auf ein Normalmaß stutzen und damit auch die deutsche Industrie vor weiteren Pleiten retten.
Die Tatsache, dass in Deutschland heute noch mehr als in anderen Ländern die Stromproduktion durch Kohlekraftwerke erfolgt, zeigt ganz klar: Das Projekt Kohleausstieg 2030 ist gescheitert. Im Gegenteil, der Kohlesektor ist wieder zu einem Wachtumsmarkt geworden
- Aktien aus solchen Industriezweigen, die unberechtigterweise durch die öffentliche Meinung viel zu stark abverkauft wurden und dadurch unter ihren wahren Wert gefallen sind.
Das zweite Argument für einen Kauf der Aktie von Benjamin Hill Mining wird ebenfalls erfüllt. Durch die ESG- und CO2-Kampagnen der letzten Jahre, wurden durch die Bank alle Unternehmen im Kohlesektor in einen Abwärtsstrudel gezwungen – zu Unrecht.
Zahlreiche US-Fonds mussten sich sogar zwangsweise von Kohleaktien trennen, um die zum Teil absurden ESG-Forderungen erfüllen zu können.
Zumindest in den USA befindet sich ESG mittlerweile auf dem Rückzug. Auch in Deutschland weichen immer mehr Investmentunternehmen die Anforderungen auf und setzen wieder auf Fossile Brennstoffe.
Die viel zu tief gesunkenen Bewertungen dürften sich daher im laufenden Jahr weiter erholen und die Aktien damit deutlich aufwerten. Benjamin Hill fällt für uns definitiv in diese Kategorie.
- Und Firmen, die ein eindeutiges Alleinstellungsmerkmal besitzen, oder zumindest in Ihrer Industrie einzigartig sind.
Benjamin Hill hat auf den ersten Blick kein echtes Alleinstellungsmerkmal. Schaut man aber genauer hin, gibt es für Investoren, die über die Börse bei Kohle einsteigen möchten keine wirkliche Alternative.
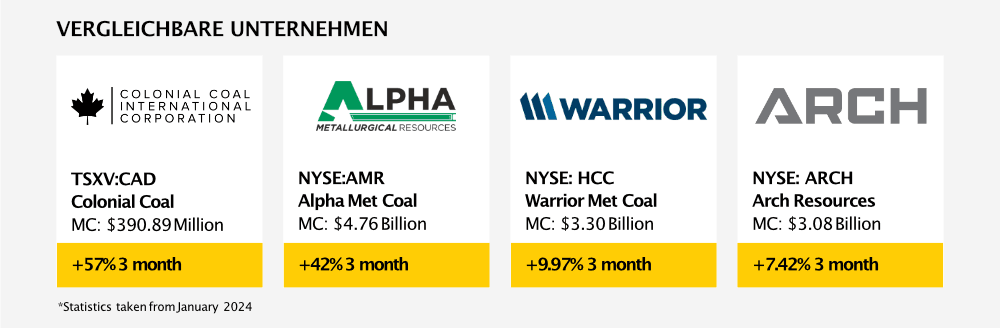
So lange Glencore seine neue Kohlesparte nach dem Merger mit Teck Resources nicht an die Börse bringt, sehen wir lediglich Alpha Metallurgical und Colonial Coal als echte „Konkurrenten“.
Mit der zu erwartenden Übernahme von Colonial Coal fällt eines dieser beiden Unternehmen demnächst wohl als potenzielles Investment weg. Und Alpha Met verfügt über eine deutlich höhere Bewertung im Milliardenbereich, ist also so nicht wirklich mit Benjamin Hill vergleichbar.
Wer also am Kohle-Comeback nochmals richtig mitverdienen möchte, findet in Benjamin Hill die wohl letzte wirkliche Alternative. Die Kurse lügen nicht! Die kleine Kohle-Aktie hat in den letzten Monaten einen soliden Aufwärtstrend etabliert, dessen Ende nicht absehbar ist.
Diesen Trend gilt es nun weiter zu reiten. Und mit einer Mini-Bewertung von 27 Mio. USD ist die Aktie von Benjamin Hill eines der größten Schnäppchen des noch jungen Börsenjahres.
Wer zu den aktuellen Kursen einsteigen kann, sollte sich zumindest eine mittelgroße Position aufbauen, um beim Comeback der Kohle und dem absehbaren Aufstieg von Benjamin Hill nicht außen vor zu bleiben.