
Albertsons setzt Jahresprognose aus und startet umfassende Geschäftsüberprüfung
Der US-Lebensmittelhändler zieht seine Ziele für 2026 zurück und kündigt einen umfassenden Turnaround-Plan an.
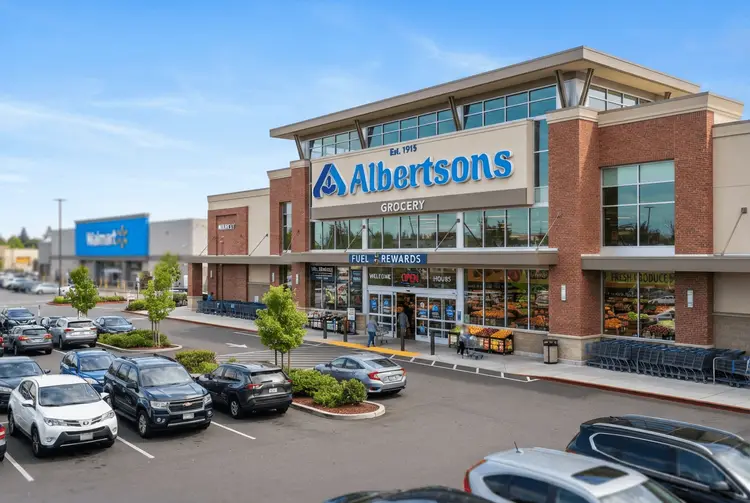
Albertsons hat am Dienstag seine Prognosen für das Geschäftsjahr 2026 zurückgezogen. Der US-Lebensmittelhändler überprüft im Rahmen einer Turnaround-Bemühung seine Strategie, seine Kostenstruktur und sein Portfolio an Geschäftsbereichen. Die Aktie reagierte im Vorhandel mit einem Minus von rund 3 Prozent.
Hintergrund ist ein vorsichtiges Konsumverhalten, insbesondere bei einkommensschwächeren Kunden, während die Preise für Lebensmittel und Kraftstoff steigen. Hinzu kommt ein harter Wettbewerb von Discounter-Ketten wie Walmart sowie von Discountketten und Eigenmarken. Der Konzern steht damit unter doppeltem Druck: von der Nachfrageseite und von der Angebotsseite.
„Wir starten eine umfassende Geschäftsüberprüfung, um Verbesserungen in der Performance von Albertsons zu beschleunigen und einer Kostenstruktur entgegenzuwirken, die wir uns nicht länger leisten können“, sagte CEO Susan Morris am Dienstag. Das Unternehmen erklärte, dass die Überprüfung bis zum vierten Quartal abgeschlossen sein wird, das im Februar 2027 endet.
Die Details
Albertsons erwartet, auf dem Earnings-Call für das vierte Quartal einen „frischen Finanzrahmen“ und einen umfassenden Turnaround-Plan vorzustellen. Bis dahin bleibt die mittelfristige Zielsetzung des Konzerns offen – ein für Investoren ungewöhnlicher Schritt, der die Unsicherheit über die künftige Ertragskraft unterstreicht.
Der Kursdruck ist bereits erheblich. Die Aktien lagen am Dienstag im Vorhandel um 3 Prozent im Minus. Im laufenden Jahr sind sie bereits um 27 Prozent gefallen. Damit gehört Albertsons zu den schwächsten Werten im US-Einzelhandel.
Für das zweite Quartal meldete der Lebensmitteleinzelhändler einen Rückgang der Umsätze in bestehenden Filialen (same-store sales) um 0,8 Prozent. Dennoch legte das Unternehmen bereinigte Gewinne von 36 Cent pro Aktie vor und übertraf damit die Schätzungen von 33 Cent pro Aktie, wie aus Daten des Finanzdienstleisters LSEG hervorgeht. Der Gewinn überraschte also positiv, während der Umsatz unter Druck blieb.
Vor dem Rückzug der Prognose hatte Albertsons für das Geschäftsjahr 2026 bereinigte Gewinne pro Aktie im Bereich von 1,75 bis 1,85 US-Dollar prognostiziert. Die jährlichen gleichen-Laden-Umsätze (identical sales) sollten demnach um 0,5 Prozent bis 1,5 Prozent sinken. Diese Ziele sind nun bis zur Vorlage des neuen Finanzrahmens ausgesetzt.
Hintergrund: Was bisher geschah
Bereits am 23.07.2026 berichtete aktien.news, dass Albertsons seine Jahresprognosen für Kernumsatz und Gewinn deutlich gesenkt hatte. Gleichzeitig kündigte der US-amerikanische Supermarktkonzern damals an, die Investitionen in Preisgestaltung und das Digitalgeschäft zu beschleunigen. Die Reaktion der Anleger fiel heftig aus: Die Aktie brach um 15 Prozent auf ein Fünfjahrestief ein.
Schon damals erwartete der Konzern einen Rückgang der flächenbereinigten Umsätze – sogenannter Identical Sales – im Bereich von 0,5 bis 1,5 Prozent. Zuvor hatte Albertsons noch eine Stagnation bis hin zu einem Plus von 1 Prozent angepeilt. Im ersten Quartal lagen die flächenbereinigten Umsätze bereits 0,8 Prozent im Minus. Die aktuelle Entwicklung im zweiten Quartal mit ebenfalls 0,8 Prozent Rückgang bestätigt damit den anhaltenden Abwärtstrend bei den Bestandsumsätzen.
Im Juli hatte Albertsons zudem Pläne vorgestellt, das Angebot an Eigenmarken auszubauen, den E-Commerce zu verbessern, die 11 Divisionen in vier Regionen neu zu strukturieren und das Merchandising zu zentralisieren. Ziel war es, sich an Kunden anzupassen, die aufgrund der wirtschaftlichen Lage zu günstigeren Produkten wechseln. Damals senkte das Unternehmen auch seine Jahresziele, was dazu führte, dass die Kurse um nahezu 15 Prozent fielen.
Was das für Anleger bedeutet
Für deutsche Privatanleger, die in US-Einzelhandelswerte investiert sind oder dies erwägen, ist die Nachricht ein Signal für erhöhte Unsicherheit. Der Rückzug einer Jahresprognose ist ein ungewöhnlicher Schritt und wird an den Märkten in der Regel als Eingeständnis gelesen, dass die bisherige Planung nicht mehr trägt. Albertsons liefert damit keine belastbare Orientierung für Umsatz und Gewinn des laufenden Geschäftsjahres.
Positiv zu vermerken ist, dass der bereinigte Gewinn je Aktie im zweiten Quartal mit 36 Cent über den Schätzungen von 33 Cent lag. Das zeigt, dass die Ertragskraft trotz rückläufiger Flächenumsätze nicht vollständig weggebrochen ist. Ob dieser Effekt nachhaltig ist, lässt sich anhand der vorliegenden Zahlen jedoch nicht beurteilen – zumal der Konzern selbst von einer Kostenstruktur spricht, die er sich „nicht länger leisten“ könne.
Die Kombination aus schwachem Konsumklima, steigenden Preisen für Lebensmittel und Kraftstoff sowie dem Wettbewerbsdruck durch Walmart und andere Discounter bleibt der zentrale Belastungsfaktor. Der Jahresverlauf mit einem Minus von 27 Prozent spiegelt diese Sorgen wider. Eine abschließende Bewertung der Turnaround-Bemühungen ist erst möglich, wenn das Unternehmen den angekündigten Finanzrahmen vorlegt. Dies ist ausdrücklich keine Kauf- oder Verkaufsempfehlung.
Ausblick
Der Zeitplan des Unternehmens ist klar umrissen: Die umfassende Geschäftsüberprüfung soll bis zum vierten Quartal abgeschlossen sein, das im Februar 2027 endet. Auf dem Earnings-Call für dieses Quartal will Albertsons einen „frischen Finanzrahmen“ sowie einen umfassenden Turnaround-Plan präsentieren. Bis dahin bleibt offen, wie sich Umsatz- und Gewinnentwicklung im Geschäftsjahr 2026 tatsächlich darstellen werden.
Bereits beschlossen ist das im Juli vorgestellte Maßnahmenpaket: der Ausbau des Eigenmarkenangebots, Verbesserungen im E-Commerce, die Neustrukturierung der 11 Divisionen in vier Regionen und die Zentralisierung des Merchandisings. Diese Schritte sollen den Konzern an das veränderte Kaufverhalten der Kunden anpassen. Ob sie ausreichen, um die Performance zu stabilisieren, wird sich an den kommenden Quartalszahlen messen lassen müssen.
Kurz erklärt
- Identical Sales: Flächenbereinigte Umsätze, die nur Filialen berücksichtigen, die im Vergleichszeitraum durchgehend geöffnet waren.
- Eigenmarken: Produkte, die ein Händler unter eigenem Namen verkauft und meist günstiger anbietet als Markenartikel.
- Bereinigter Gewinn je Aktie: Gewinn pro Aktie ohne Sonderposten, der die operative Ertragskraft vergleichbar machen soll.
- Turnaround: Umfassende Sanierung eines Unternehmens mit dem Ziel, die Geschäftsentwicklung nachhaltig zu verbessern.