ANZEIGE

Afrimat: Umsatz sinkt, doch Schuldenabbau und Schottergeschäft überzeugen

Der südafrikanische Bergbau- und Materialkonzern Afrimat verzeichnet einen Umsatzrückgang, baut aber Schulden ab und stärkt das Schottergeschäft.
• 5 Min
Afrimat: Umsatz sinkt, doch Schuldenabbau und Schottergeschäft überzeugen

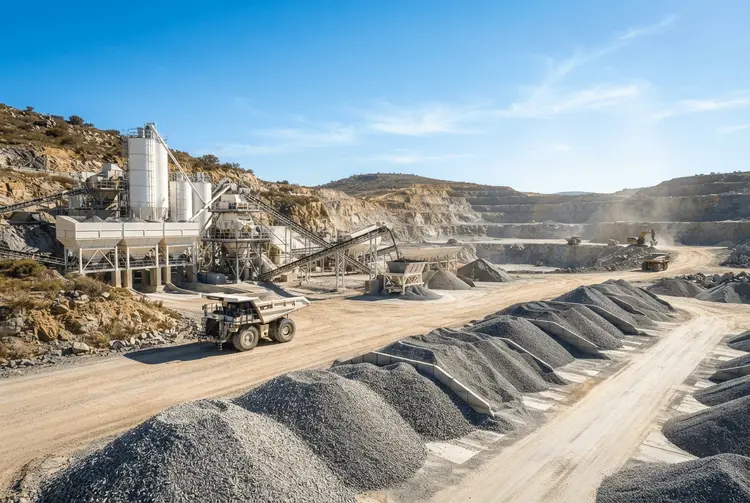
Afrimat hat das schwierigste Halbjahr seit dem Börsengang im Jahr 2006 hinter sich. In den sechs Monaten bis zum 31. August sank der Umsatz des südafrikanischen Multikommoditäten-Bergbau- und Materialkonzerns um 4,3 Prozent auf 5,1 Milliarden Rand. Hauptgrund waren niedrigere Umsätze im Eisenbahn- und im Zementgeschäft, die nur teilweise durch Wachstum im Schottergeschäft und höhere Anthrazitexportmengen ausgeglichen wurden.

Konzernchef Andries van Heerden bezeichnete die Handelsbedingungen als außergewöhnlich schwierig. Eine „ausgezeichnete“ Leistung des Schottergeschäfts sei durch einen Rückgang der Profitabilität im Eisenbahngeschäft und anhaltende operative Herausforderungen im Zementgeschäft beeinträchtigt worden. Trotz des Umsatzrückgangs gelang es dem Unternehmen, seine Bilanz zu stärken.

So erhöhte sich der aus dem Betrieb generierte Cashflow deutlich, die Nettoverschuldung sank und das Verhältnis von Nettoverschuldung zu Eigenkapital verbesserte sich auf 46 Prozent, nach 50,2 Prozent im Februar. Alle Bankkovenants blieben innerhalb der von den Kreditgebern festgelegten Grenzen.

Die Details

Das Schotter- und Flugaschegeschäft entwickelte sich zum Wachstumstreiber. Die Umsätze stiegen um 5,3 Prozent auf 2 Milliarden Rand, der operative Gewinn sogar um 76,8 Prozent auf 567,8 Millionen Rand. Die operative Gewinnmarge lag bei 27,8 Prozent.

Das Zementgeschäft blieb dagegen verlustbringend und wies einen operativen Verlust von 146,1 Millionen Rand aus. Der Umsatz im Segment Baustoffe stieg leicht um 0,2 Prozent auf 2,8 Milliarden Rand, während der operative Gewinn der Einheit im Vergleichszeitraum von Januar bis Juni 2025 von 194,1 Millionen Rand auf 421,7 Millionen Rand mehr als doppelte.

Schwach lief es im Eisenbahn- und Mangangrubengeschäft. Die Umsätze gingen um 7,9 Prozent auf 1,2 Milliarden Rand zurück, da höhere Exportmengen weitgehend durch niedrigere Inlandsmengen ausgeglichen wurden. Der operative Gewinn brach von 403,5 Millionen Rand auf 11,3 Millionen Rand ein. Als Gründe nannte das Unternehmen niedrigere Inlandsverkaufsmengen, schwächere realisierte Exportpreise und höhere Bergbaukosten; zudem erreichte die Mine Demaneng das Ende ihrer Lebensdauer.

Auf Konzernebene ging der operative Gewinn, der einen einmaligen Gewinn von 95,5 Millionen Rand aus der Veräußerung abgewickelter Geschäftsbereiche enthält, um 32,8 Prozent auf 255,2 Millionen Rand zurück. Der gesamte Rückgang wurde primär vom Bulk-Kommoditäten-Segment getrieben, dessen operativer Gewinn von 445,1 Millionen Rand auf 8,6 Millionen Rand sank, sowie durch den weiteren operativen Verlust im Zementgeschäft.

Teilweise ausgeglichen wurden diese Gegenwinde durch die starke Leistung im Schotterbereich und eine Reduktion der zentralisierten Shared-Service-Kosten um 30,6 Prozent auf 194 Millionen Rand. Diese Verbesserung geht größtenteils auf die Eliminierung von Alt-Systemkosten der Informationstechnologie zurück. Der aus dem Betrieb generierte Cashflow stieg gemäß den vom Management ergriffenen Maßnahmen um 21,1 Prozent auf 433,1 Millionen Rand. Van Heerden führt diese Verbesserung vor allem auf ein diszipliniertes Working-Capital-Management zurück.

Beim Ergebnis je Aktie zeigt sich die Belastung deutlich. Der Gewinn je Aktie (Earnings per Share) sank von 102,7 Cent im vergleichbaren Vorjahreszeitraum auf 2,6 Cent. Der Konzern meldete einen bereinigten Verlust je Aktie (Headline Loss per Share) von 58 Cent, verglichen mit bereinigten Gewinnen je Aktie von 101,9 Cent. Der stärkere Rückgang der bereinigten Gewinne spiegelt den Ausschluss des Gewinns aus der Veräußerung von Unternehmen sowie die Veräußerung nicht-kernrelevanter Vermögenswerte wider.

Angesichts der Ergebnisse und der fortgesetzten Fokussierung auf Schuldenreduzierung und Liquiditätserhaltung beschloss der Vorstand, für die sechs Monate keine Zwischendividende auszuschütten. Erlöse von 158 Millionen Rand aus der Veräußerung von Unternehmen unterstützten die Tilgung von Krediten.

Hintergrund: Was bisher geschah

Bereits am 21.05.2026 berichtete aktien.news, dass Afrimat für das am 28. Februar endende Geschäftsjahr solide Ergebnisse vorgelegt hatte. Damals stieg der Umsatz im Jahresvergleich um 20,3 Prozent auf 10 Milliarden Rand, das Betriebsergebnis legte um 9,6 Prozent auf 523,7 Millionen Rand zu. Der Nettogewinn kletterte von 113,51 Millionen Rand im Vorjahr auf 157,07 Millionen Rand.

Am 21.04.2026 meldete aktien.news, dass Afrimat für das abgeschlossene Geschäftsjahr einen deutlichen Gewinnanstieg erwartete. Laut Trading Statement sollte der Gewinn pro Aktie (EPS) um 22,1 bis 32,1 Prozent auf einen Wert zwischen 76,9 Cent und 83,2 Cent steigen. Der Headline-Gewinn pro Aktie (HEPS) sollte um 27 bis 37,1 Prozent auf 91,8 Cent bis 99,1 Cent zulegen.

Was das für Anleger bedeutet

Für deutsche Anleger zeigt das Halbjahresergebnis ein Unternehmen im Umbau. Der Umsatzrückgang und der Einbruch beim Ergebnis je Aktie stehen einer spürbar verbesserten Bilanz gegenüber: Nettoverschuldung und Verschuldungsgrad gingen zurück, der operative Cashflow legte zu. Das Management hat verlustbringende und nicht-kernrelevante Geschäfte geschlossen, veräußert oder restrukturiert.

Auffällig ist die gespaltene Entwicklung der Segmente. Das Schottergeschäft liefert hohe Margen und wächst, während Zement weiter Verluste schreibt und das Eisenbahn- und Mangangrubengeschäft unter Druck steht. Die gestrichene Zwischendividende unterstreicht den Vorrang von Liquidität und Schuldenabbau vor Ausschüttungen. Zu beachten ist zudem, dass der ausgewiesene Gewinn durch einen einmaligen Veräußerungsgewinn von 95,5 Millionen Rand gestützt wird – ohne diesen fällt das Ergebnis deutlich schwächer aus, was der bereinigte Verlust je Aktie von 58 Cent sichtbar macht.

Ausblick

Für das Schottergeschäft erwartet das Unternehmen, dass es seine verbesserte Leistung beibehält. Als Treiber nennt Afrimat ein fokussierteres Portfolio, die Vorteile abgeschlossener Kapitalprojekte und die anhaltende Nachfrage aus der Schienenwartung und Infrastrukturarbeit.

Das Zementgeschäft soll von einer verbesserten Klinkerverfügbarkeit profitieren, nachdem Kiln 3 am 1. September wieder in Betrieb genommen wurde. Das Management bleibt auf die Zuverlässigkeit der Anlagen und die Durchsatzleistung fokussiert; die Nachfrage nach kohlenstoffarmem, hochwertigem Zement bleibt laut Unternehmen stark. Die Untersuchung strategischer Alternativen läuft weiter.

Die Eisenbahnexportmengen erholten sich gegen Ende des Berichtszeitraums gut, doch die realisierten Preise bleiben durch hohe Versandkosten und einen stärkeren Rand unter Druck. Die Doornfontein-Ressource soll die erschöpfte Demaneng-Mine ersetzen, erste Eisenerzmengen werden im letzten Quartal des Geschäftsjahres 2027 erwartet. Die Inlandsnachfrage nach Eisenerz dürfte sich bei 90.000 bis 100.000 Tonnen pro Monat stabilisieren. Das Segment der industriellen Mineralien erwartet Vorteile aus der Wiedereröffnung der Ferrochrom-Schmelzöfen sowie aus Importschutzmaßnahmen, zu denen die Regierung laut Afrimat tendiert.

Kurz erklärt

  • Headline Earnings per Share (HEPS): Eine in Südafrika verbreitete Kennzahl für den Gewinn je Aktie, die einmalige und nicht operative Posten herausrechnet.
  • Nettoverschuldung zu Eigenkapital: Kennzahl, die die Nettoverbindlichkeiten eines Unternehmens ins Verhältnis zum Eigenkapital setzt.
  • Flugasche: Ein feinkörniges Nebenprodukt der Kohleverbrennung, das unter anderem als Zusatzstoff in Baustoffen genutzt wird.
AfrimatUmsatzrückgangSchuldenabbauSchottergeschäftZementgeschäftHeadline Loss Per ShareSüdafrika BergbauEisenbahngeschäft

Meistgelesene News

  1. Börsenkorrektur kommt unweigerlich: So bereiten sich Anleger richtig vor
  2. KI nur für Top-Mitarbeiter: Paysend-CEO setzt auf Leistungsnachweis
  3. Pieper sieht veränderte Marktstruktur als Treiber heftiger Kursausschläge
  4. Iran-Krieg: Hubschrauberabsturz tötet zwei Soldaten, Tankerangriffe bedrohen Hormuz
  5. Iran bietet Öffnung der Straße von Hormus an: Spannungen eskalieren

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.