
Silbermarkt: Zu viele Ansprüche treffen auf zu wenig Metall
Finanzielle Silberansprüche übersteigen das physisch verfügbare Metall bei Weitem – ein strukturelles Risiko für den Markt.
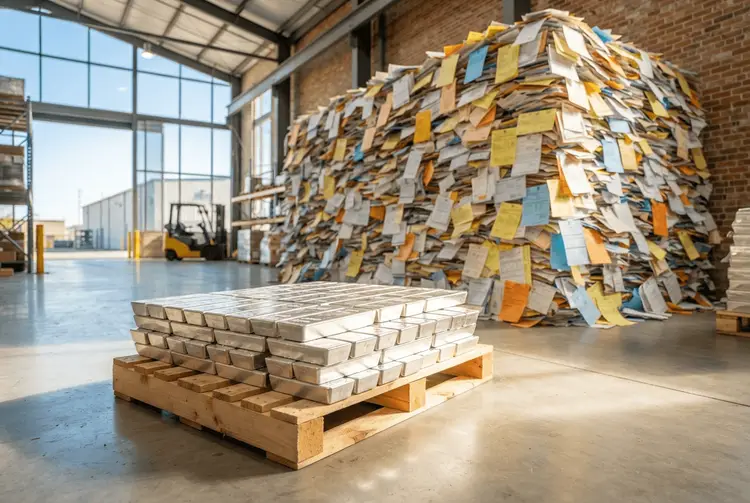
Was geschieht, wenn zu viele Ansprüche auf ein begrenztes Angebot treffen? In den frühen 1900er Jahren verkauften reisende Theater manchmal absichtlich mehr Tickets, als Plätze vorhanden waren. Die Eigentümer verstanden eine einfache Wahrheit über das menschliche Verhalten: Nicht alle kamen zur gleichen Zeit an. Einige stornierten ihre Karten, andere verspäteten sich, wieder andere erschienen gar nicht erst. Solange genügend Sitze leer blieben, fiel niemandem etwas auf. Dann kam die Nacht, in der alle gleichzeitig ankamen – und plötzlich hatte das Theater mehr Ticketinhaber als Sitzplätze.
Genau dieses Muster beschreibt der Silbermarkt seit Jahrzehnten. Enorme Mengen an Silber-Exposure werden über Futures, Forwards und unallocierte Konten gehandelt, ohne dass annähernd dieselbe Menge an physischem Metall den Besitzer wechselt. Normalerweise funktioniert das einwandfrei, denn die meisten Händler wollen Exposure zum Preis, keine Paletten mit 1.000-Unzen-Barren. Das Problem beginnt, wenn mehr von ihnen die Barren wollen. Genau dorthin bewegt sich der Silbermarkt derzeit.
Die meisten Anleger betrachten Silber als einen einzigen Markt. Tatsächlich operieren zwei seiner wichtigsten Zentren über die COMEX in New York und den Londoner Bullionmarkt, der sich um die LBMA (London Bullion Market Association) dreht. Die COMEX wird von standardisierten Futures-Kontrakten dominiert, die über ein Börsen- und Clearing-System gehandelt werden. London verlässt sich stark auf Over-the-Counter-Forwards und unallocierte Konten. In beiden Märkten übertreffen die finanziellen Ansprüche die Menge an Silber, die tatsächlich den Besitzer wechselt, bei Weitem.
Die Details
Ein Hedge-Fund kann einen Futures-Kontrakt kaufen, weil er mit steigenden Silberpreisen rechnet. Ein Bergbauunternehmen kann einen verkaufen, um seine zukünftige Produktion abzusichern. Eine Bank kann als Intermediär zwischen beiden agieren. Vor dem Verfall können Positionen geschlossen oder in einen anderen Kontrakt übertragen werden. Kein Silber muss dafür einen Tresor verlassen.
London treibt die Abstraktion noch weiter. Ein Anleger, der allociertes Silber hält, besitzt spezifisches Metall. Ein Inhaber eines unallocierten Kontos hat stattdessen einen Anspruch gegen eine Bullionbank auf eine bestimmte Menge Silber, ohne dass spezifische Barren zwingend auf seinen Namen separiert sein müssen. Diese Struktur schuf tiefe Liquidität, ermöglichte es jedoch auch, dass die finanziellen Ansprüche weit über die unmittelbar verfügbare Metallmenge hinauswuchsen.
Die COMEX macht die Diskrepanz ungewöhnlich leicht sichtbar. Ein Standard-Silber-Futures-Kontrakt repräsentiert 5.000 Feinunzen. Über zehntausende ausstehende Kontrakte hinweg repräsentiert dies Hunderte von Millionen Unzen Silber. Aber nicht das gesamte Silber in COMEX-zugelassenen Lagern ist tatsächlich für die Lieferung verfügbar. Der Unterschied liegt zwischen „eligible" (zulässigem) und „registered" (registriertem) Inventar. Zulässiges Silber erfüllt die COMEX-Spezifikationen und befindet sich in einem zugelassenen Lager, gehört aber bereits jemandem. Registriertes Silber verfügt über den entsprechenden Lieferschein und kann gegen Futures-Kontrakte geliefert werden.
Stellen Sie sich vor, Sie schauen durch das Fenster des Theaters und zählen 500 Stühle. Das sagt Ihnen, wie viele Stühle im Gebäude sind – aber nicht, wie viele verfügbar sind. Die Menge an Silber, die durch ausstehende Futures-Kontrakte repräsentiert wird, kann das registrierte Inventar, das unmittelbar zur Begleichung verfügbar ist, erheblich übersteigen. Das System funktioniert, weil fast niemand die physische Lieferung verlangt.
Ein stark gehebelter Futures-Markt funktioniert reibungslos, solange Händler ihre Positionen weiterhin finanziell schließen. Short-Seller können Kontrakte verkaufen, diese vorstrecken und später zurückkaufen, ohne jemals die zugrunde liegende Ware zu berühren. Dies ändert sich, wenn das physische Angebot darunter knapper wird. Ein Short-Seller, der mit steigenden Silberpreisen konfrontiert ist, muss den Kontrakt zurückkaufen oder ausreichende Sicherheiten bereitstellen. Ein industrieller Käufer, der mit Engpässen konfrontiert ist, hat ein anderes Problem: Er benötigt das tatsächliche Metall. Der eine versucht, einer finanziellen Position zu entkommen, der andere versucht, die physische Versorgungssicherheit zu gewährleisten.
Der Futures-Markt kann fast augenblicklich zusätzliche finanzielle Exposure schaffen. Er kann jedoch keine weiteren 100 Millionen Unzen raffiniertes Silber erschaffen. Sobald finanzielle und physische Nachfrage in die gleiche Richtung ziehen, verstärkt Hebelwirkung die Bewegung.
Hintergrund: Was bisher geschah
Bereits am 16.01.2026 berichtete aktien.news, dass der Silberpreis eine beispiellose Rallye erlebt und auf einen Wochengewinn von etwa 15 Prozent zusteuerte. Am Freitag notierte das Edelmetall bei 91,30 Dollar pro Unze – ein deutlicher Anstieg gegenüber 72,62 Dollar zu Jahresbeginn. Anfang der Woche hatte Silber sogar einen Intraday-Rekord über 93,50 Dollar erreicht. Laut Vanda Research war Silber zur beliebtesten Rohstoffwette unter Privatanlegern geworden; in den vergangenen 30 Tagen flossen 921,8 Millionen Dollar in silbergedeckte Exchange Traded Funds wie den iShares Silver Trust.
Am 17.01.2026 folgte die Warnung der Bank of America: Der aktuelle Preis liege deutlich über dem fundamental gerechtfertigten Niveau. Michael Widmer, Rohstoffstratege bei der BofA, identifizierte Privatanleger als Haupttreiber der Rally und erklärte, man sei bereits bullisch für Silber positioniert gewesen, doch die jüngste exponentielle Rally sei sogar noch stärker ausgefallen als erwartet.
Am 11.02.2026 meldete aktien.news unter Berufung auf das Silver Institute, dass die weltweite Silbernachfrage 2026 voraussichtlich stabil bleiben dürfte, obwohl die industrielle Verwendung zurückgeht. Silber notierte damals bei rund 81 US-Dollar pro Feinunze – ein Plus von 14 Prozent seit Jahresbeginn. Ende Januar hatte massive Kaufaktivität von Privatanlegern den Preis auf ein Rekordhoch von 121,60 Dollar getrieben. Im Gesamtjahr 2025 war der Silberpreis um 147 Prozent gestiegen. Trotz der hohen Preise steuerte der Silbermarkt auf das sechste Defizitjahr in Folge zu.
Am 12.08.2026 bekräftigten die Analysten der Citibank ihre optimistischen Kursziele: Silber könnte in den nächsten sechs bis zwölf Monaten auf 90 Dollar pro Unze steigen, bei einem damaligen Spotpreis von rund 65 Dollar pro Unze. Für den kurzfristigen Zeitraum von null bis drei Monaten setzte Citi das Kursziel bei 75 Dollar an und nannte eine „anhaltende Erholung der Investmentnachfrage" als zentralen Treiber.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist die entscheidende Erkenntnis, dass der Silberpreis nur einen Teil der Geschichte erzählt. Die nützlichen Signale liegen unterhalb des Schlagzeilenpreises: registrierte Bestände, physische Prämien, Liefermengen, Futures-Spreads, Allokationsanfragen, Abwicklungszeiten sowie Metallbewegungen zwischen London, New York und asiatischen Märkten. Zusammen zeigen sie, ob Silber teuer wird oder knapp wird – Letzteres ist für Short-Seller weitaus gefährlicher.
Wer in Silber investiert, sollte zudem bedenken, dass Silber sich nicht auf einen reinen Finanzmarkt reduzieren lässt, da die Industrie es verbraucht. Solarzellen benötigen Silber, ebenso Elektronik, Fahrzeuge, elektrische Infrastruktur und Halbleiteranwendungen. Die Leitfähigkeit von Silber macht es in Anwendungen, in denen die Leistung entscheidend ist, schwer ersetzlich. Ein Hedge-Fund kauft Silber, weil es mit steigenden Preisen rechnet. Ein Hersteller kauft Silber, weil die Produktion ohne dieses Material irgendwann zum Erliegen kommt. Der erste Käufer kann seine Meinung ändern, der zweite hat erheblich weniger Freiheit.
Das Angebot kann nicht mit derselben Geschwindigkeit reagieren. Ein Großteil des weltweiten Silbers kommt als Nebenprodukt des Kupfer-, Blei- und Zinkbergbaus an, was bedeutet, dass ein höherer Silberpreis nicht automatisch zu einer sofortigen Steigerung der Förderung führt. Finanzielle Ansprüche können in Sekundenschnelle multipliziert werden, die Diskrepanz kann bestehen bleiben, solange die physische Lieferung marginal bleibt. Sie wird gefährlich, wenn industrielle Nutzer, Investoren und Short-Seller um dieselben Unzen konkurrieren.
Ausblick
Die London Metal Exchange (LME) hat 2022 erlebt, wie schnell dies geschehen kann – am Beispiel von Nickel. Die Nickelpreise explodierten von rund 25.000 Dollar pro Tonne auf über 100.000 Dollar innerhalb eines Handelstages, als eine enorme Short-Position mit einem sich rapide verknappenden Markt kollidierte. Die LME setzte den Handel aus und annullierte Milliardenbeträge an Transaktionen. Silber ist kein Nickel, die COMEX ist nicht die LME – die Mechanik eines geleiteten Short Squeeze ist jedoch sehr ähnlich.
Short-Positionen erscheinen handhabbar, solange die Liquidität reichlich vorhanden ist. Dann bewegt sich der Markt gegen sie, die Margenanforderungen steigen und die Händler stellen fest, dass jeder denselben Ausgang nutzen will. Bei Silber befindet sich dieser Ausgang neben einem physischen Markt, der bereits Hersteller beliefert, die ihre Anforderungen nicht mit einem Futures-Kontrakt erfüllen können. Ein Short Squeeze erfordert nicht, dass jeder Futures-Kontrakt die Lieferung fordert. Es reicht aus, wenn genug physische Nachfrage den verfügbaren Float verknappt und genug gehobelte Verkäufer gezwungen sind, ihre Positionen zurückzukaufen.
Jahrzehntelang lag der physische Markt unter einem viel größeren Finanzmarkt, ohne Probleme zu verursachen, weil kaum jemand bat, die Sitze sehen zu wollen. Jetzt kommen mehr Leute ins Theater.
Kurz erklärt
- Unallociertes Konto: Ein Konto, bei dem der Inhaber einen Anspruch auf eine bestimmte Silbermenge gegen eine Bullionbank hält, ohne dass spezifische Barren auf seinen Namen separiert sind.
- Registriertes Inventar: Silber in einem zugelassenen Lager, das über den entsprechenden Lieferschein verfügt und gegen Futures-Kontrakte geliefert werden kann.
- Short Squeeze: Eine Marktsituation, in der steigende Preise Verkäufer mit Leerverkaufspositionen zum Rückkauf zwingen und die Bewegung dadurch verstärken.
Offenlegung: Herr Matthew Oliver von Oliver Market Intelligence ist Aktionär von Goldwise. Alle Meinungen, Analysen und Ansichten stammen ausschließlich von Herrn Matthew Oliver und Oliver Market Intelligence. Diese Veröffentlichung dient ausschließlich Informations- und Bildungszwecken und stellt keine Finanz-, Anlage- oder sonstige professionelle Beratung dar. Investitionen können sowohl an Wert gewinnen als auch verlieren.