
Schwester zieht ein und beansprucht Elternhaus: Wem gehört es?
Eine 78-jährige Witwe besitzt ein Haus im Wert von 925.000 Dollar – ihre eingezogene Tochter erhebt Ansprüche darauf.
Eine Leserin wandte sich an das US-Finanzportal MarketWatch mit einer Situation, die in vielen Familien für Zündstoff sorgt: Ihre Schwester ist zu ihrer 78-jährigen verwitweten Mutter gezogen und behauptet nun, ihr stehe das Elternhaus zu. Der Fall beleuchtet ein weit verbreitetes Problem – die Frage, wer Anspruch auf das Familienvermögen hat, wenn ein Geschwisterteil die Pflege übernimmt.
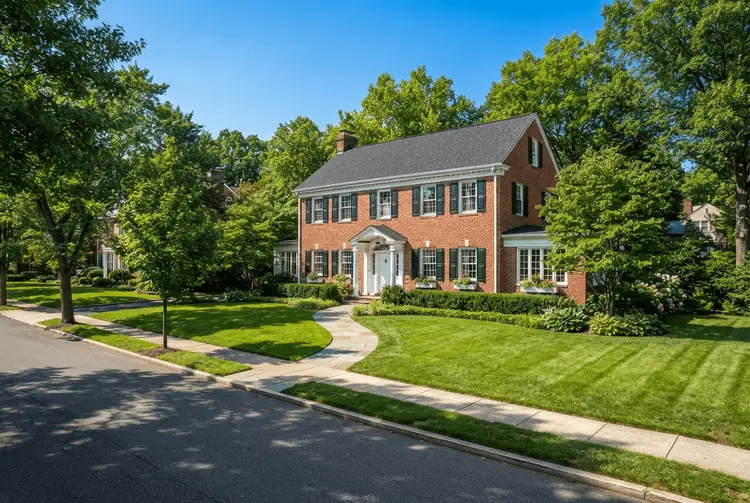
Die Mutter lebt seit 32 Jahren in demselben Haus mit vier Schlafzimmern in einem guten Vorort von Philadelphia. Das Haus ist schuldenfrei und hat einen aktuellen Wert von 925.000 US-Dollar. Hinzu kommen 480.000 US-Dollar auf Altersvorsorge- und Anlagekonten sowie eine kleine Rente und Sozialversicherungsbezüge. Ihr laufendes Einkommen deckt nach eigenen Angaben die täglichen Ausgaben vollständig.
Die Leserin betont ausdrücklich, dass sie der Schwester keine böse Absicht unterstellt – die Situation sei „in guter Absicht" entstanden. Dennoch sieht sie sich mit einer Forderung konfrontiert, die erhebliche finanzielle Konsequenzen für alle Beteiligten haben könnte.
Die Details
Das Vermögen der Mutter setzt sich aus zwei wesentlichen Komponenten zusammen: dem Immobilienvermögen und dem Finanzvermögen. Das Haus in der Nähe von Philadelphia ist mit 925.000 US-Dollar bewertet und vollständig abbezahlt – es lastet keine Hypothek darauf. Die 480.000 US-Dollar auf Altersvorsorge- und Anlagekonten stellen das liquide Vermögen dar, auf das die Mutter im Bedarfsfall zurückgreifen könnte.
Genau dieses Szenario ist laut der Leserin nicht unrealistisch: Sollte die Mutter irgendwann betreutes Wohnen oder umfangreiche häusliche Pflege benötigen, müsste sie auf ihre Ersparnisse zurückgreifen. Die Pflegekosten in den USA können erheblich sein und ein Vermögen in dieser Größenordnung innerhalb weniger Jahre aufzehren. Das macht die Frage, wer das Haus erbt oder beansprucht, umso brisanter.
Die Schwester, die nun im Haus der Mutter lebt, argumentiert offenbar, dass ihr das Elternhaus zustehe – vermutlich mit dem Verweis auf die geleistete oder künftig zu leistende Pflege. Rechtlich ist diese Argumentation jedoch nicht automatisch stichhaltig: Solange die Mutter das Haus besitzt und testierfähig ist, entscheidet allein sie über die Verteilung ihres Nachlasses – durch ein Testament oder andere rechtliche Instrumente.
Hintergrund: Was bisher geschah
Das Thema der Kontrolle über elterliche Finanzen und Immobilien beschäftigt MarketWatch-Leser seit Monaten. Bereits am 06.10.2026 berichtete aktien.news über einen ähnlichen Fall: Ein 57-jähriger Schwager hatte seine 80-jährigen Eltern davon überzeugt, ihr schuldenfreies Eigenheim sowie ihre Ersparnisse auf ihn zu übertragen – mit dem Ziel, gemeinsam ein Anwesen im Wert von 3 Millionen US-Dollar zu erwerben. Die Ehefrau des jüngeren Sohnes befürchtete, dass ihr Mann dadurch mit wenig oder gar keinem Erbe zurückbleiben könnte.
Am 24.09.2026 beleuchtete aktien.news einen Erfahrungsbericht einer 74-jährigen Frau, die auf MarketWatch über den Umgang mit den Finanzen alternder Eltern schrieb – und dabei schilderte, wie sie selbst einst die Eltern mit Fragen löcherte und nun selbst auf Unterstützung angewiesen sein könnte. Und bereits am 17.09.2026 berichtete aktien.news über einen Mann, der sich allein um seinen Cousin kümmert, während dessen wohlhabende Schwester kaum einspringt – ein weiteres Beispiel für die ungleiche Verteilung von Pflege- und Unterstützungsleistungen unter Verwandten.
Die aktuelle Geschichte reiht sich damit in eine Serie von Fällen ein, die zeigen: Wenn Immobilien und Ersparnisse im Spiel sind, entstehen in Familien schnell Konflikte – selbst dann, wenn die Beteiligten es gut meinen.
Was das für Anleger bedeutet
Für deutsche Privatanleger und Familien ist der Fall ein Anschauungsbeispiel dafür, wie wichtig frühzeitige Nachlassplanung ist. In Deutschland wie in den USA gilt: Wer sein Vermögen zu Lebzeiten nicht klar regelt, riskiert Erbstreitigkeiten, die Familien dauerhaft zerreißen können.
Besonders relevant ist die Frage der Pflegekosten im Alter. Auch in Deutschland können Heimkosten oder intensive häusliche Pflege erhebliche Summen verschlingen. Wer ein Haus besitzt und Kinder hat, die einziehen oder Ansprüche stellen, sollte frühzeitig rechtliche Klarheit schaffen – etwa durch ein notariell beglaubigtes Testament, einen Erbvertrag oder klare Schenkungsregelungen.
Der Fall zeigt auch: Gute Absichten schützen nicht vor Interessenkonflikten. Selbst wenn ein Kind tatsächlich Pflegeleistungen erbringt, begründet das in der Regel keinen automatischen Rechtsanspruch auf das Elternhaus – weder in den USA noch in Deutschland. Solche Ansprüche müssen vertraglich oder testamentarisch geregelt sein.
Ausblick
Der Quelltext lässt offen, wie die Mutter selbst zu den Ansprüchen ihrer Tochter steht und ob sie bereits rechtliche Schritte zur Regelung ihres Nachlasses unternommen hat. Klar ist laut der Leserin jedoch: Sollte die Mutter Pflegebedarf entwickeln, wird das Vermögen – sowohl das Haus als auch die 480.000 US-Dollar auf den Anlagekonten – zur zentralen Frage. Die Leserin hat sich mit ihrem Brief an MarketWatch gewandt, um auf die Häufigkeit solcher Fälle aufmerksam zu machen und anderen Betroffenen zu signalisieren, dass sie nicht allein sind.
Kurz erklärt
- Schuldenfrei: Eine Immobilie, auf der keine Hypothek oder sonstige Belastung lastet und die dem Eigentümer vollständig gehört.
- Altersvorsorgekonten: Spezielle Konten, auf denen Kapital für den Ruhestand angespart wird und die steuerliche Vorteile bieten können.
- Betreutes Wohnen: Eine Wohnform für ältere oder pflegebedürftige Menschen, bei der Betreuungs- und Pflegeleistungen professionell erbracht werden.