
Ölmarkt preist Iran-Frieden ein, doch die Lieferketten brauchen Monate
Der Rohölpreis fiel auf den tiefsten Stand seit August, obwohl die Straße von Hormus noch Monate von normalen Liefermengen entfernt ist.
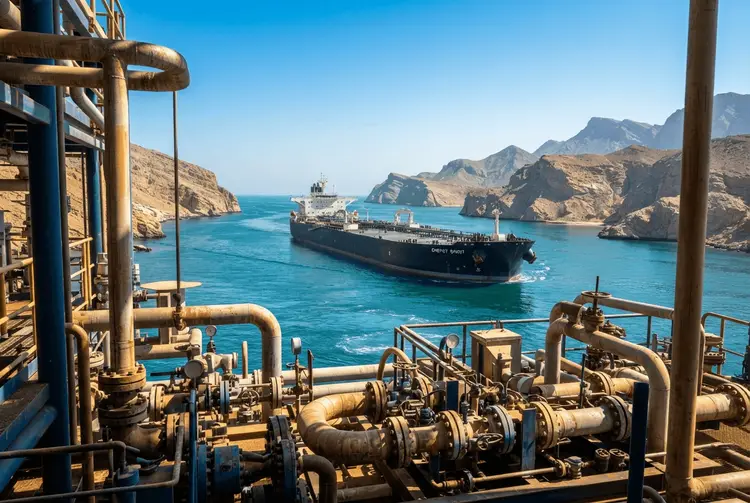
Der Ölmarkt handelt, als sei das Friedensabkommen zwischen den USA und dem Iran bereits unterzeichnet und die Tanker würden bereits durch die Straße von Hormus fahren. Beides ist jedoch nicht der Fall. Das Signal von US-Präsident Donald Trump, dass weitere militärische Schläge nicht mehr notwendig seien, hat den Rohölpreis auf sein niedrigstes Niveau seit August gedrückt. Damit preist der Markt eine Entwicklung ein, die in dieser Geschwindigkeit bislang nicht eingetreten ist.
Die Märkte klammerten sich an den hoffnungsvollen Teil seiner Botschaft und ignorierten den Rest. Dazu gehört die Tatsache, dass US-Streitkräfte im Falle einer Wiederaufnahme der Kämpfe weiterhin „gespannt und bereit“ bleiben würden. Ein Friedensabkommen wäre ein enormer Gewinn für die Weltwirtschaft – doch der Preis an der Börse reagiert deutlich schneller als die physische Infrastruktur der Energieversorgung. Genau diese Lücke zwischen Finanzmarkt und Realwirtschaft steht im Zentrum der aktuellen Analyse.
Selbst wenn der Hormus-Sund morgen vollständig geöffnet würde, wäre das Angebot noch Monate von einem Zustand entfernt, der als normal bezeichnet werden könnte. Die Verzögerungen sind praktischer Natur und hartnäckig. Sie betreffen Schifffahrt, Versicherungswirtschaft, staatliche Reserven und die Förderanlagen selbst. Diese Einschätzung stammt von Nigel Green, Gründer und CEO der deVere Group, einem der weltweit größten unabhängigen Berater für spezialisierte globale Finanzlösungen mit einem Netzwerk von Büros weltweit und 14 Mrd. US-Dollar unter Verwaltung.
Die Logistik bremst die Normalisierung stärker als die Diplomatie
Tanker müssen umpositioniert werden. Versicherer werden Beweise dafür verlangen, dass die Gewässer sicher sind, bevor sie die Prämien für Seekriegsrisiken senken. Regierungen, die ihre Reserven während des Konflikts aufgezehrt haben, werden bestrebt sein, diese wieder aufzufüllen – und dieser Wiederaufbau wird einen großen Teil zusätzlicher Barrel verschlingen, bevor sie den offenen Markt erreichen. Jeder dieser Schritte braucht Zeit und lässt sich nicht per Unterschrift verkürzen.
Dann ist da noch das Öl selbst. Felder, die über Monate stillgelegt waren, lassen sich nicht einfach nach Befehl sofort wieder in vollem Umfang produzieren. Einige Fördermengen kehren schnell zurück, viele tun dies nicht, und LNG-Anlagen sind noch langsamer. Es ist unwahrscheinlich, dass die Energieflüsse im Golf bis zur Mitte des nächsten Jahres wieder auf das Niveau vor dem Krieg zurückkehren werden. Das gilt selbst dann, wenn die politischen Rahmenbedingungen stabil bleiben.
Steigende Energiekosten könnten eine zweite Inflationswelle auslösen
Wenn dem so ist, dürfte der Ölpreis höher bleiben, als es die aktuellen Futures-Märkte implizieren, und die inflationären Folgen könnten sich als hartnäckig erweisen. Energiekosten wirken sich auf Fracht, Lebensmittel und Fertigung aus. Wenn sie bestehen bleiben, geben Unternehmen sie weiter, und Lohnforderungen folgen nach. Es ist diese zweite Welle, vor der die Zentralbanken am meisten Angst haben.
Die Federal Reserve wird bei Zinssenkungen wahrscheinlich langsamer sein, als die Märkte derzeit einpreisen. Europa und Großbritannien sind stärker exponiert, da sie einen Großteil ihrer Energie importieren, sodass die EZB und die Bank of England es wahrscheinlich noch schwerer haben werden, die Geldpolitik zu lockern. Asien, das den Großteil des durch den Hormus-Sund verschifften Öls abnimmt, wird voraussichtlich einen schweren Anteil an den Kosten etwaiger Verzögerungen tragen.
Schwellenländer mit schwächeren Währungen sehen sich einem doppelten Schlag gegenüber, da Öl in US-Dollar bewertet wird. Die Erwartungen an Zinssenkungen sind gestiegen, während der Ölpreis gefallen ist – was die Logik auf den Kopf stellt. Sollte sich die Inflation als zäher erweisen, werden diese Hoffnungen wahrscheinlich gedämpft werden, wodurch Hypothekenzinsen, Unternehmenskredite und die Staatsverschuldungskosten höher bleiben werden, als es viele Haushalte, Unternehmen und Finanzministerien planen.
Im Preis ist kaum noch Puffer für neue Schocks vorhanden
Der größte Teil des Kriegsprämiums ist bereits weg. Wenn die Gespräche ins Stocken geraten oder ein Tanker getroffen wird, gibt es nichts mehr, das den Schock abfedern könnte. Diplomatie kann sich im Tempo einer Pressekonferenz bewegen. Öl, Schifffahrt, Versicherung und Inflation bewegen sich in ihrem eigenen Tempo. Eine Unterschrift wird die Tanker nicht über Nacht in Bewegung setzen, und die weltweite Inflation und die Zinssätze werden diesen Krieg wahrscheinlich lange spüren, nachdem die Tinte auf dem Abkommen getrocknet ist.
Frühere Berichte von aktien.news warnten bereits vor einer langsamen Erholung
Bereits am 30.05.2026 berichtete aktien.news, dass Analysten der ING die Erwartungen an eine schnelle geldpolitische Kehrtwende dämpften. Selbst eine erzielte Einigung würde die großen Zentralbanken kaum zu einer schnellen Reaktion bewegen, hieß es damals. Die Bank wies zudem darauf hin, dass Spekulationen über eine Wiederöffnung der strategisch wichtigen Meerenge kein neues Phänomen seien.
Am 13.06.2026 berichtete aktien.news, dass US-Präsident Donald Trump geplante Militärschläge gegen den Iran abgesagt hatte. Als Begründung nannte er Fortschritte in Gesprächen, die zu einem Friedensabkommen und einer Wiedereröffnung der Straße von Hormus noch an diesem Wochenende führen könnten. Die Märkte reagierten prompt, und der Brent-Rohölpreis fiel.
Am 18.06.2026 berichtete aktien.news, dass sich die USA und der Iran auf einen Rahmen für ein Friedensabkommen geeinigt hatten, der den bestehenden Waffenstillstand nach offizieller Unterzeichnung um weitere 60 Tage verlängert. Die Unterzeichnungszeremonie des Abkommens wurde für Freitag erwartet. Analysten des Daten- und Analyseunternehmens Kpler machten in einer Mitteilung deutlich, dass eine „Wiedereröffnung keine Erholung“ bedeutet.
Am 19.06.2026 berichtete aktien.news, dass die Ölströme durch die Straße von Hormus nach dem Interims-Friedensabkommen zwischen den USA und dem Iran noch mehrere Monate brauchen würden, um sich zu erholen. Rund ein Fünftel des weltweiten Ölangebots wird durch diese Meerenge transportiert. Während des Iran-Konflikts waren die Verschiffungen unterbrochen, was die Ölpreise massiv in die Höhe trieb; die Nordseesorte Brent erreichte im April ein Vierjahreshoch von bis zu 126 US-Dollar pro Barrel.
Deutsche Privatanleger müssen sich auf spätere Zinssenkungen einstellen
Für Anleger in Deutschland ist die Botschaft zwiespältig. Einerseits hat der gefallene Ölpreis die Erwartungen an Zinssenkungen gesteigert. Andererseits warnt Nigel Green von der deVere Group, dass genau diese Hoffnungen gedämpft werden könnten, wenn sich die Inflation als zäher erweist.
Höhere Hypothekenzinsen, teurere Unternehmenskredite und steigende Kosten der Staatsverschuldung wären die Folge – Belastungen, die viele Haushalte, Unternehmen und Finanzministerien nicht eingeplant haben. Da Europa und Großbritannien einen Großteil ihrer Energie importieren, wirken steigende Fracht-, Lebensmittel- und Fertigungskosten unmittelbar auf die hiesige Wirtschaft. Der Markt bietet derzeit kaum Puffer für Rückschläge, weil das Kriegsprämium weitgehend aus dem Preis verschwunden ist.
Entscheidend bleibt die tatsächliche Unterschrift, nicht die Schlagzeile
Der weitere Verlauf hängt an konkreten Terminen und Mechanismen. Die Unterzeichnungszeremonie des Abkommens wurde für Freitag erwartet; nach offizieller Unterzeichnung verlängert der Rahmen den bestehenden Waffenstillstand um weitere 60 Tage. Entscheidend bleibt, ob Versicherer ihre Prämien für Seekriegsrisiken senken, ob Regierungen ihre aufgezehrten Reserven wieder auffüllen und ob stillgelegte Felder und LNG-Anlagen ihre Produktion hochfahren.
Eine Rückkehr der Energieflüsse im Golf auf das Niveau vor dem Krieg wird erst zur Mitte des nächsten Jahres erwartet. Bleibt der Ölpreis über dem Niveau, das die Futures-Märkte implizieren, dürften die inflationären Folgen hartnäckig bleiben – und die Zentralbanken langsamer reagieren, als es die aktuellen Erwartungen an Zinssenkungen nahelegen.
Der Artikel verwendet drei zentrale Fachbegriffe
- Kriegsprämie: Der Aufschlag auf den Ölpreis, den Märkte für die Gefahr von Lieferausfällen durch einen bewaffneten Konflikt zahlen.
- Seekriegsrisiko-Prämie: Ein Zuschlag, den Versicherer für den Transport von Fracht durch Gewässer mit militärischem Risiko verlangen.
- LNG: Flüssigerdgas, also auf sehr niedrige Temperaturen gekühltes Erdgas, das per Schiff über weite Strecken transportiert werden kann.