
KI-Infrastruktur: Wer bereits bezahlt wird und wer auf Geld wartet
Microsoft zieht sich aus einem KI-Rechenzentrumsprojekt in Großbritannien zurück – ein Signal für Anleger, wer in der KI-Infrastruktur das Risiko trägt.
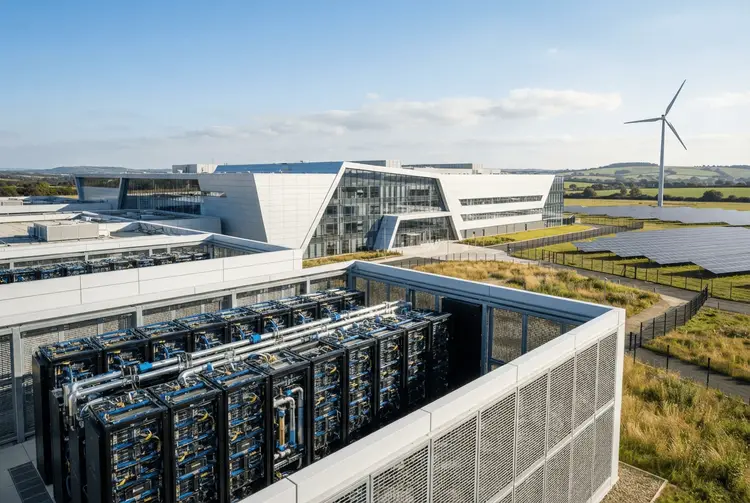
Microsoft hat in dieser Woche bestätigt, dass es sich aus einem geplanten Rechenzentrumsprojekt für künstliche Intelligenz (KI) im Vereinigten Königreich zurückzieht. Die Anlage, die von Nscale entwickelt wird, sollte Rechenleistung für das Azure-Cloud-Geschäft von Microsoft bereitstellen. Der Grund für die Absage ist bemerkenswert nüchtern: Der Strom, der für den Betrieb des Rechenzentrums benötigt wird, wäre erst in den 2030er Jahren verfügbar.
Microsoft hält an seinen anderen Vereinbarungen mit Nscale fest. Dennoch wirft die Absage eine zentrale Frage auf: Was geschieht, wenn ein Projekt nicht wie geplant funktioniert – angesichts der enormen Geldmengen, die derzeit in die KI-Infrastruktur fließen? Unternehmen gehen große Verpflichtungen ein, um diese Infrastruktur aufzubauen. Dabei gibt es jedoch einen entscheidenden Unterschied: zwischen dem Verkauf der zur Errichtung eines KI-Rechenzentrums erforderlichen Ausrüstung und dem Besitz dieser Infrastruktur, während man auf die Zahlungen der Kunden wartet. Dieser Unterschied sollte für Anleger von Bedeutung sein.
Drei Unternehmen, die für Hardware bezahlt werden
Nvidia steht als Erstes auf dieser Liste, und das aus gutem Grund. Grafikprozessoren (GPUs) gelten als unverzichtbare Ausstattung für Rechenzentren, da sie die zum Training und Betrieb fortschrittlicher KI-Modelle benötigte Rechenleistung bereitstellen. Nvidia verkauft Prozessoren und Netzwerkausrüstung und erkennt den Umsatz in der Regel an, wenn die Ausrüstung gemäß den geltenden Verkaufsbedingungen geliefert wird – statt jahrelang darauf zu warten, dass der Kunde eine Rendite erzielt. Allerdings ist Nvidia nicht vollständig vor den finanziellen Problemen seiner Kunden gefeit: Das Unternehmen hat in mehr als 200 weitere Firmen investiert, viele davon wichtige Technologie-, Cloud- oder Infrastrukturunternehmen. Das schafft finanzielle Risiken über den reinen Chipverkauf hinaus.
Broadcom geht anders an das KI-Geschäft heran. Das Unternehmen entwirft maßgeschneiderte KI-Beschleuniger für große Technologiekonzerne und liefert Netzwerkausrüstung, die Tausende von Prozessoren innerhalb von Rechenzentren verbindet. Broadcom erhält Bezahlung für die gelieferten Halbleiter und Netzwerkprodukte, statt monatliche Gebühren für den Betrieb der Rechenzentren zu kassieren. Ein Risiko liegt bei Broadcom in der Kundenkonzentration: Wenn ein Hauptkunde seine KI-Ausgaben reduziert, kann Broadcom diese spezialisierten Prozessoren nicht unbedingt an jemand anderen verkaufen.
Advanced Micro Devices (AMD) strebt danach, Nvidia Marktanteile abzunehmen – mit seinen Instinct-KI-Beschleunigern und EPYC-Serverprozessoren. AMD verfügt über eine Vereinbarung mit OpenAI, über mehrere Jahre hinweg 6 Gigawatt AMD-GPUs bereitzustellen, beginnend mit der MI450-Serie. Das ist eine Chance, AMD als bedeutende Alternative zu Nvidia zu etablieren. Interessant ist eine Nuance: AMD hat OpenAI auch Warrants eingeräumt, um bis zu 160 Millionen AMD-Aktien zu erwerben, abhängig vom Erreichen bestimmter Meilensteine beim Kauf und weiteren Bedingungen. AMD tut damit mehr, als nur Hardware zu verkaufen – es bietet OpenAI ein potenzielles Eigenkapitalanreizsystem, das an den Erfolg der Zusammenarbeit gekoppelt ist.
Drei Unternehmen, die darauf warten, dass Kunden zahlen
Oracle drängt aggressiv in den Bereich der KI-Infrastruktur vor, durch Oracle Cloud Infrastructure, seine Plattform mit mehr als 200 Diensten für Kunden, darunter GPU-Rechenleistung und autonome KI-Datenbanken. Im Gegensatz zu Chipzulieferern baut und betreibt Oracle Rechenzentren und vermietet Rechenkapazität an Kunden. Langfristige Vereinbarungen sichern wiederkehrende Einnahmen, doch das Unternehmen muss auch Ausrüstung, Stromversorgung und Einrichtungen beschaffen, um seine vertraglich zugesicherten Dienstleistungen zu erbringen. Kann ein Kunde seinen Verpflichtungen nicht nachkommen, könnte Oracle mit Infrastruktur dastehen, die für eine bestimmte Arbeitslast gebaut wurde.
CoreWeave ist eines der klarsten Beispiele für die finanziellen Risiken, die mit KI-Infrastruktur verbunden sind. Das Unternehmen betreibt GPU-gestützte Cloud-Einrichtungen und schließt Verträge mit Kunden ab, die enorme Rechenressourcen benötigen. Seine Beziehung zu Nvidia ist besonders interessant: Nvidia liefert die Chips, besitzt einen Anteil an CoreWeave und hat zugestimmt, ungenutzte Rechenkapazität unter bestimmten Bedingungen bis 2032 zu kaufen. Diese Vereinbarung bietet CoreWeave einen gewissen Schutz gegen unzureichende Kundennachfrage. Dennoch muss das Unternehmen seine Infrastruktur finanzieren, seine Schulden bedienen und Rechenkapazität termingerecht liefern. Selbst ein großer Rückstand an vertraglich gesicherten Einnahmen bringt nicht sofort Bargeld in die Kassen.
Die Nebius Group folgt einem ähnlichen Modell wie CoreWeave, da sie KI-Recheninfrastruktur aufbaut und den Zugang für Kunden verkauft. Nebius hat langfristige Verträge mit seinen Kunden, um Investitionen in teure Ausrüstung zu rechtfertigen, doch diese Vereinbarungen auferlegen ihm auch Verpflichtungen zur Bereitstellung von Kapazität. Das Unternehmen muss für seine Infrastruktur bezahlen, selbst wenn ein Projekt verzögert wird oder ein Kunde sein Engagement zurückfährt. Nebius muss die Nachfrage nach Rechenleistung also schnell genug in zuverlässige Zahlungen umwandeln, um seine Expansion zu unterstützen.
Alphabet hat einen Fuß auf beiden Seiten
Alphabet hat einen Vorteil, der es von den meisten dieser Unternehmen unterscheidet. Durch Google Cloud verkauft Alphabet Rechenkapazität an externe Kunden, einschließlich des Zugriffs auf Nvidia-GPUs und Googles eigene Tensor Processing Units (TPUs). Gleichzeitig nutzt es seine Infrastruktur, um Produkte im gesamten Geschäftsbereich anzutreiben. Allerdings steht auch Alphabet vor den Kosten für den Bau von Rechenzentren, und seine KI-Investitionen müssen angemessene Renditen generieren. Im Gegensatz zu kleineren Infrastrukturanbietern, die stark von vertraglich gebundenen Kunden abhängen, verfügt Alphabet über etablierte Geschäftsbereiche, die seine Expansion finanzieren können.
Wer trägt das Risiko?
Es fließen reichlich Gelder in die KI-Infrastruktur, aber nicht jedes Unternehmen sieht sich derselben finanziellen Exposition gegenüber. Nvidia, Broadcom und AMD erhalten im Allgemeinen Bezahlung für die Lieferung von Ausrüstung. Oracle, CoreWeave und Nebius müssen in Infrastruktur investieren und den Umsatz im Laufe der Zeit einsammeln. Alphabet ist auf beiden Seiten beteiligt.
Die Absage des Projekts zwischen Microsoft und Nscale zeigt, warum diese Unterscheidungen wichtig sind. Sogar ein großer Technologiekunde kann sich von einem Projekt distanzieren, wenn die Infrastruktur nicht wie geplant bereitgestellt werden kann. Für Anleger ist die Höhe einer angekündigten KI-Vereinbarung nur ein Teil der Geschichte. Das wichtigere Thema könnte sein, wer bereits bezahlt wurde – und wer immer noch auf sein Geld wartet.