ANZEIGE

Conagra Brands: Quartalszahlen am Mittwoch könnten die Aktie beflügeln

Der Lebensmittelkonzern legt am Mittwoch sein Q1-Ergebnis für das Geschäftsjahr 2027 vor – die Erwartungen sind gedämpft.
•• 3 Min
Conagra Brands: Quartalszahlen am Mittwoch könnten die Aktie beflügeln

Der kommende Mittwoch wird für Conagra Brands von entscheidender Bedeutung sein. An diesem Morgen plant der US-Lebensmittelkonzern die Veröffentlichung seines Ergebnisses für das erste Quartal des laufenden Geschäftsjahres 2027. Die Erwartungen der Analysten fallen dabei eher bescheiden aus – doch genau darin liegt die Chance für die seit Längerem unter Druck stehende Aktie.

Denn Conagra hat in der jüngeren Vergangenheit mehr als einmal die Schätzungen der Analysten verfehlt. Sollte dies erneut geschehen, könnte die ohnehin bereits stark gebeutelte Aktie einen weiteren schweren Schlag erleiden. Umgekehrt könnte ein überraschend starkes Ergebnis den Kurs nach oben treiben. Werfen wir also einen Blick auf die Erwartungen an das erste Quartal und die weiteren Aussichten des Unternehmens.

Bescheidene Erwartungen an das erste Quartal

Die konsensbasierte Schätzung der Analysten für den Nettoumsatz von Conagra im ersten Quartal, also dem dreimonatigen Zeitraum bis zum 31. August, liegt bei 2,59 Milliarden US-Dollar. Das entspricht einem Rückgang von weniger als 2 Prozent gegenüber dem Ergebnis des gleichen Zeitraums des Geschäftsjahres 2026. Die Experten modellieren jedoch einen weitaus dramatischeren Einbruch beim Nettogewinn.

Ihr kollektiver Schätzwert für das bereinigte Ergebnis pro Aktie (non-GAAP) beträgt 0,28 US-Dollar. Zufälligerweise liegt dies 28 Prozent unter dem Vorjahresergebnis. Diese abwärtsgerichtete Dynamik ist zwar nicht besonders ermutigend, doch sollte bedacht werden, dass es für Conagra nicht unüblich ist, die Erwartungen zu übertreffen – wenn auch nur moderat. Tatsächlich übertraf das Unternehmen die bereinigten Gewinne in drei der vier berichteten Quartale des Geschäftsjahres 2026. Die einzige Verfehlung im dritten Quartal fiel mit 0,39 US-Dollar pro Aktie gegenüber einem Analystenkonsens von 0,40 US-Dollar lediglich geringfügig aus.

Anhaltende Erosion der Fundamentaldaten

Diese niedrigen Erwartungen lassen sich jedoch nicht ignorieren, und auch die anhaltende Erosion der wichtigsten Fundamentaldaten von Conagra darf nicht übersehen werden. Blickt man etwas weiter zurück, sind die jährlichen Nettoumsätze seit 2023 in jedem Geschäftsjahr rückläufig. Hinzu kommt, dass das normalerweise profitable Unternehmen für das Geschäftsjahr 2026 einen beträchtlichen GAAP-Nettoverlust in Höhe von 1,9 Milliarden US-Dollar verbuchte.

Großteils war dies auf nicht-kashflowwirksame Wertminderungsabschreibungen in Höhe von über 2,9 Milliarden US-Dollar für Legacy-Marken sowie Goodwill zurückzuführen. Obwohl es sich dabei überwiegend um einen buchhalterischen Verlust handelt, wirkt er sich dennoch erheblich auf die Wahrnehmung der Anleger aus. Und obwohl das Unternehmen einen bereinigten Nettogewinn auswies, lag dieser mit 823 Millionen US-Dollar deutlich unter dem Vorjahreswert von mehr als 1,1 Milliarden US-Dollar.

Anfang dieses Jahres sah sich das Management gezwungen, aus finanziellen Gründen die quartalsmäßige Dividende zu kürzen. Sie wurde halbiert, was zu einer vierteljährlichen Ausschüttung von knapp unter 0,18 US-Dollar pro Aktie führte. Dies war das erste Mal seit 2006, dass das Unternehmen seine Dividende senkte.

Ein Geschäftsmodell im Wandel

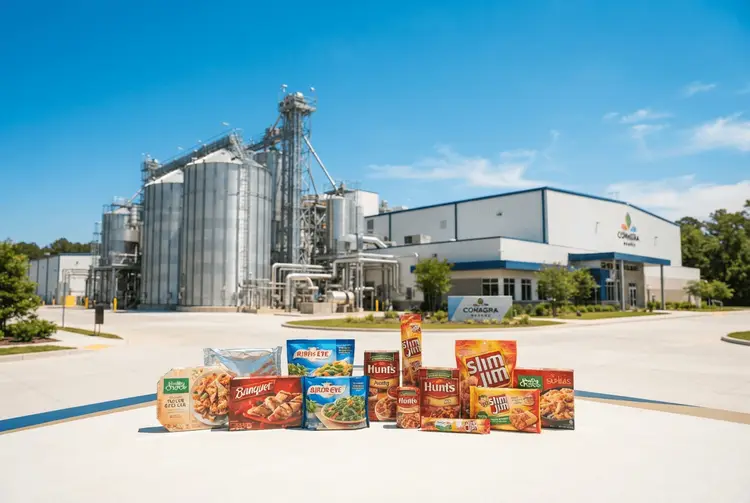
Der abwärts gerichtete Trend bei den Fundamentaldaten ist hauptsächlich auf die Art und Weise des Geschäftsmodells von Conagra zurückzuführen. Das Unternehmen hält immer noch an seiner historischen Rolle als Anbieter von Tiefkühl- und Fertiggerichten fest. Die Marke Birds Eye bleibt ein fester Bestandteil in den Supermarkt-Tiefkühlschränken, genau wie Orville Redenbacher-Popcorn im Snackbereich und Slim Jim-Fleischröllchen an der Kasse.

Doch der Lebensmittelsektor verändert sich ständig, da sich die Geschmäcker der Verbraucher kontinuierlich wandeln. Seit Jahren werden die Menschen zunehmend gesundheitsbewusster, und die Nachfrage nach gesunden Nahrungsmitteln ist sprunghaft gestiegen. Ein Beispiel dafür ist der Aufstieg organischer Produkte: Waren gab es früher praktisch nur in Reformhäusern, heute sind sie weit verbreitet und Mainstream geworden.

Für ein etabliertes Unternehmen kann es schwierig sein, eine umfassende strategische Veränderung zu entwickeln und umzusetzen – doch genau das könnte für Conagra derzeit notwendig sein. Im April bestellte das Unternehmen einen neuen CEO, John Brase. Als langjährige Führungskraft der Lebensmittelbranche wird er die aktuelle Lage der Branche zweifellos gut einschätzen können. Bisher gibt es jedoch keine Anzeichen dafür, dass sich der Ansatz grundlegend ändern wird.

Falls es im kommenden Ergebnisbericht entsprechende Andeutungen gibt, könnten die Anleger ausreichend optimistisch gestimmt sein, um die Aktie nach oben zu treiben. Dasselbe würde gelten, wenn Conagra entweder bei der Umsatz- oder Gewinnlinie einen starken Übererfolg verbucht – oder sogar eine moderate Dividendenerhöhung bekannt gibt. Ob eines dieser Ereignisse tatsächlich eintritt, ist derzeit allerdings offen.

Conagra BrandsQuartalszahlenAktieGeschäftsjahr 2027John BraseDividendeLebensmittelaktieGewinnprognose

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  4. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor
  5. Nvidia, Datadog und Goldminen glänzen auf IBD-Bestenlisten

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.