ANZEIGE

China wird Nettoexporteur: Zink-Squeeze an der LME hält an

Chinas Zinkexporte erreichen Rekordniveau, während westliche Schmelzhütten unter Druck geraten und die LME-Bestände steigen.
•• 3 Min
China wird Nettoexporteur: Zink-Squeeze an der LME hält an

China war über Jahrzehnte hinweg ein bedeutender Nettoimporteur von raffiniertem Zink – doch dieses Bild wandelt sich im laufenden Jahr grundlegend. Im August stiegen die chinesischen Zinkexporte auf 40.668 Tonnen, den zweithöchsten Monatswert seit fast 20 Jahren. Das geht aus Daten des World Bureau of Metal Statistics hervor, das offizielle Zollzahlen auswertet.

Da die Importe gleichzeitig auf ein Minimum zurückgingen, war China in den ersten acht Monaten des Jahres bereits ein Nettoexporteur mit einem Überschuss von 4.388 Tonnen. Damit zeichnet sich ab, dass das Land erstmals seit 2022 wieder zum jährlichen Nettoexporteur werden könnte – damals hatte eine Reihe von Schmelzhütten-Unterbrechungen in der westlichen Lieferkette für Turbulenzen gesorgt.

Arbitrage-Fenster durch LME-Squeeze

Ausgelöst wurde der beschleunigte Metallfluss durch einen anhaltenden Squeeze beim Zink-Kontrakt der London Metal Exchange (LME). Ende August explodierte die Cash-Prämie gegenüber der Dreimonats-Lieferung auf 215 US-Dollar pro Tonne, was ein attraktives Arbitrage-Fenster zu den chinesischen Inlandspreisen öffnete. Seitdem hat die Anspannung am Londoner Markt zwar etwas nachgelassen, doch der Benchmark-Spread befindet sich weiterhin in einer Backwardation-Situation – das heißt, Kassaware ist teurer als Terminware.

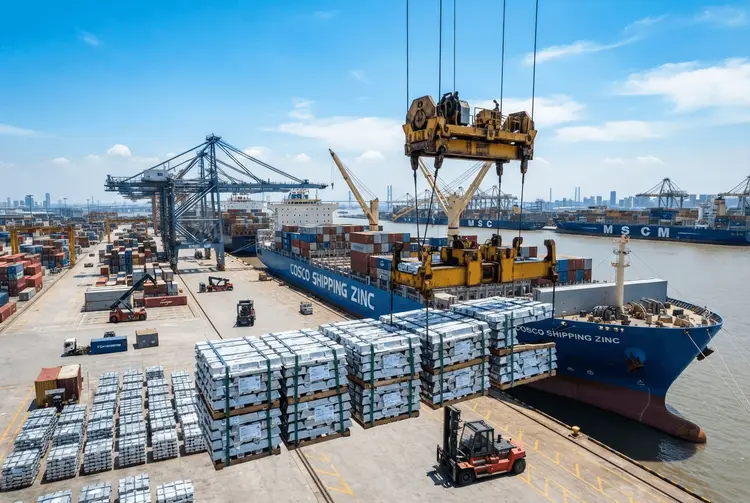
Zink wird nahezu täglich an LME-Lagerhäuser in Hongkong geliefert, was darauf hindeutet, dass sich Chinas Exportanstieg vom August bis in den September hinein fortgesetzt hat. Allein die LME-Lagerhäuser in Hongkong haben seit Mitte August 35.000 Tonnen erhalten. Weitere wichtige Ankunftsorte waren Singapur mit 21.250 Tonnen und der taiwanesische Hafen Kaohsiung mit 16.725 Tonnen. Diese drei Standorte machten zusammen 80 Prozent der chinesischen Auslandslieferungen im August aus.

Die LME-registrierten Bestände sind infolgedessen von einem Tiefstand von 88.000 Tonnen Mitte August auf 126.975 Tonnen gestiegen – den höchsten Stand seit Juni des Vorjahres. Chinas Lieferanstieg hat zugleich die Zinkrallye gebremst: Der Dreimonatspreis fiel von einem Vierjahreshoch von 4.065 US-Dollar pro Tonne Anfang September auf 3.715 US-Dollar. Für Kassaware wird dennoch weiterhin eine Prämie von rund 60 US-Dollar pro Tonne verlangt.

Westliche Schmelzhütten unter Druck

Der Grund für Chinas wachsende Exportstärke liegt nicht in einer Knappheit im Inland, sondern in einem Überangebot. Eine verhaltene Bautätigkeit hat die Nachfrage nach verzinktem Stahl in China gedämpft. Die Zinkbestände in Shanghai belaufen sich auf 143.527 Tonnen und übersteigen damit sogar die Bestände am Londoner Markt.

Während China zu viel Zink hat, steht der Westen vor einem wachsenden Mangel. Die westliche Produktion von raffiniertem Zink schrumpfte im ersten Halbjahr im Vergleich zum Vorjahr um 3,4 Prozent, wie die International Lead and Zinc Study Group berichtet. Jüngstes Beispiel für die Misere ist das Budel-Werk in den Niederlanden, betrieben von Nyrstar, das zum Rohstoffkonzern Trafigura gehört.

Nyrstar-CEO Guido Janssen warnte deutlich: Budel „verliert jedes Jahr Geld, und die Bedingungen für das nächste Jahr sehen besonders schwierig aus." Das Werk wird zwischen einem extrem angespannten Rohstoffmarkt und hohen Energiekosten in die Zange genommen. Laut Nyrstar benachteiligen die lokalen Strompreise Budel sogar gegenüber Schmelzhütten in den Nachbarländern. Das Unternehmen hofft auf finanzielle Unterstützung der niederländischen Regierung – ähnlich wie es in Australien bereits erfolgreich Hilfen für seine dortigen Blei- und Zinkbetriebe erwirkt hat.

Wachsende Abhängigkeit des Westens von China

Die Entwicklung offenbart eine strukturelle Verschiebung in der globalen Zinkmarktdynamik. Während Chinas Zinkproduktion wächst, verlieren westliche Schmelzhütten zunehmend an Wettbewerbsfähigkeit. Es ist eine gewisse Ironie, dass der Westen gerade in dem Moment, in dem er seine Abhängigkeit von China bei kritischen Mineralien wie Seltenen Erden erkennt, bei anderen Metallen wie Zink immer abhängiger von chinesischen Lieferungen wird.

Für die Inhaber von LME-Short-Positionen bleibt die Hoffnung, dass chinesische Zinkhütten weiterhin Metall an die Börsenlager liefern und so den Squeeze am Markt weiter abmildern. Der Anreiz für weitere chinesische Exporte besteht jedenfalls fort – solange die Preisdifferenz zwischen London und dem chinesischen Inlandsmarkt attraktiv bleibt.

ZinkLMEChina ZinkexporteBackwardationNyrstarZinkmarktRohstoffe

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. SpaceX-Aktie: Könnte eine Investition von 5.000 Dollar Millionär machen?
  4. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  5. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.