ANZEIGE

Baby Bunting Aktie springt 11,3 Prozent nach Prognosebestätigung

Der australische Babyfachhändler überzeugt mit stabilen Umsatzzahlen, einem Filialmodernisierungsprogramm und bestätigtem Gewinnziel.
•• 4 Min
Baby Bunting Aktie springt 11,3 Prozent nach Prognosebestätigung

Die Aktie von Baby Bunting hat am Dienstag einen kräftigen Kurssprung von 11,3 Prozent auf A$1,14 hingelegt. Auslöser war eine Kombination aus der Bestätigung der Jahresprognose, soliden Umsatzzahlen auf vergleichbarer Fläche und positiven Signalen zum laufenden Filialumbau. Der Sprung fiel umso deutlicher aus, da der breitere australische Markt zur gleichen Zeit schwächelte: Der S&P/ASX 200 gab um rund 0,2 Prozent nach.

Baby Bunting ist einer der führenden Spezialeinzelhändler für Babyprodukte in Australien und Neuseeland. Das Unternehmen betreibt ein Filialnetz in beiden Ländern und richtet sich mit seinem Sortiment an werdende und junge Eltern. Für deutsche Anleger, die australische Einzelhandelswerte im Blick behalten, ist Baby Bunting ein Beispiel dafür, wie ein Nischenhändler durch gezielte Modernisierung und geografische Diversifizierung Wachstum generieren kann.

Die Details

Das Unternehmen bestätigte seine Prognose für den Pro-forma-Nettogewinn nach Steuern für das Gesamtjahr in einer Spanne von A$19 Millionen bis A$21 Millionen. Diese Zielspanne war ursprünglich festgelegt worden, als Baby Bunting einen Gewinnanstieg von 33,9 Prozent für das Geschäftsjahr 2026 meldete – ein starkes Ausgangssignal, das nun durch aktuelle Handelsdaten untermauert wird.

Die bereinigten Umsätze auf vergleichbarer Fläche stiegen seit Jahresbeginn bis Anfang Oktober um 2,2 Prozent. Dabei entwickelten sich die beiden Märkte unterschiedlich: Die australischen Filialen verzeichneten ein Plus von 2,0 Prozent, während das Neuseeland-Geschäft auf währungsbereinigter Basis sogar um 8,7 Prozent zulegte. Das starke Abschneiden in Neuseeland zeigt, dass das Unternehmen auch außerhalb seines Heimatmarkts an Fahrt gewinnt.

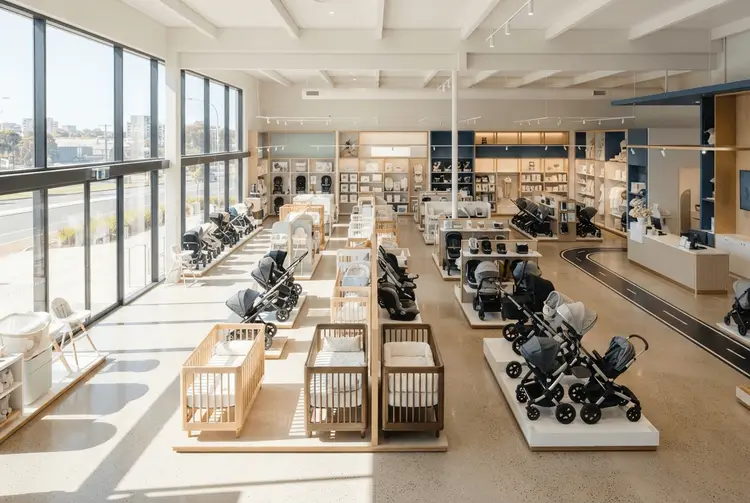
Besonders ins Auge sticht das Modernisierungsprogramm „Store of the Future". An den bereits umgebauten Standorten erzielte Baby Bunting ein durchschnittliches Umsatzwachstum von etwa 20 Prozent. Dieses Programm ist damit nicht nur ein Marketingversprechen, sondern liefert messbare Ergebnisse, die das Vertrauen der Anleger in die Wachstumsstrategie des Unternehmens stärken.

Zusätzlich kündigte das Management die Eröffnung von drei neuen Filialen im Dezember an. Diese Expansion unterstreicht, dass Baby Bunting trotz eines herausfordernden Konsumumfelds weiter in sein Filialnetz investiert und organisches Wachstum anstrebt.

Auf Führungsebene gab das Unternehmen bekannt, dass Finanzvorstand Darin Hoekman nach mehr als zwölf Jahren aus dem Unternehmen ausscheiden wird. Das Management bezeichnete diesen Schritt ausdrücklich als geplanten Übergang und nicht als Disruption – eine Formulierung, die darauf abzielt, Bedenken der Anleger hinsichtlich möglicher interner Spannungen zu zerstreuen.

Hintergrund: Was bisher geschah

Australische Einzelhandelswerte standen zuletzt mehrfach im Fokus der Berichterstattung. Bereits am 23.09.2026 berichtete aktien.news über die australische Warenhauskette Myer Holdings, deren Aktie um 4,3 Prozent stieg, nachdem die Jahresergebnisse für das Geschäftsjahr 2026 keine negativen Überraschungen lieferten. Der Gesamtumsatz von Myer belief sich auf 4,09 Milliarden Australische Dollar – ein Beleg dafür, dass der australische Einzelhandel insgesamt unter Druck steht, einzelne Unternehmen aber durch Stabilität punkten können.

Auch im Bereich Babyprodukte gab es zuletzt relevante Entwicklungen: Am 20.05.2026 berichtete aktien.news über den US-Einzelhändler Target, der im ersten Quartal die Erwartungen der Wall Street übertraf und seine Jahresprognose anhob. Target verwies dabei explizit auf die starke Nachfrage in den Kategorien Wellness, Beauty und Babyartikel als Treiber des Turnarounds – eine Entwicklung, die zeigt, dass Babyprodukte als Segment auch in einem schwierigen Konsumumfeld Wachstumspotenzial besitzen.

Was das für Anleger bedeutet

Für deutsche Privatanleger, die australische Einzelhandelswerte beobachten, liefert Baby Bunting ein interessantes Fallbeispiel. Die Bestätigung der Gewinnprognose in einer Spanne von A$19 Millionen bis A$21 Millionen gibt dem Markt Planungssicherheit. Gleichzeitig zeigt das Umsatzwachstum auf vergleichbarer Fläche, dass das Unternehmen nicht allein auf Neueröffnungen setzt, sondern auch aus dem bestehenden Filialnetz mehr herausholt.

Der aktuelle Analystenkonsens für die Aktie lautet „Buy", mit einem durchschnittlichen Kursziel von A$2,23. Das entspricht fast dem Doppelten des aktuellen Kursniveaus von A$1,14. Diese erhebliche Differenz zwischen aktuellem Kurs und Kursziel signalisiert, dass professionelle Analysten deutliches Aufwärtspotenzial sehen – gleichzeitig ist sie ein Hinweis darauf, dass die Aktie in der Vergangenheit unter Druck stand und das Vertrauen der Anleger erst schrittweise zurückgewonnen werden muss.

Der CFO-Wechsel nach mehr als zwölf Jahren ist ein Faktor, den Anleger im Blick behalten sollten. Langgediente Finanzvorstände prägen oft die Finanzkultur eines Unternehmens maßgeblich. Ob der Übergang tatsächlich so reibungslos verläuft, wie das Management kommuniziert, wird sich in den kommenden Quartalen zeigen.

Ausblick

Konkret steht im Dezember die Eröffnung von drei neuen Filialen an. Diese Expansion dürfte die Umsatzbasis verbreitern und könnte im zweiten Halbjahr des Geschäftsjahres 2026 erste Beiträge zum Ergebnis liefern. Das Modernisierungsprogramm „Store of the Future" wird voraussichtlich weiter ausgerollt, da die bereits umgebauten Standorte ein durchschnittliches Umsatzwachstum von etwa 20 Prozent erzielen und damit einen klaren Anreiz für weitere Investitionen in das Programm liefern.

Die Jahresprognose für den Pro-forma-Nettogewinn nach Steuern von A$19 Millionen bis A$21 Millionen bleibt das zentrale Ziel, an dem das Management gemessen werden wird. Angesichts der bislang soliden Handelsdaten – insbesondere des starken Neuseeland-Wachstums von 8,7 Prozent auf währungsbereinigter Basis – scheint die Erreichung dieser Spanne realistisch, sofern das Konsumumfeld stabil bleibt.

Kurz erklärt

  • Pro-forma-Nettogewinn: Bereinigter Gewinn nach Steuern, der Sondereffekte herausrechnet und so einen besseren Vergleich der operativen Ertragskraft ermöglicht.
  • Umsatz auf vergleichbarer Fläche (Like-for-like): Kennzahl im Einzelhandel, die das Umsatzwachstum nur für Filialen misst, die bereits im Vorjahreszeitraum geöffnet waren.
  • Analystenkonsens: Durchschnittliche Einschätzung mehrerer Finanzanalysten zu Kursziel und Empfehlung einer Aktie.
Baby Bunting AktieBaby Bunting PrognoseAsx EinzelhandelStore Of The FutureLike-For-Like UmsatzAustralische AktienBaby Bunting Kursziel

Meistgelesene News

  1. Galeria-Insolvenz: Schicksal von 12.000 Jobs hängt an BA-Entscheidung
  2. Gaming und Wetten: Krypto-Klage, GTA 6 und Aktivisten-Investor im Fokus
  3. SpaceX-Aktie: Könnte eine Investition von 5.000 Dollar Millionär machen?
  4. Take-Two-Aktie vor GTA-6-Release: Chance oder Risikofalle?
  5. Rheinmetall-Aktie legt 3 Prozent zu – Morgan Stanley beflügelt Rüstungssektor

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.