
Agnico Eagle: Starker Free Cashflow im dritten Quartal 2026
Der kanadische Goldproduzent meldet 814.012 Unzen zahlbare Goldproduktion und 852 Millionen US-Dollar freien Cashflow.
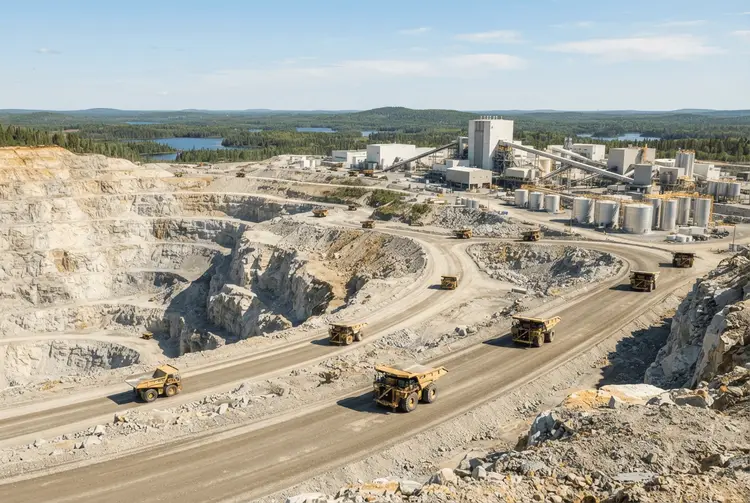
Agnico Eagle Mines Limited (NYSE: AEM, TSX: AEM) hat am 28. Oktober 2026 in Toronto die Finanz- und Betriebsergebnisse für das dritte Quartal 2026 vorgelegt. Der kanadische Goldproduzent meldete eine zahlbare Goldproduktion von 814.012 Unzen und erwirtschaftete einen freien Cashflow von 852 Millionen US-Dollar. Das Unternehmen sieht sich damit auf Kurs, seine Jahresziele für 2026 zu erreichen.
"Unser Geschäft läuft weiterhin gut, was die konsequente Ausführung unserer Teams im gesamten Unternehmen widerspiegelt", sagte Ammar Al-Joundi, Präsident und Chief Executive Officer von Agnico Eagle. Die solide operative Leistung habe zur starken Generierung von freiem Cashflow beigetragen. Die Produktion werde voraussichtlich am unteren Ende des Bereichs liegen, die Kosten blieben innerhalb des Bereichs – trotz inflationärer Kostendruckfaktoren.
Getragen wurde das Quartal nach Unternehmensangaben maßgeblich von den Standorten Detour Lake, Fosterville und Kittila. Alle Beträge sind, sofern nicht anders vermerkt, in US-Dollar angegeben. Die Aktie wird an der New York Stock Exchange und an der Toronto Stock Exchange unter dem Kürzel AEM gehandelt.
Die Details
Im dritten Quartal 2026 beliefen sich die Produktionskosten je Unze auf 1.193 US-Dollar, die gesamten Barkosten je Unze auf 1.133 US-Dollar und die All-in-Sustaining-Kosten (AISC) je Unze auf 1.648 US-Dollar. Bei realisierten Goldpreisen von 4.264 US-Dollar je Unze ergab sich daraus ein starker freier Cashflow.
Das Unternehmen meldete einen quartalsweisen Nettogewinn von 1.353 Millionen US-Dollar beziehungsweise 2,67 US-Dollar je Aktie. Der bereinigte Nettogewinn lag bei 1.324 Millionen US-Dollar oder 2,62 US-Dollar je Aktie. Aus der betrieblichen Tätigkeit flossen Mittel von 1.755 Millionen US-Dollar beziehungsweise 3,47 US-Dollar je Aktie, der freie Cashflow betrug 852 Millionen US-Dollar oder 1,68 US-Dollar je Aktie.
Die finanzielle Position wurde weiter gestärkt: Zum 30. September 2026 erhöhte sich die Cash-Position um 149 Millionen US-Dollar auf 3.613 Millionen US-Dollar. Daraus ergab sich eine Netto-Cash-Position von 3.416 Millionen US-Dollar bei einer ausstehenden Gesamtschuld von 197 Millionen US-Dollar. Nach dem Quartalsende änderte und erneuerte das Unternehmen seine ungesicherte revolving Bankkreditfazilität über 2 Milliarden US-Dollar, erhöhte sie auf 3 Milliarden US-Dollar und legte ein neues Fälligkeitsdatum fest.
An die Aktionäre gab Agnico Eagle im dritten Quartal 2026 insgesamt 478 Millionen US-Dollar zurück. Darin enthalten sind die Ausschüttung einer quartalsweisen Dividende von 0,45 US-Dollar je Aktie sowie der Rückkauf von 1.297.940 Stammaktien im Rahmen des normalen issuer bid (NCIB). Die Aktienrückkäufe erfolgten zu einem Durchschnittspreis von 192,60 US-Dollar je Aktie bei Gesamtkosten von rund 250 Millionen US-Dollar. Bei aktuellen Spot-Goldpreisen und vorbehaltlich der operativen Bedürfnisse geht das Unternehmen davon aus, mehr als 50 Prozent des freien Cashflows im Jahr 2026 über Dividenden und Aktienrückkäufe an die Aktionäre zurückzugeben.
Für das Gesamtjahr 2026 erwartet Agnico Eagle weiterhin eine zahlbare Goldproduktion am unteren Ende des geplanten Bereichs von 3,3 bis 3,5 Millionen Unzen. Diese Erwartung spiegelt den angepassten Bergbauplan der Barnat-Tagebaugrube bei Canadian Malartic nach der am 2. Juli 2026 gemeldeten Massenbewegung wider. Die Guidance für die gesamten Barkosten je Unze und die AISC je Unze für 2026 wird voraussichtlich am oberen Ende des Bereichs von 1.020 bis 1.120 US-Dollar beziehungsweise 1.400 bis 1.550 US-Dollar liegen. Als Grund nennt das Unternehmen den angepassten Produktionsplan sowie Druckfaktoren bei den Inputkosten, hauptsächlich beim Dieselkraftstoff. Die erwarteten gesamten Kapitalkosten für 2026 ohne kapitalisierte Exploration bleiben zwischen 2,6 Milliarden und 2,8 Milliarden US-Dollar, die erwartete kapitalisierte Exploration zwischen 290 Millionen und 330 Millionen US-Dollar.
Hintergrund: Was bisher geschah
Bereits am 2. Juli 2026 berichtete aktien.news, dass Agnico Eagle seine Goldproduktionsprognose für 2026 nach einer Gesteinsbewegung in Quebec gesenkt hatte. Auslöser war eine Massenbewegung an der Nordwand des Tagebaus Barnat im Canadian-Malartic-Komplex in der kanadischen Provinz Quebec. Der Vorfall ereignete sich am 1. Juli 2026. Agnico Eagle stellte den Bergbaubetrieb in der betroffenen Grube vorsorglich vorübergehend ein. Verletzt wurde niemand, und es entstanden weder Sachschäden noch Umweltauswirkungen. Die Gesteinsbewegung ereignete sich in einem Bereich, der zuvor als geologisch instabiler eingestuft worden war. Die Aktie geriet damals unter Druck und verlor im vorbörslichen Handel 3,8 Prozent.
Die nun vorgelegten Quartalszahlen zeigen, dass das Unternehmen trotz dieser Anpassung operativ solide unterwegs ist. Der angepasste Bergbauplan bei Canadian Malartic wirkt sich auf die Jahresproduktion aus, wird aber durch die starke Leistung anderer Standorte abgefedert.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist vor allem die Kombination aus operativer Stabilität und hoher Cash-Generierung interessant. Agnico Eagle erwirtschaftete im Quartal einen freien Cashflow von 852 Millionen US-Dollar und verfügt über eine Netto-Cash-Position von 3.416 Millionen US-Dollar. Diese finanzielle Flexibilität erlaubt es dem Unternehmen nach eigener Darstellung, Wachstumsprojekte voranzutreiben und gleichzeitig Kapital an die Aktionäre zurückzugeben.
Die Aktionärsrenditen sind konkret messbar: 478 Millionen US-Dollar flossen im Quartal über Dividende und Aktienrückkäufe zurück. Die Absicht, mehr als 50 Prozent des freien Cashflows im Jahr 2026 auszuschütten, unterstreicht die Kapitaldisziplin. Gleichzeitig bleibt die Kostenentwicklung ein Beobachtungspunkt: Die Guidance für Barkosten und AISC wird am oberen Ende des Bereichs erwartet, was auf Inputkosten wie Dieselkraftstoff zurückgeführt wird. Anleger sollten zudem beachten, dass die Produktionsprognose am unteren Ende der Spanne liegt. Diese Angaben sind keine Kauf- oder Verkaufsempfehlung, sondern eine Einordnung der berichteten Fakten.
Ausblick
Die Projekt-Pipeline bleibt ein zentraler Werttreiber. Bei Canadian Malartic wurde die erste Phase des Schachtvortriebs bei Odyssey im Juli 2026 abgeschlossen; die geplante Inbetriebnahme der Produktion über Schacht #1 ist für das zweite Quartal 2027 vorgesehen. Bei Detour Lake erreichte die Explorationsrampe eine Tiefe von 207 Metern. Bei Upper Beaver erreichte die Rampenentwicklung 210 Meter und der Schachtvortrieb 732 Meter; das Unternehmen erwartet, im vierten Quartal 2026 die 760-Level-Ebene zu erreichen und mit dem Aushub der Station zu beginnen.
Beim Hope-Bay-Projekt, für das im Mai 2026 eine positive Investitionsentscheidung fiel, erreichte die detaillierte Ingenieurplanung etwa 73 Prozent Fertigstellung, der allgemeine Baufortschritt lag zum 30. September 2026 bei etwa 13 Prozent. Ein neuer Rahmenvertrag mit der Kitikmeot Inuit Association wurde im Oktober 2026 finalisiert und verlängert das Hope Bay Inuit Impact and Benefit Agreement bis 2056. Bei San Nicolás wird eine potenzielle Projektgenehmigungsentscheidung Ende 2027 oder Anfang 2028 erwartet, vorbehaltlich des Eingangs zusätzlicher Genehmigungen.
Kurz erklärt
- Zahlbare Goldproduktion: Menge Gold, die in verkauften oder zu verkaufenden Produkten enthalten ist, unabhängig davon, ob sie im Berichtszeitraum versendet wurde.
- All-in-Sustaining-Kosten (AISC): Kennzahl, die neben den Produktionskosten auch Ausgaben für Instandhaltung und Erhalt der Fördermenge berücksichtigt.
- Freier Cashflow: Mittel, die nach Abzug der Investitionen aus dem operativen Geschäft übrig bleiben.
- NCIB: Ein Programm, das es einem Unternehmen erlaubt, eigene Aktien am Markt zurückzukaufen.